
ファクタリングとは?仕組み・メリット・注意点を図解
「請求書の支払日まであと1ヶ月あるけれど、今すぐ現金が必要だ」
経営の現場では、黒字でも入金と支払いの時期がずれて手元資金が不足する場合があります。ファクタリングとは、事業者が保有する売掛債権を支払期日前に売却して資金化する方法です。
ファクタリングは借入れとは異なる資金化手段ですが、契約の実態や手数料によっては資金繰りを悪化させる場合もあります。金融庁の注意喚起を踏まえ、契約内容を確認することが重要です。
1. ファクタリングの仕組みを視覚的に理解する
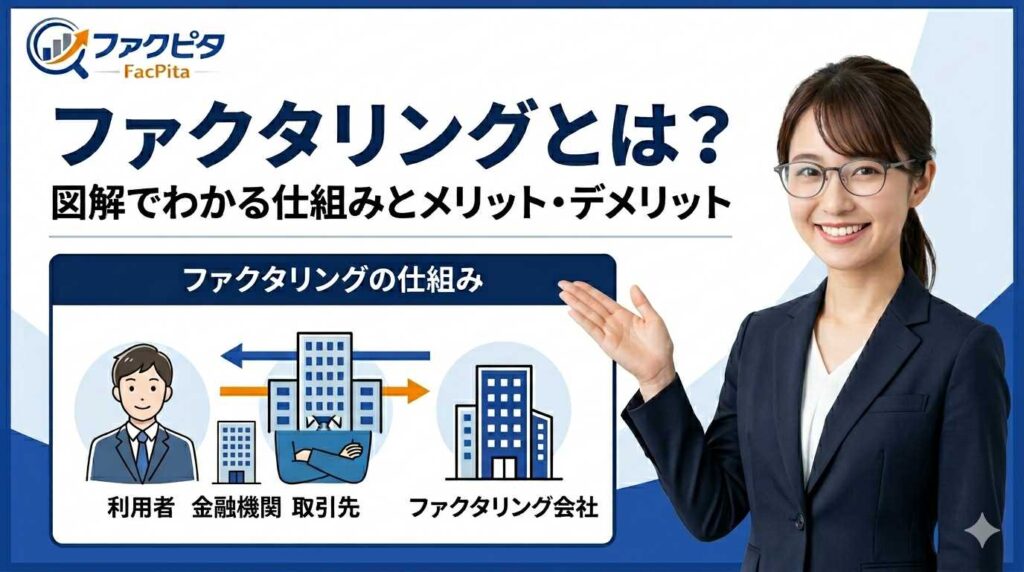
ファクタリングとは、一言でいえば「入金待ちの請求書(売掛金)を業者に買い取ってもらい、早期に現金化する」仕組みです。主に「2社間」と「3社間」の2つの形態があります。
① 2社間ファクタリング(スピード重視)
利用者とファクタリング会社の2者のみで契約します。最大のメリットは、売掛先への通知・承諾を通常行わずに契約できる点です。
【2社間の流れ】
- 【契約】 利用者が業者へ売掛金を譲渡
- 【入金】 審査・契約後に業者が買取代金を支払う
- 【回収】 取引先から利用者へ売掛金が入金
- 【送金】 利用者が業者へ受け取った現金を送金
② 3社間ファクタリング(コスト重視)
利用者、ファクタリング会社、取引先の3者で合意形成を行います。
- 特徴: 取引先からファクタリング会社へ直接支払いが行われるため、業者のリスクが低く、手数料が安く設定される傾向にあります。
2. 経営者がファクタリングを活用する「5つのメリット」
ファクタリングが2026年のビジネスシーンで選ばれ続けているのには、明確な理由があります。
① オンライン手続きで早期資金化できる場合がある
オンライン完結型は、対面や郵送が必要な手続きより時間を短縮できる場合があります。着金日は必要書類、審査、契約、金融機関の処理時間によって異なります。
② 借入れとは異なる資金化手段
ファクタリングは「借金」ではなく「資産の売却」です。
- 会計上の確認: 債権売買として扱われる場合は借入れと異なる処理になります。ただし、契約実態や手数料の処理によって異なるため、税理士などへ確認してください。
③ 償還請求権なし(ノンリコース)
ノンリコース契約では、売掛先が倒産した場合に利用者へ支払いを求めないのが基本です。ただし、架空債権、二重譲渡、表明保証違反などは別です。
売掛先不払い時に買戻しや自己資金による支払いを求める契約は、実質的に貸付けと判断される可能性があります。名称ではなく契約の実態を確認してください。
④ 赤字・債務超過でも審査対象になる場合がある
審査の主眼は「利用者の決算内容」ではなく、「売掛先の支払い能力」にあります。そのため、銀行融資が難しい状況でも審査対象になる場合がありますが、利用可否は申込内容によって異なります。
⑤ 資金繰り相談に対応する会社もある
最近では、単なる現金化に留まらず、日本中小企業金融サポート機構やビートレーディングのように「経営革新等支援機関」として認定された業者が、資金繰り改善のアドバイスを併せて提供するケースが増えています。
3. 利用前に必ず確認すべき「デメリットとリスク」
メリットの多いファクタリングですが、利用にあたっては以下の点に留意する必要があります。
① 手数料の発生
売買手数料として、数%〜15%程度のコストがかかります。これを年利に換算すると融資より高くなるため、利益率を考慮した計画的な利用が重要です。
② 売掛金の範囲内での調達
保有している請求書の金額が上限となるため、それを超える大型投資には不向きです。
③ 悪質業者のリスク
「『ファクタリング』を謳いながら、高額な手数料を請求したり、強引な取り立てを行ったりする闇金業者が存在する。契約書に『債権譲渡契約』であること、および『償還請求権がない』ことが明記されているか、必ず確認すること。」
—— [参照:一般社団法人日本ファクタリング業協会「ファクタリングの適正利用」より]
4. 【徹底比較】融資とファクタリングの違い
| 比較項目 | 銀行融資(借入) | ファクタリング(債権売買) |
| 契約の種類 | 金銭消費貸借契約 | 債権譲渡契約 |
| 入金スピード | 数週間 〜 1ヶ月 | 最短2時間 〜 即日 |
| 審査の重点 | 自社の決算・担保・保証 | 売掛先の信用力 |
| 信用情報の影響 | 負債として記録される | 影響なし(オフバランス化) |
| 返済の義務 | 借入条件に基づき返済 | ノンリコース契約では原則なし |
初心者が比較したいおすすめファクタリング会社5選
【広告】初めてファクタリングを利用する場合は、広告上の最短時間や手数料下限だけで決めず、同じ売掛債権で複数社へ相談しましょう。以下は、ファクピタ掲載企業から相談方法や対象事業者が異なる5サービスを選びました。審査結果や契約条件は申込内容によって異なります。
おすすめ5社の比較候補一覧
| サービス | 初心者が確認する点 | 公式案内 |
|---|---|---|
| 日本中小企業金融サポート機構 | 資金繰り相談・見積内訳・契約内容 | 無料相談の条件を見る |
| ビートレーディング | 必要書類・契約方法・入金予定日 | 見積条件を見る |
| QuQuMo | オンライン契約・必要書類・諸費用 | 申込条件を見る |
| PAYTODAY | AI審査・申込可能額・振込予定日 | 調達条件を見る |
| ペイトナー | 個人事業主・少額請求書の対象条件 | 利用条件を見る |
目的別に比較候補を選ぶ
担当者へ相談しながら仕組みや契約条件を確認したい方は、日本中小企業金融サポート機構とビートレーディングを候補にできます。請求書、契約書、通帳、希望入金日をそろえて相談すると比較しやすくなります。
オンライン中心で手続きを進めたい方は、QuQuMoとPAYTODAYが比較候補です。書類提出後の入金予定日と、諸費用を差し引いた振込額を確認してください。
少額請求書を持つ個人事業主・フリーランスは、ペイトナーも候補です。対象請求書、利用可能額、必要書類を公式案内で確認しましょう。
契約前に比較する4項目
- 最終振込額:手数料・登記費用・事務費用を差し引いた金額
- 入金予定日:必要書類提出後の着金見込み
- 契約条件:2社間・3社間、償還請求権、買戻し義務
- 必要書類:請求書、契約書、通帳、本人確認書類など
6. まとめ:ファクタリングの仕組みと契約条件を確認
ファクタリングは売掛債権を支払期日前に資金化する方法です。利用する場合は、CCCの短縮効果と手数料、将来の資金繰りへの影響を併せて確認しましょう。
- 仕組み: 売掛金を期日前に売却し、キャッシュフローを正常化させる。
- メリット: 早期資金化できる場合があり、ノンリコース契約では売掛先不払い時の責任範囲が限定される。
- デメリット: 融資よりも高い手数料率。
申込前に、複数社へ同じ債権資料を提示し、最終振込額、入金予定日、償還請求権、買戻し義務、追加費用を比較してください。
ファクタリングを詳しく知る関連記事
【出典・参照元】
- 金融庁:ファクタリングに関する注意喚起
- 中小企業庁:中小企業の財務健全化と資金調達の多様化について
- 一般社団法人日本ファクタリング業協会:自主規制ルールと指針
- 株式会社ビートレーディング プレスリリース(2026年4月28日発表分)
