
診療報酬ファクタリング5社比較|仕組み・手数料・選び方【2026年】
診療報酬ファクタリングは、支払基金・国保連からの入金を待たず、診療報酬債権を早期資金化する方法です。結論として、資金繰りの時間差を縮められる一方、前払い率・手数料・返戻時の精算条件は会社ごとに異なるため、年間費用まで比較する必要があります。
本記事では、診療報酬ファクタリングの仕組み、介護報酬ファクタリングとの違い、契約前の確認事項を整理します。あわせて、診療報酬債権の相談先として比較したい5社を、専門性と申込先が分かる表で紹介します。
給与や医薬品代、医療機器のリース料などの支払日に備えたいクリニック経営者は、必要額と希望日をそろえて複数社へ相談すると比較しやすくなります。
PR:本記事には広告リンクを含む場合があります。掲載順や広告の有無だけで契約先を決めず、各社の見積書、契約書、公式案内をご確認ください。手数料、前払い率、審査結果、入金時期は申込内容によって異なります。
この記事でわかること
| 項目 | 内容 |
|---|---|
| 対象読者 | 内科・皮膚科・整形外科・小児科など、歯科医院を除く一般クリニックの開業医・経営者で、診療報酬の入金サイクルに資金繰りの不安がある人 |
| 比較する会社数 | 5社(株式会社No.1、トラストゲートウェイ、ペイブリッジ、ビートレーディング、ペイデック) |
| 比較の観点 | 診療報酬ファクタリングとの関連の有無、対応の特徴、facpita.jp内での情報開示状況 |
| 参照した公的情報 | 社会保険診療報酬支払基金、国民健康保険中央会、金融庁、各社公式情報 |
| 用語の整理 | 「診療報酬」は医療保険制度(クリニック・病院・歯科医院等が対象)、「介護報酬」は介護保険制度(介護事業者が対象)に基づく別の仕組みです |
診療報酬ファクタリングとは
診療報酬ファクタリングとは、医療機関が保険診療について審査支払機関に請求した診療報酬債権を、ファクタリング会社に買い取ってもらうことで、実際の入金日より前に資金化する仕組みです。
健康保険制度のもとでは、医療機関が診療を行った対価(診療報酬)は、審査支払機関による審査を経てから支払われる仕組みになっており、請求から実際の入金までに一定の期間がかかります。
「診療報酬ファクタリング」という言葉は、歯科医院を対象にした記事で語られることも多いですが、対象は歯科医院に限られません。内科・皮膚科・整形外科・小児科など、保険診療を行うすべてのクリニック・病院が対象になりうる仕組みです。
診療報酬の支払元は2種類ある
診療報酬を実際に審査し、医療機関へ支払う機関(審査支払機関)は、患者が加入している保険の種類によって、主に次の2つに分かれます。

| 審査支払機関 | 対象となる保険 | 概要 |
|---|---|---|
| 社会保険診療報酬支払基金(支払基金) | 主に会社員等が加入する健康保険(社会保険・協会けんぽ等) | 全国規模で審査支払業務を行う公的機関 |
| 国民健康保険団体連合会(国保連) | 国民健康保険・後期高齢者医療制度など | 都道府県ごとに設置されており、介護報酬の審査支払いも担う機関 |
多くのクリニックでは、患者ごとに加入している保険の種類が異なるため、支払基金・国保連の両方から診療報酬を受け取ることになります。診療報酬ファクタリングを検討する際は、自院の債権がどちらの機関を経由しているか(あるいは両方か)を整理しておくと、会社への相談もスムーズになります。
なぜクリニックは「診察から入金まで」の期間に悩みやすいのか
クリニックの資金繰りには、一般的なBtoB企業とは異なる特有の時間差が存在します。

| 段階 | タイミング・内容 | 資金の発生 |
|---|---|---|
| 診療の実施 | 当月(例:9月1日~30日) | 人件費、薬品仕入れ費、家賃等の固定費が発生 |
| レセプトの作成・提出 | 翌月上旬(例:10月10日頃まで) | 審査支払機関(支払基金・国保連)へ請求データを送信 |
| 審査支払機関による審査 | 翌月中(例:10月中旬~) | 提出された請求内容について審査・確認が行われる |
| 支払い・着金 | 翌々月(例:11月下旬頃) | 審査完了後、決定した診療報酬が振り込まれる |
このように、診療を行ってから実際の入金までに、一般的に2か月程度の時間差が生じます。患者から窓口で受け取る自己負担分(一部負担金)はその場で入金されますが、保険給付分(診療報酬の大部分)は翌々月まで待つことになります。開業して間もないクリニックや患者数急増期ほど、この資金繰りの波への対応が必要とされます。
診療報酬ファクタリングと介護報酬ファクタリングの違い
診療報酬ファクタリングは、介護報酬ファクタリングと仕組みが似ていますが、根拠となる制度や対象機関が異なります。
| 比較項目 | 診療報酬ファクタリング | 介護報酬ファクタリング |
|---|---|---|
| 根拠となる制度 | 健康保険制度(医療保険) | 介護保険制度 |
| 対象となる事業者 | クリニック・病院・歯科医院・薬局など | 訪問介護・通所介護などの介護事業者 |
| 主な支払元 | 支払基金 または 国保連 | 国保連 |
| 支払いまでの期間 | 請求から一般的に2か月程度 | 請求から一般的に2か月程度 |
両者は「公的な審査支払機関を通じて入金されるまでに時間がかかる債権を早期資金化する」という考え方は共通していますが、根拠となる制度、審査支払機関、提出書類が異なる点に注意が必要です。
診療報酬ファクタリングのメリットと注意点
| 観点 | 主な内容 |
|---|---|
| メリットとされる点 | 診療から実際の入金までの期間を短縮し、月々の運転資金の波を平準化しやすくなる |
| メリットとされる点 | 支払元が公的機関(支払基金・国保連)のため、取引先の倒産リスクを理由にした資金化不成立は起きにくいとされる |
| 注意したい点 | 所定の手数料が発生するため、毎月常用し続けると実質的な手取り利益が目減りする可能性がある |
| 注意したい点 | レセプトの不備等による返戻・減額が発生した場合、後日の残額精算で調整が行われる |
| 注意したい点 | 債権譲渡の手続きにあたり、支払基金・国保連への通知や指定手続きが必要となる場合がある |
診療報酬ファクタリング会社5社を比較
診療報酬債権への対応を公式情報で確認できる会社を優先し、オンライン相談ができる比較候補も含めて5社を整理しました。掲載情報は2026年9月23日時点です。対応可否、前払い率、手数料、必要書類は審査結果によって異なります。
| 会社名 | 比較項目 | CTA |
|---|---|---|
| 株式会社No.1 | 診療報酬ファクタリングの解説実績あり。支払基金・国保連の債権を相談する際は、前払い率と精算条件を確認。 | 無料相談を確認 |
| トラストゲートウェイ | 診療報酬債権の専用案内あり。公式サイトでは手数料1.0%~と案内。適用条件は見積もりで確認。 | 見積もりを確認 |
| ビートレーディング | 診療報酬債権の取扱いを案内。公式解説では最低手数料2%~。必要書類と資金化日を相談。 | 無料で相談する |
| ペイブリッジ | オンライン完結型。診療報酬債権の対応可否と、支払基金・国保連への通知方法は申込前に個別確認。 | 対応条件を確認 |
| ペイデック | 売掛債権の早期資金化を相談可能。診療報酬債権の取扱実績、対象法人、必要書類は個別確認。 | 申込条件を見る |
広告リンクを含みます。同じ請求額と希望日で複数社へ相談し、初回入金額、年間総費用、返戻時の精算方法を比較してください。
株式会社No.1|診療報酬債権の仕組みを確認して相談
株式会社No.1は、診療報酬ファクタリングの仕組みや会社選びを公式サイトで詳しく解説しています。問い合わせ時は、支払基金と国保連のどちらの債権を資金化したいか、月額請求額、希望入金日を伝えましょう。
トラストゲートウェイ|診療報酬債権の専用案内あり
トラストゲートウェイは、診療報酬債権ファクタリングの専用ページを設けています。公式サイトでは手数料1.0%~と案内していますが、実際の条件は審査によって異なるため、前払い率や諸費用を含む見積書を確認してください。
ビートレーディング|診療報酬債権の取扱いを案内
ビートレーディングは、診療報酬ファクタリングの仕組みと申込方法を公式サイトで案内しています。公式解説では最低手数料2%~としています。請求資料、入金履歴、債権譲渡通知の方法を事前に確認しましょう。
ペイブリッジ|オンライン相談の対応条件を確認
ペイブリッジはオンライン完結型のファクタリングサービスです。一般の請求書ファクタリングとは手続きが異なるため、申込み前に「支払基金または国保連に対する診療報酬債権」であることを伝え、対応可否を確認してください。
ペイデック|医療債権の取扱実績を個別確認
ペイデックは売掛債権の資金化を扱うサービスです。診療報酬債権の取扱実績、対象となる法人格、前払い率、必要書類は個別確認が必要です。比較候補に含める場合は、専門サービスの見積もりと条件をそろえて比べましょう。
500万円を請求した場合の入金シミュレーション
診療報酬の請求額が500万円で、前払い率が80%だった場合を例に計算します。
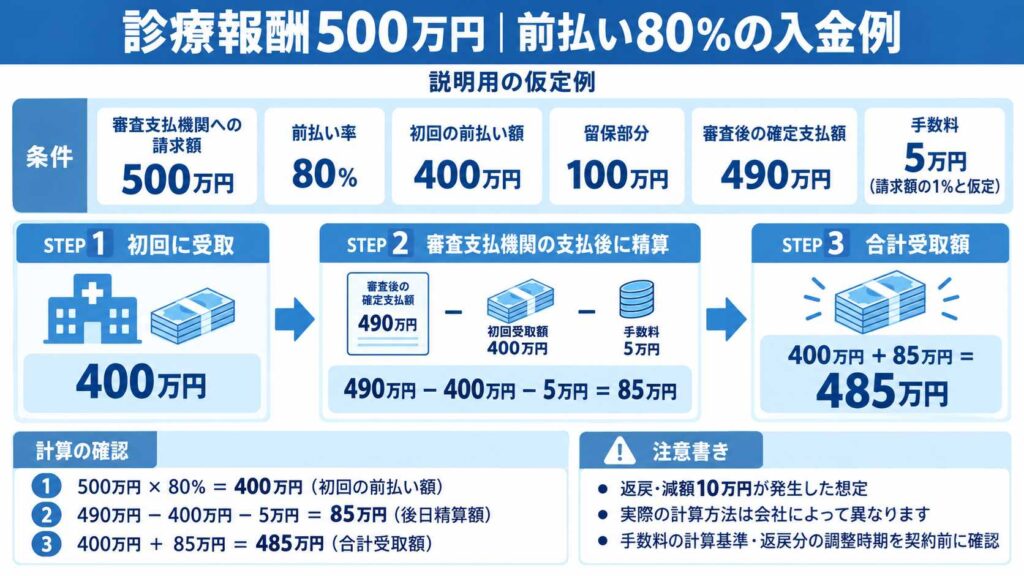
| 項目 | 金額 |
|---|---|
| 審査支払機関への請求額 | 500万円 |
| 前払い率 | 80% |
| 初回の前払い額 | 400万円 |
| 留保される部分 | 100万円 |
審査支払機関の審査後、実際の支払額が490万円(返戻・減額10万円発生)に決定したとします。この場合、残りの精算額は次のように計算するのが一例です。
審査支払機関の実際の支払額490万円 - すでに受け取った前払い額400万円 - ファクタリング手数料 = 後日支払われる精算額
仮に手数料が請求額500万円の1%であれば、手数料は5万円です。490万円 - 400万円 - 5万円 = 85万円
この例では、初回に400万円、その後の精算時に85万円を受け取り、合計受取額は485万円になります。
実際の計算方法は会社によって異なります。手数料を請求額に掛けるのか、前払い額に掛けるのか、返戻分をいつ調整するのかも確認してください。
契約前に確認しておきたい注意点、金融庁も呼びかけている
ファクタリングは、正しく利用すれば診療報酬の入金時期を早め、一時的な資金不足を補う手段になります。一方で金融庁は、ファクタリングを装いながら実質的に貸付け(高利貸し)を行う悪質な事業者について注意を呼びかけています(出典:金融庁「ファクタリングの利用に関する注意喚起」)。

| 注意点・チェック項目 | 具体的な確認方法 |
|---|---|
| 診療報酬債権の取り扱い実績 | 支払基金・国保連への手続きに慣れているか事前確認する |
| 償還請求権(ノンリコース)の有無 | 万が一の支払元問題発生時に補填義務を負わされない契約(買戻し請求なし)か確認する |
| 精算・調整の方法 | 返戻や保留が発生した場合、どのタイミングで差額が調整されるか契約書を見る |
| 手数料以外の諸費用 | 登記費用、事務手数料、出張費などが追加請求されないか見積書を精査する |
| 契約書の控えの確保 | 口頭説明のみで済ませず、必ず署名済みの契約書面(電子PDF含む)を受領・保存する |
ファクタリング以外の選択肢もあわせて知っておく
診療報酬ファクタリングのほかにも、医療機関向けの資金調達手法は存在します。
- 独立行政法人福祉医療機構(WAM):病院・診療所向けの建築資金や経営資金の融資制度を設けています。
- 日本政策金融公庫:地域医療の維持や設備導入に関する公的融資制度を用意しています。
- 民間金融機関の医療ローン・当座貸越:開業医向けの専用融資や、一時的な資金繰りに対応する貸付枠を設定できます。
診療報酬ファクタリングは「短期的な入金タイムラグの穴埋め」に適した手段です。医療機器の購入や内装工事など中長期の大規模な資金調達には、こうした低利な融資制度との比較検討をおすすめします。
よくある質問(FAQ)
開業したばかりのクリニックでも診療報酬ファクタリングは利用できますか?
利用可能な会社が存在します。ファクタリングでは自院の経営年数よりも「指定医療機関としての請求実績・レセプトデータ」が重視されるため、サービス提供が開始されていれば相談対象となります。
患者の自己負担分(窓口収入)も対象になりますか?
原則として対象外です。患者個人から徴収する一部負担金は審査支払機関に対する債権ではないため、買取対象は支払基金や国保連へ請求する保険給付分(7~9割分)となります。
支払基金と国保連、両方の債権をまとめて資金化できますか?
対応可能な会社が多いですが、手続きや通知方法が機関ごとに異なる場合があります。両方のまとめて資金化を希望する場合は、事前に相談先へ伝えておきましょう。
レセプトの返戻が発生した場合はどうなりますか?
審査で返戻や減額が発生した場合、多くのケースでは前払いされずに留保されている残額の精算時、または翌月以降の振込額で調整が行われます。契約書にどのように明記されているか事前にご確認ください。
まとめ
診療は順調に行っているのに、実際の着金は2か月後になる――この資金構造のタイムラグは、歯科医院だけでなく内科・皮膚科・整形外科など一般クリニックの開業医にとっても共通の悩みです。
比較表で紹介した5社へ同じ条件で相談し、手取り額と年間総費用を比べてください。短期的な入金のずれを補う目的なのか、設備投資など中長期の資金が必要なのかも整理し、自院に合う方法を選びましょう。
関連記事
出典・確認先
