
不動産担保ローンとファクタリングはどっち?事業資金の選び方と費用試算
【PR】この記事は広告を含みます。記事内の一部リンク(不動産担保ローン会社の紹介)はアフィリエイト広告で、リンク先で申し込みがあるとファクピタが広告主から報酬を受け取ることがあります。また、ファクピタの無料診断から見積もりを依頼された場合、ファクピタは掲載しているファクタリング会社から料金を受け取ります。比較表・費用の試算・ケース別の選び方の内容は、広告や料金の有無によって変えていません。
不動産担保ローンとファクタリングは、必要な資金の期間と保有資産で選びます。売掛金があり短期間で資金化したい場合はファクタリング、不動産を担保にまとまった資金を長期で借りたい場合は不動産担保ローンが比較候補です。
この記事では、費用・審査・資金化までの期間など8項目を比較し、500万円と1,000万円の試算例から選び方を解説します。契約前に確認したいリスクと、比較候補にしたいファクタリング会社5社も紹介します。
- ファクタリングは、売掛金(取引先からの入金予定のお金)を売って早めに現金にする方法で、借入ではありません。不動産などの担保は原則として不要ですが、審査があり、1回ごとの手数料がかかります。
- 不動産担保ローンは、不動産を担保にお金を借りる方法です。年率の金利で計算され、長い期間で返せる商品もありますが、不動産の評価や登記の手続きが必要です。
※ 不動産会社が「仲介手数料の入金待ち」を売掛金として売る方法は、別の記事「不動産ファクタリング5社比較|仲介手数料の入金待ち対策」で解説しています。この記事は「不動産を担保にして借りる」場合との比較です。
売掛金があって、入金を早めたい方は、まずファクタリングの候補を絞り込んでみませんか。いくつかの質問に答えるだけで、条件に合いそうな会社がわかります。
▶ 売掛金があるなら、まず無料診断で自社に合う会社をチェック
不動産担保ローンとファクタリングの基本
不動産担保ローンは「不動産を担保にした借入」
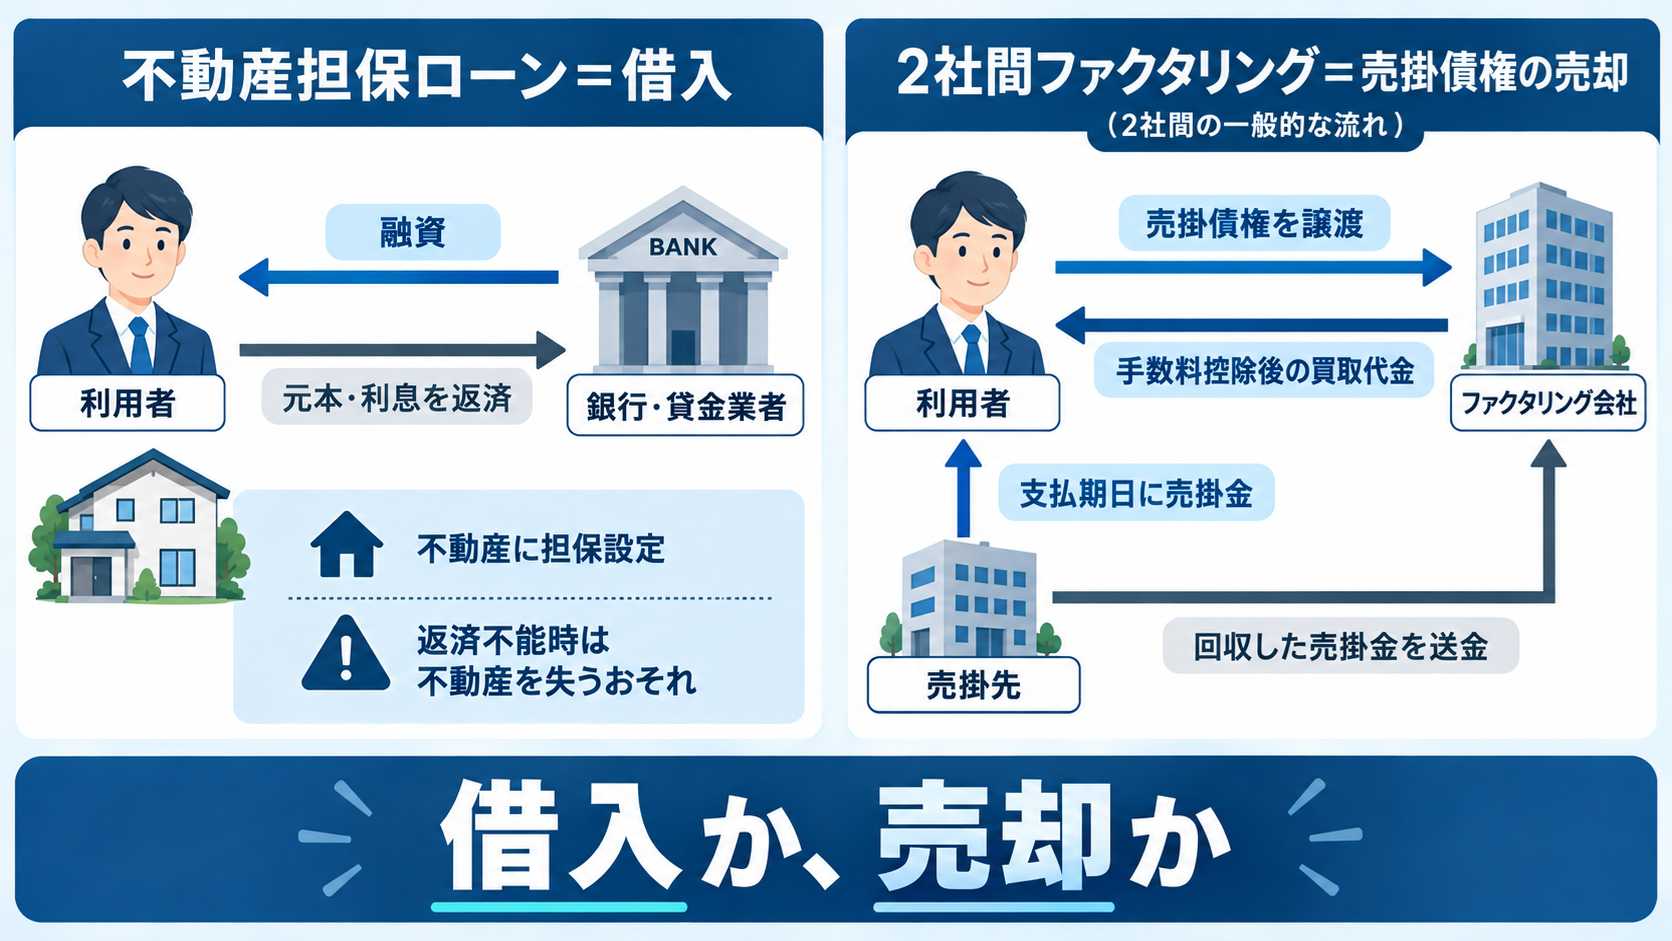
不動産担保ローンは、土地・建物・マンションなどの不動産を担保に入れて、お金を借りる方法です。主に、銀行のほか、貸金業の登録を受けたノンバンク(銀行以外の貸金業者)が取り扱っています。特徴は次のとおりです。
- 借入なので、元本と利息を返す義務があります。返済方法(毎月の分割、期日に一括など)は契約で決まります。
- 担保の不動産に抵当権(または根抵当権)を設定します。法務局での登記が必要で、登記費用などの諸費用がかかるのが一般的です。
- 借りられる額は、主に担保の不動産の評価をもとに決まります。返済能力もあわせて審査されます。
- 返済できない場合、担保の不動産を失うおそれがあります。これは不動産担保ローンを選ぶうえで、もっとも重く考えたい点です。
なお、他人名義(親族など)の不動産を担保にする場合は、所有者の同意が必要です(例:トラストホールディングスの公式サイトでは「不動産所有者の同意があれば法人、個人は問いません」と記載)。
ファクタリングは「売掛金の売却」で借入ではない
ファクタリングは、取引先に請求済みでまだ入金されていない売掛金(請求書)を、ファクタリング会社に買い取ってもらい、期日より前に現金にする方法です。
- お金を借りるのではなく、債権を売る取引です。そのため、利息ではなく「手数料」が差し引かれた金額を受け取ります。
- 不動産などの担保や、原則として保証人もいりません。審査では、利用者の会社よりも売掛先(取引先)の支払い能力が重く見られる傾向があります。
- 方式は大きく2つです。2社間ファクタリングは、利用者とファクタリング会社だけで契約し、取引先に知らせずに進める方式で、早い一方、手数料は高めの傾向があります。3社間ファクタリングは、取引先も合意する方式で、手数料は低めの傾向ですが、取引先の手続きが入るため日数がかかりやすくなります。
ただし注意が必要なのは、「ファクタリング」と名乗っていても、実態が貸付と同じなら貸金業にあたるおそれがあることです。金融庁は、契約書が債権の売買になっていても、経済的に貸付と同じ働きをする場合や、利用者が債権を買い戻すことになっている場合などは、貸金業に該当するおそれがあると注意を呼びかけています(詳しくは「利用前の注意点」)。
銀行融資(プロパー融資・制度融資)とファクタリングの違いは、「銀行融資とファクタリングの違いとは?仕組み・注意点・おすすめ会社3選」で詳しく解説しています。
不動産担保ローンとファクタリングを8項目で比較【一覧表】
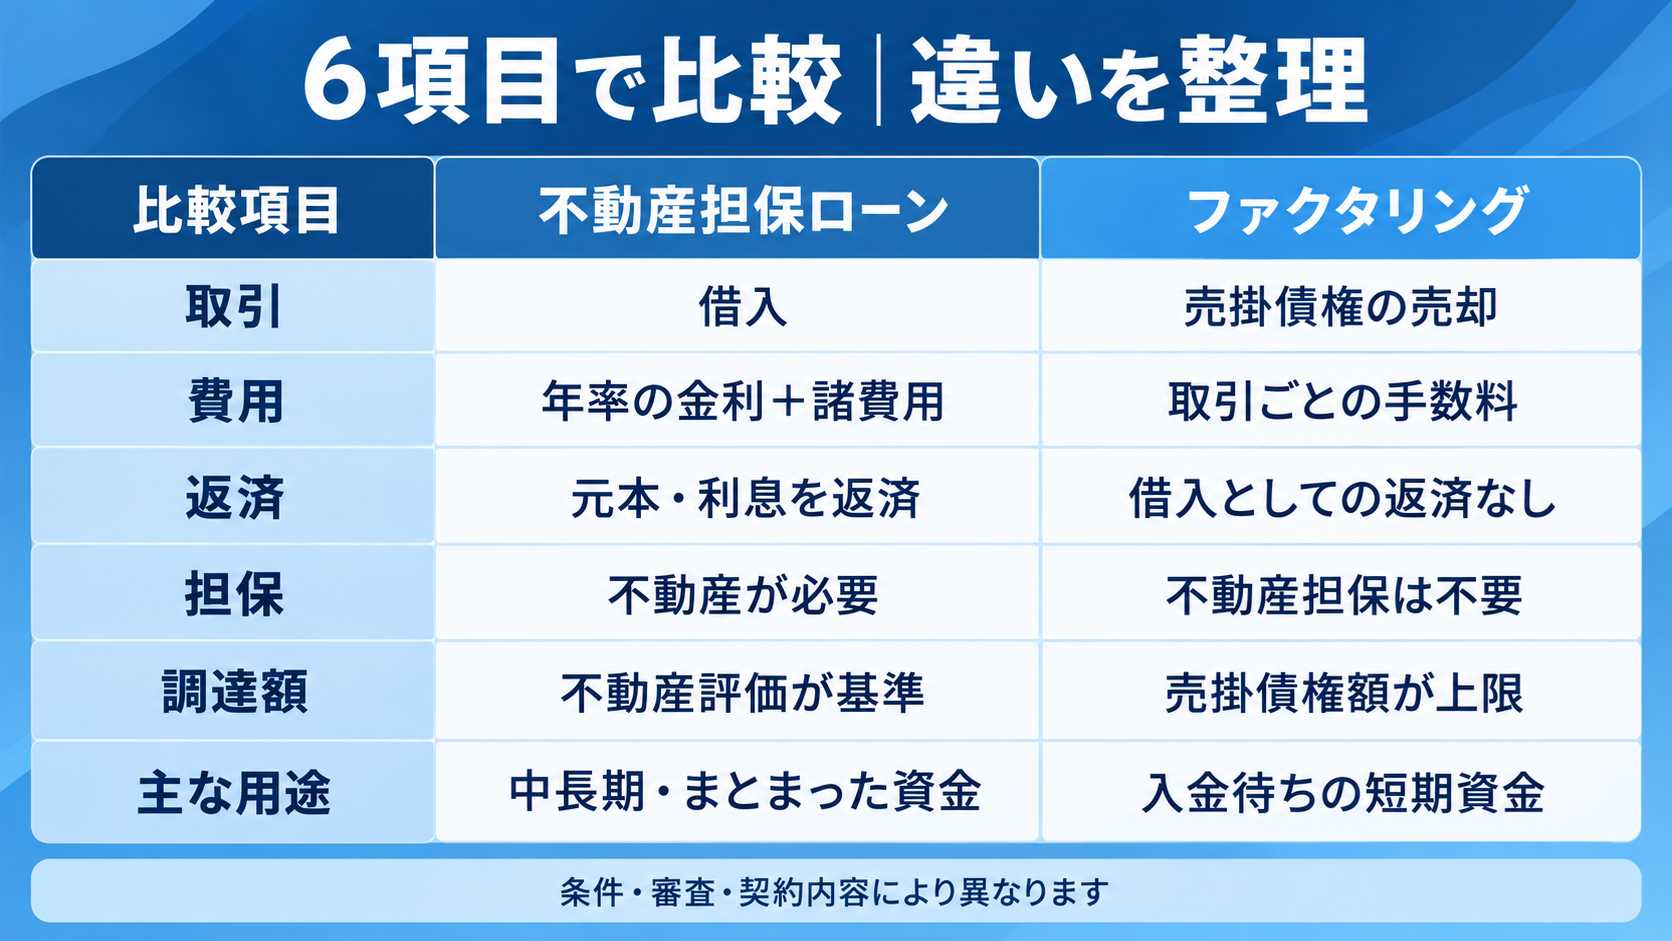
| 比較項目 | 不動産担保ローン | ファクタリング |
|---|---|---|
| 取引の性質 | 借入(貸金業者・銀行からの融資) | 売掛金の売却(借入ではない) |
| 審査で主に見られるもの | 担保の不動産の評価、返済能力(申込者の収入・事業の状況など) | 売掛先の信用・支払い能力、請求書の内容、取引の実態 |
| 資金化までの期間 | 不動産の調査・評価・登記が必要で、会社や物件によって日数が変わります。例:トラストホールディングスは「基本的にはお申込みから3日(営業日)」と公式サイトに記載(PR。条件の詳細は「不動産担保ローンの会社(PR)」) | 会社・方式で異なります。2社間は早い傾向、3社間は取引先の手続き分だけ日数がかかりやすい傾向があります。各社の目安はファクピタの会社ページや公式サイトでご確認ください |
| 費用のかかり方 | 金利(年率)+事務手数料・登記費用などの諸費用。借りている期間が長いほど利息は増える | 手数料(売掛金額に対する割合・1回ごと)。期間が短くても1回分の手数料がかかる |
| 返済義務 | あり(元本+利息を返済) | 借入ではないため返済義務はない(ただし、2社間では売掛金を回収してファクタリング会社に渡す必要がある) |
| 担保・登記 | 不動産に抵当権・根抵当権を設定し登記。保証人が必要な場合もある | 不動産担保・不動産の登記は不要(2社間では、債権譲渡登記を求められる場合があります) |
| 信用情報 | 個人(個人事業主を含む)が貸金業者から借りた場合は、指定信用情報機関に登録されます。法人の借入の扱いは各社にご確認ください | 借入ではないため、一般に借入として信用情報には載らない |
| 調達できる額の目安 | 不動産の評価額に応じて大きな額も検討できる。例:トラストホールディングスは「100万円〜10億円」と記載(PR。条件の詳細は「不動産担保ローンの会社(PR)」) | 売掛金の額が上限。手数料を引いた額を受け取る |
| 向いている人 | 不動産を持っていて、まとまった額を、ある程度の期間をかけて返したい人 | 売掛金があり、入金待ちの間の資金を短期間だけ埋めたい人。担保にできる不動産がない人 |
費用:金利(年率)と手数料(1回ごと)
いちばん誤解しやすいのが費用の比べ方です。
- 不動産担保ローンの金利は「年率」です。年8%で2か月だけ借りれば、利息は約2か月分(年率の6分の1程度)で済みます。
- ファクタリングの手数料は「1回の取引ごと」です。手数料10%なら、期間が1か月でも2か月でも、売掛金の10%がかかります。
つまり、ファクタリングの手数料率と、ローンの年利を、数字だけで直接比べることはできません。期間を合わせて「実際に払う金額」で比べることが大切です(次の「費用の試算例(仮の条件での試算)」参照)。
また、不動産担保ローンは金利だけでなく、事務手数料・登記費用・不動産の調査費用などの諸費用がかかることがあります。少額・短期間の利用では、この諸費用の割合が大きくなる点に注意してください。
資金化までの期間と手間
不動産担保ローンは、担保の不動産の評価(現地調査を含むことがある)や、登記の手続きが必要です。そのため、ファクタリングより準備の手間がかかりやすいといえます。公式サイトで早い入金の目安を示している会社もありますが、書類がそろっていることなどが前提になることが多いため、自社の場合に何日かかるかを申し込み前に確認しましょう。
ファクタリングは、請求書・通帳のコピーなど比較的少ない書類で進められる会社もあります。ただし必要書類や入金までの時間は会社ごとに違います。ファクピタの各社ページや公式サイトで確認してください。
返済義務と担保・登記
不動産担保ローンは借入なので、売上が落ちた月も返済は続きます。返済が滞れば、遅延損害金がかかり、最終的には担保の不動産が処分されるおそれがあります。借りる額は「毎月の手残りから無理なく返せる額」から逆算するのが基本です。
ファクタリングは返済義務がない一方で、2社間ファクタリングでは、取引先から入金された売掛金をファクタリング会社に渡す義務があります。このお金を別の支払いに使ってしまうと、トラブルの原因になります。
信用情報への影響
個人(個人事業主を含む)が貸金業者から借りた場合、借入の情報は指定信用情報機関に登録され、ほかの貸金業者の審査で参照されます。法人名義の借入の扱いは、申し込み先にご確認ください。
ファクタリングは借入ではないため、一般的には借入として信用情報に載ることはありません。「借入を増やしたくない」「近いうちに銀行融資を申し込む予定がある」という場合は、この点も判断材料になります(銀行がファクタリングの利用をどう評価するかは、個別に異なります)。
費用の試算例(仮の条件での試算)
ここでは、数字の感覚をつかむための試算を示します。実際の金利・手数料・諸費用は会社や審査結果で大きく変わるため、必ず見積もりで確認してください。
試算1:500万円を2か月だけ使いたい場合
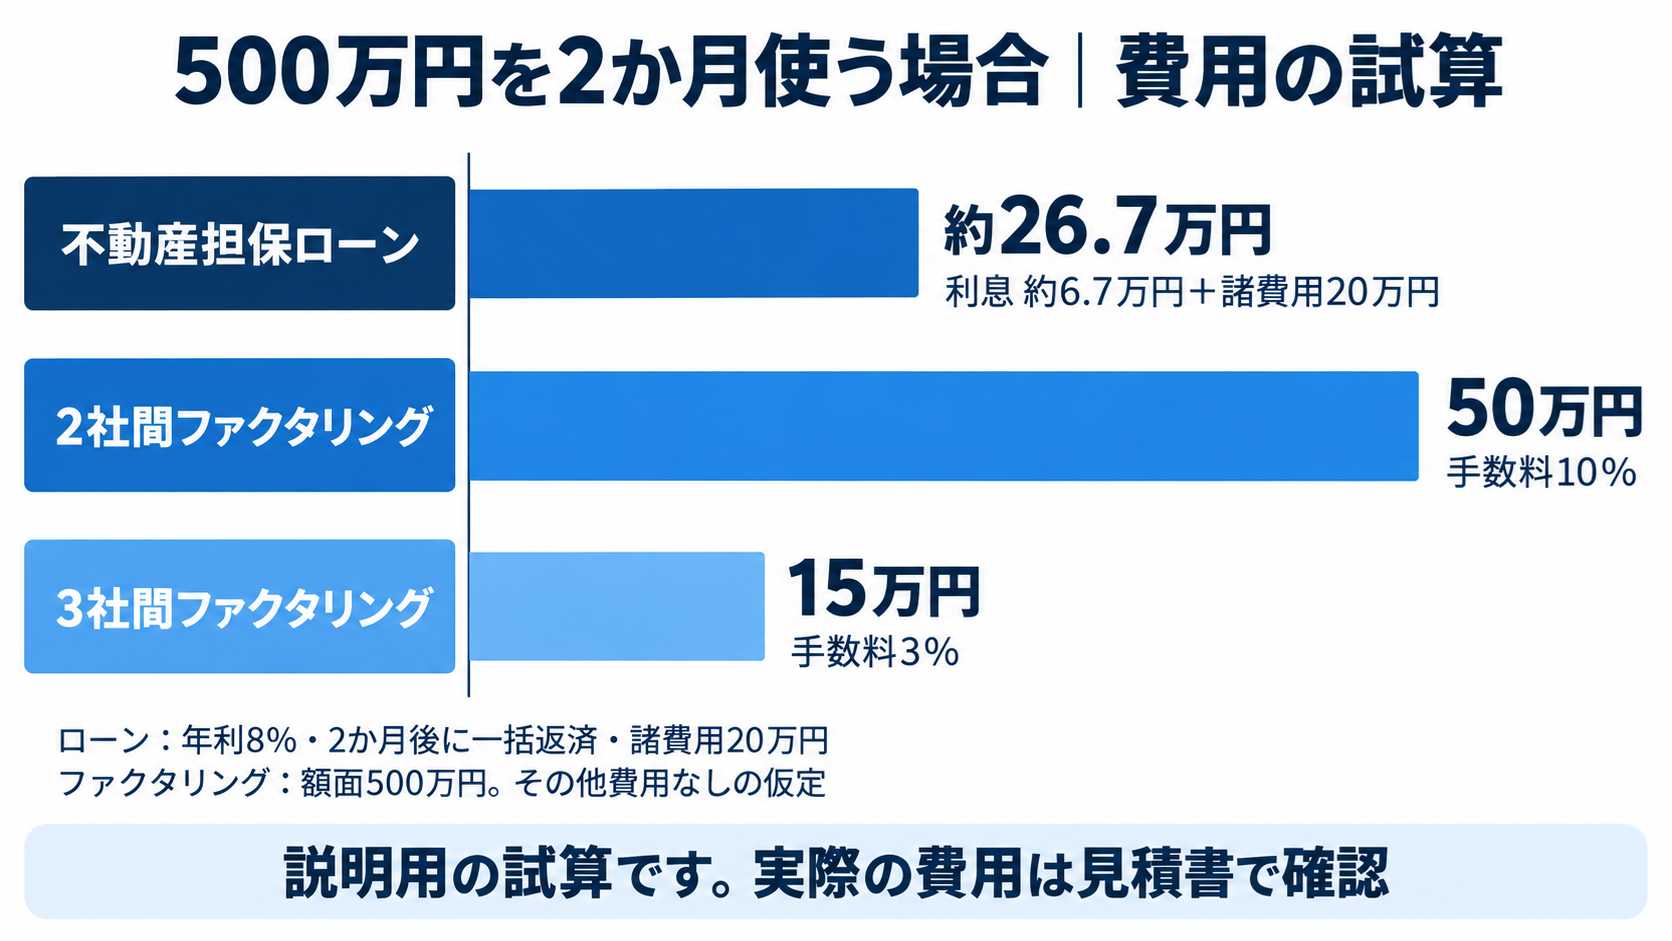
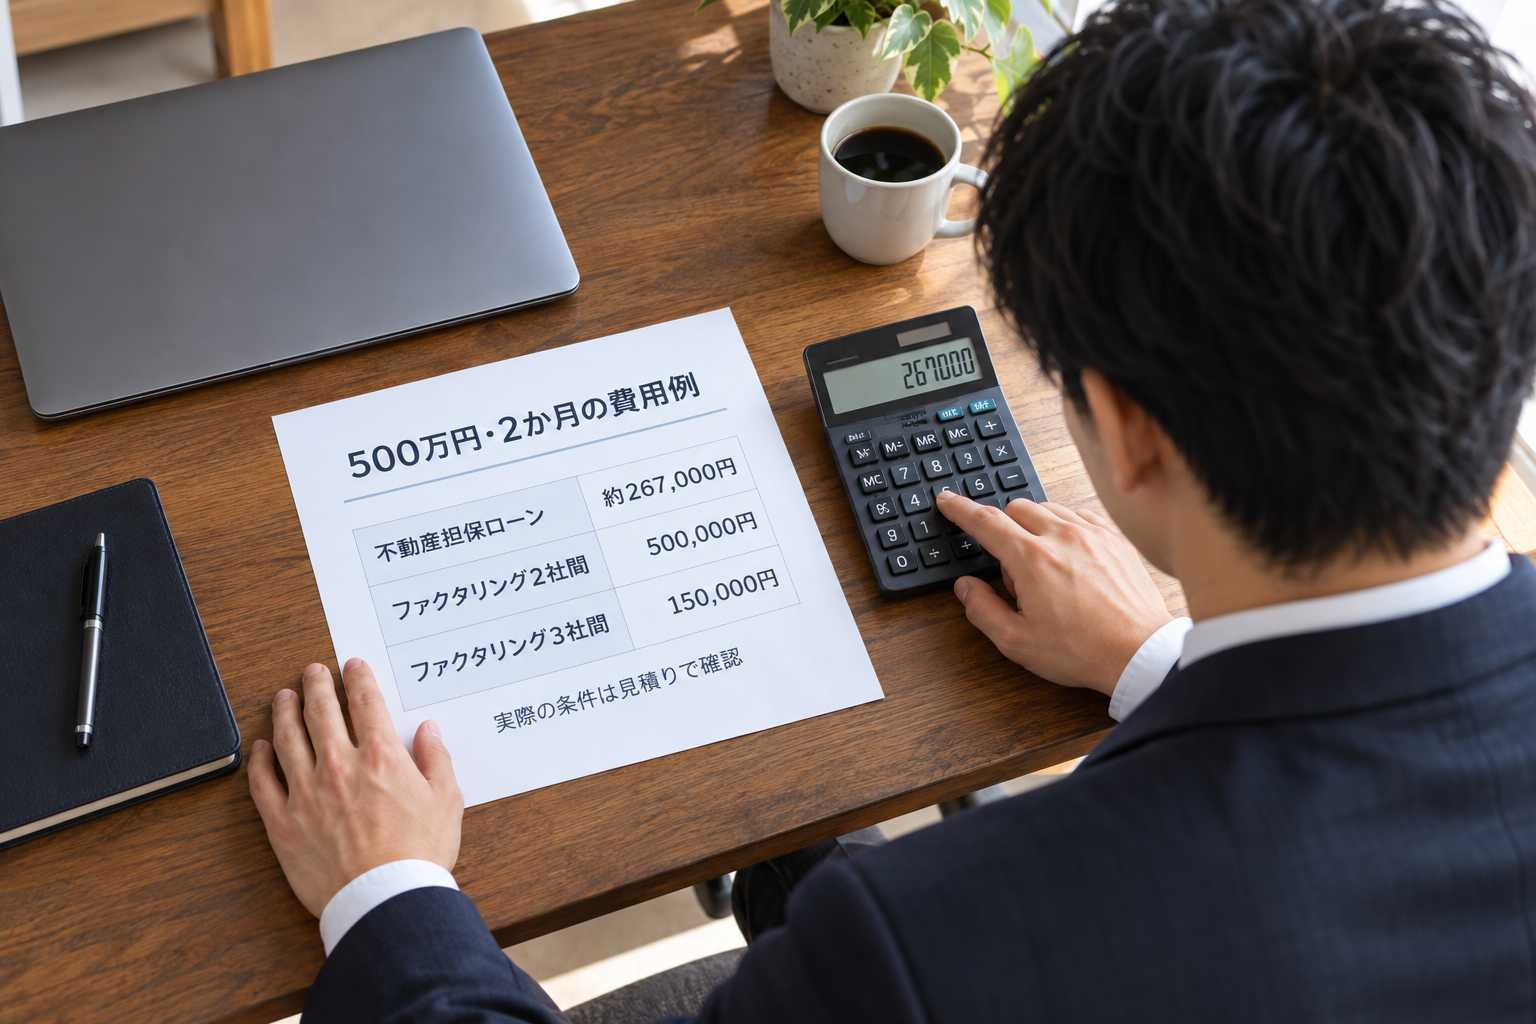
以下は、次の条件で計算した一例です。
- 必要額:500万円、利用期間:2か月
- 不動産担保ローン:年利8%、2か月後に一括返済、諸費用(事務手数料・登記費用など)合計20万円
- ファクタリング:額面500万円の売掛金を売却。2社間で手数料10%、3社間で手数料3%
- ※ 実際には、事務手数料が融資額の数%かかる会社や、期日より前に返すと違約金がかかる会社もあります。短期間だけ借りる場合は、これらを含めた総額で比べてください。
| 項目 | 不動産担保ローン | ファクタリング(2社間) | ファクタリング(3社間) |
|---|---|---|---|
| 利息・手数料 | 500万円 × 8% × 2/12 ≒ 約6.7万円 | 500万円 × 10% = 50万円 | 500万円 × 3% = 15万円 |
| 諸費用 | 20万円 | 0円 | 0円 |
| 費用合計 | 約26.7万円 | 50万円 | 15万円 |
| 受け取れる額 | 500万円(諸費用を別に払う) | 450万円 | 485万円 |
| 資金化まで | 不動産の評価・登記の日数が必要 | 早い傾向 | 取引先の合意が必要 |
この条件では、「2社間ファクタリング」より「不動産担保ローン」の費用が少なく、「3社間ファクタリング」がさらに少ない、という結果になります。ただし、ローンの諸費用は少額・短期ほど重くなり、ファクタリングの手数料は会社・売掛先によって大きく変わります。条件が少し違うだけで順番は入れ替わります。
試算2:1,000万円を3年かけて返したい場合
以下は、次の条件で計算した一例です。
- 不動産担保ローン:1,000万円、年利10%、36回の元利均等返済
- この条件で計算すると、毎月の返済額は約32.3万円、3年間の利息の合計は約161万円です。
一方、ファクタリングは売掛金の入金までの「つなぎ」の方法なので、3年間の長い資金需要には向きません。仮に毎月500万円の売掛金を手数料10%で売り続けると、1か月あたり50万円、1年で600万円の手数料になります。
ポイント:短期間のつなぎならファクタリングが選択肢になりやすく、長期間・まとまった額なら、返済の計画が立てられる前提で不動産担保ローンなどの借入が選択肢になりやすい、という目安です。ファクタリングを毎月続けるのは、資金繰りを悪くするおそれがあります。
ケース別の選び方
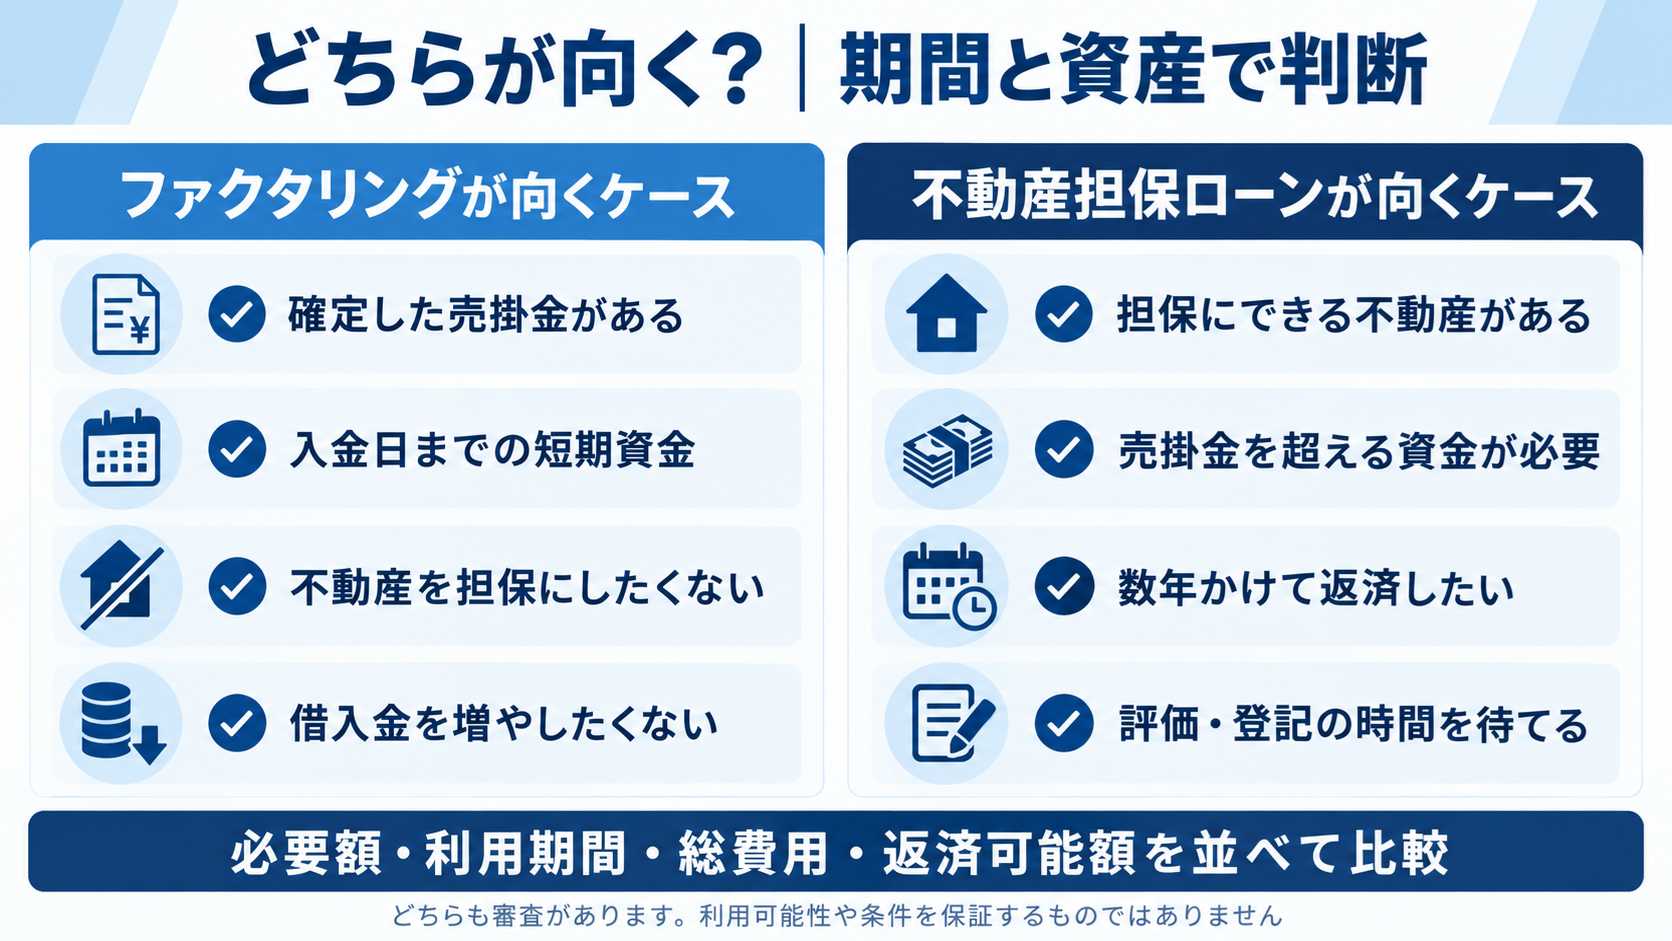
ファクタリングが向くケース
- 取引先への請求が済んでいて、入金予定日がはっきりしている売掛金がある
- 必要なのは「入金日までの数週間〜数か月のつなぎ」で、長期の借入はいらない
- 担保にできる不動産を持っていない、または自宅などを担保にしたくない
- 借入を増やしたくない(決算書上の借入金を増やしたくない、近く銀行融資を申し込む予定がある)
- 取引先の信用は高いが、自社は創業間もない・赤字などで融資の審査が不安
ファクタリングを選ぶ場合は、2〜3社から見積もりを取り、手数料・入金までの時間・契約の内容(買い戻しの義務がないかなど)を比べることをおすすめします。
不動産担保ローンが向くケース
- 事業用・個人所有の不動産があり、担保にすることに家族など関係者の同意がある
- 必要額が売掛金の額を超える、または売掛金がない(設備投資、事業の立て直し、まとまった運転資金など)
- 数年かけて分割で返す計画が立てられ、毎月の返済額を手残りから払える
- 不動産の評価や登記の日数を待てる
ただし、返済できなくなると不動産を失うおそれがあるため、返済計画は保守的に立ててください。借入額は「売上が想定より少ない月でも払えるか」で確かめるのが安心です。
併用・ほかの選択肢も比べる
どちらか一方に決める必要はありません。たとえば「当面の支払いはファクタリングでつなぎ、その間に不動産担保ローンや銀行融資の審査を進める」という使い分けもあります。
また、日本政策金融公庫や、自治体の制度融資(信用保証協会の保証付き融資)など、公的な融資制度が使える場合もあります。時間に余裕があるなら、金利の面ではこうした制度も比べる価値があります(各制度の条件は、日本政策金融公庫や自治体・信用保証協会の窓口でご確認ください)。
売掛金があって「つなぎ」が必要な方 → ファクタリングの無料診断で、条件に合いそうな会社を比べてみましょう。
不動産を担保にまとまった額を借りたい方 → 次の「不動産担保ローンの会社(PR)」をご覧ください。
事業資金で比較したいファクタリング会社5社
売掛金の入金待ちを短期間の資金繰りに活用したい場合は、複数社へ同じ条件で見積もりを依頼し、手数料だけでなく最終振込額・必要書類・契約方式を比較してください。ここでは、個人事業主や中小企業が比較候補にしやすい5社を紹介します。
※以下には広告リンクが含まれます。審査結果や利用条件は申込者・売掛債権によって異なります。契約前に各社の公式ページと契約書で最新条件をご確認ください。
| 会社名 | 比較項目 | CTA |
|---|---|---|
| ラボル | オンライン手続き・必要書類・最終振込額を確認 | ラボルの条件を確認 |
| QuQuMo | 契約方式・手数料・入金までの流れを確認 | QuQuMoの条件を確認 |
| ペイトナー | 対象債権・必要書類・振込見込み額を確認 | ペイトナーの条件を確認 |
| フリーナンス | 請求書の買取条件・補償内容・総費用を確認 | フリーナンスの条件を確認 |
| PAYTODAY | 対象者・契約方式・手数料の見積もりを確認 | 無料査定の条件を確認 |
同じ売掛債権を複数社へ譲渡することはできません。契約先は1社に決め、償還請求権の有無や手数料以外の費用も確認しましょう。
不動産担保ローンの会社(PR)
【PR】ここで紹介するのは広告主の商品です。リンクはアフィリエイト広告です。掲載内容は2026年10月25日時点で公式サイトから確認したもので、最新の条件は必ず公式サイトでご確認ください。借入には審査があり、条件によってはご希望に添えない場合があります。貸付条件を確認し、ご利用は計画的に。借り過ぎに注意しましょう。
トラストホールディングス(不動産担保ローン)
不動産(土地・建物・マンション・アパートなど)を担保にした、法人・個人向けのローンです。返済方式を複数から選べる点が特徴です。
| 表示項目 | 内容(公式サイトの記載) |
|---|---|
| 商号 | トラストホールディングス株式会社 |
| 登録番号 | 東京都知事(6)第31275号 |
| 日本貸金業協会 会員番号 | 第005559号 |
| 所在地 | 東京都千代田区有楽町1丁目2番15号 タチバナ日比谷ビル4F |
| 貸付利率 | 年3.45〜7.45%(実質年率15.0%以内。公式サイトの表示) |
| 事務手数料・その他費用 | 事務手数料:融資額の0〜5.50%、期限前返済違約金:返済元金の0〜5.50%(公式サイトの表示) |
| 融資額 | 100万円〜10億円(10億円以上は相談) |
| 返済方式 | 自由返済方式、一括返済方式、元利均等返済方式、元金均等返済方式 |
| 返済期間・回数 | 1か月〜30年、1回〜360回 |
| 遅延損害金 | 年20.0% |
| 担保 | 不動産(土地、建物、マンション、アパートなど)。保証人が必要な場合あり |
| 対象 | 不動産所有者の同意があれば法人・個人を問わない |
| 融資までの期間 | 基本的にはお申込みから3営業日(公式サイトの表示。条件がそろえば当日の入金もあるとの記載がありますが、審査の結果や書類の準備状況によって異なります) |
▶ トラストホールディングスの公式サイトで条件を確認する【PR】
借入を検討するときは、金融庁の「登録貸金業者情報検索サービス」で、その会社が登録を受けた貸金業者かどうかを確認できます。
利用前の注意点
「ファクタリング」を名乗るヤミ金融に注意
金融庁は、ファクタリングを装ったヤミ金融について注意を呼びかけています(金融庁「ファクタリングの利用に関する注意喚起」、2026年10月25日確認)。主なポイントは次のとおりです。
- 業者から受け取る買取代金が、債権額に比べて著しく低い場合は、偽装ファクタリングの疑いがある
- 契約書が債権の売買になっていても、経済的に貸付と同じ働きがあれば、貸金業に該当するおそれがある
- 利用者が債権を買い戻すことになっている場合や、利用者自身のお金で業者に支払うことになっている場合も、貸金業に該当するおそれがある
- 高額な手数料を払うと、かえって資金繰りが悪くなり、多重債務に陥る危険性がある
- 少しでも不安があれば、弁護士に相談するか、金融庁の金融サービス利用者相談室などの窓口に相談する
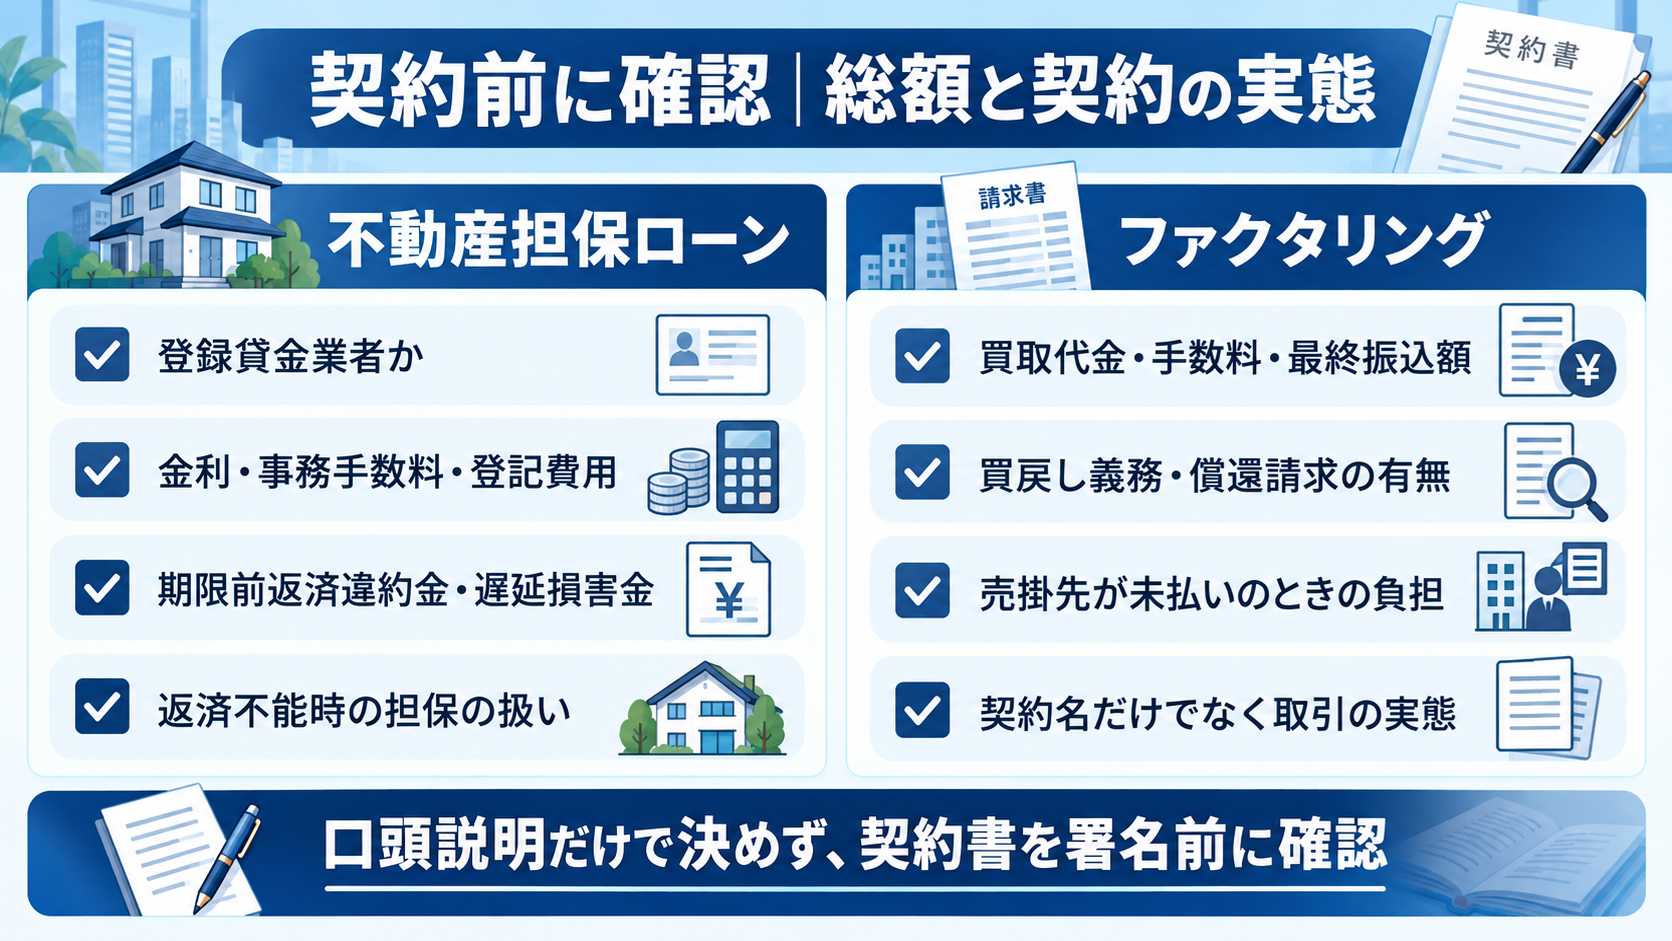
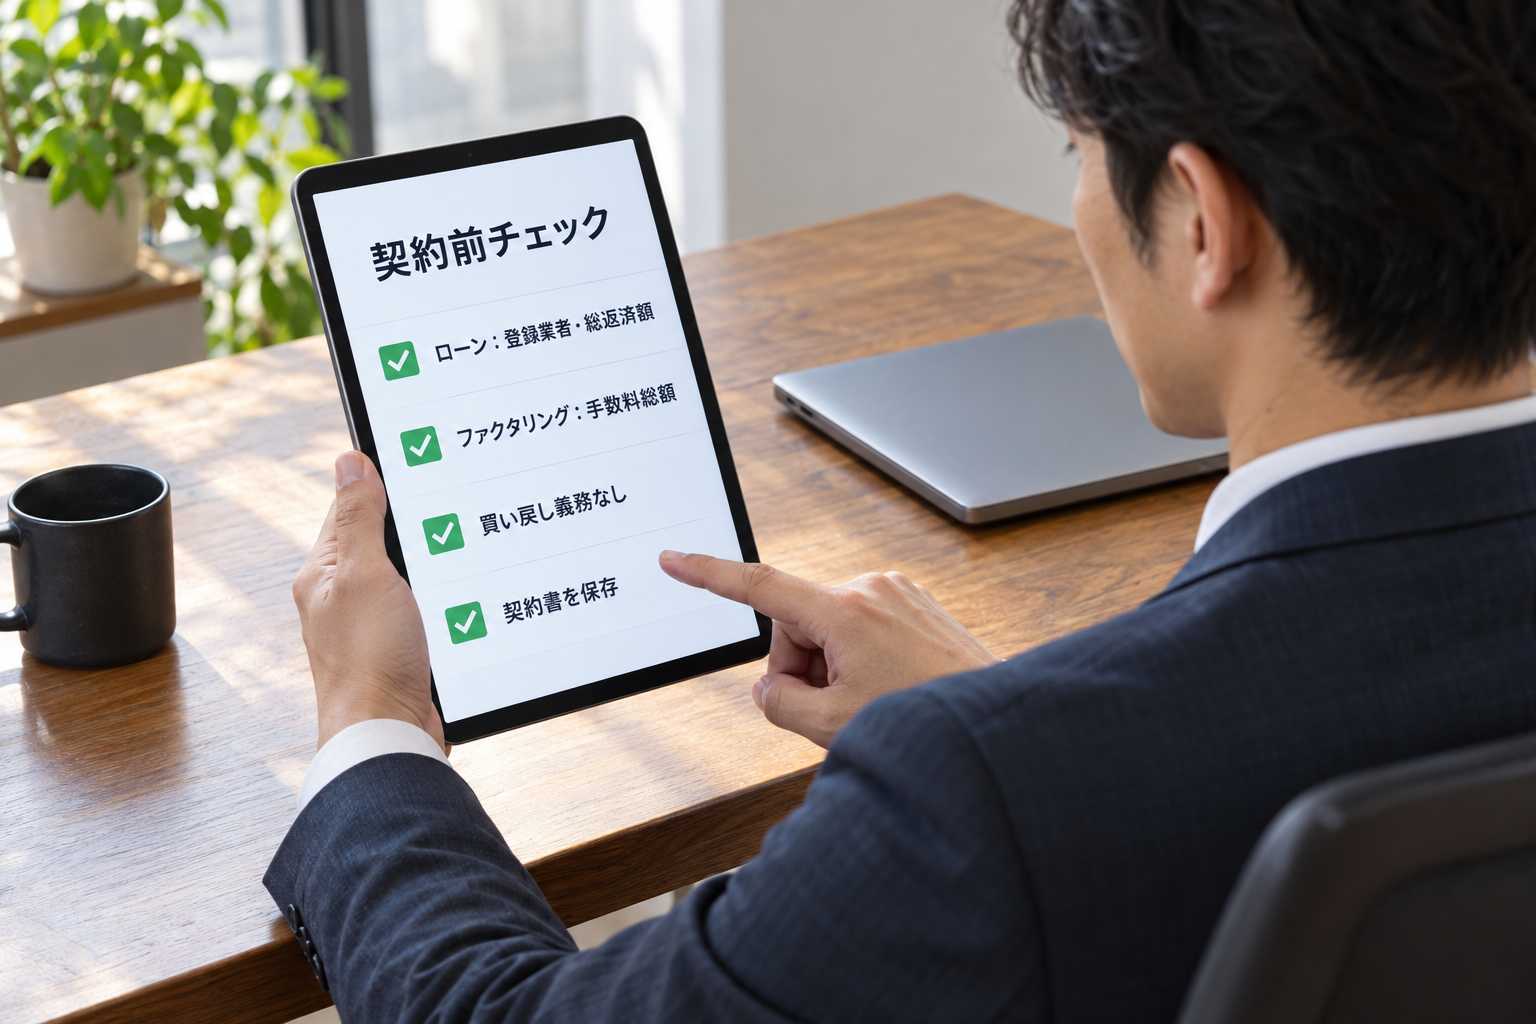
契約前に、契約書に「買い戻し」「償還請求(売掛先が払わなかったときに利用者が払う)」の定めがないかを確認しましょう。
不動産担保ローンは「登録業者か」「総額いくらか」を確認
- 貸金業を営むには、財務局または都道府県の登録が必要で、無登録の営業は刑事罰の対象です(同上の金融庁ページ)。
- 貸金業者は、利息制限法と出資法の上限金利を守る必要があり、年109.5%を超える利息の契約をした場合は、お金の貸し借りの契約(消費貸借契約)そのものが無効とされています(同上)。なお、利息制限法の上限金利は、借りる元本の額に応じて定められています。
- 金利だけでなく、事務手数料・登記費用・調査費用・繰上返済の手数料などを含めた総額で比べましょう。
- 返済が遅れたときの遅延損害金の率と、担保の不動産がどう扱われるかを、契約前に必ず確認しましょう。
給与ファクタリングは利用しない
この記事で扱うのは事業者向けのファクタリングです。個人の給料(賃金債権)を買い取ってお金を渡す、いわゆる「給与ファクタリング」について、金融庁は貸金業に該当するとしており、年率に換算すると非常に高い手数料や悪質な取り立てのおそれがあるとして、利用しないよう強く呼びかけています。ファクピタでは給与ファクタリングを紹介していません。
よくある質問(FAQ)
Q1. ファクタリングは借金(借入)になりますか?
A. 事業者向けのファクタリングは売掛金の売却で、借入ではありません。償還請求権のない契約(ノンリコース)であれば、売掛先が支払わなかった場合も利用者が代わりに支払う義務はなく、利息もかかりません。一般的には、借入として信用情報に載ることもありません。ただし、契約の実態が貸付と同じ場合(買い戻しの義務があるなど)は貸金業にあたるおそれがあると、金融庁が注意を呼びかけています。
Q2. 不動産担保ローンとファクタリング、どちらが早く資金化できますか?
A. 一般的には、不動産の評価や登記の手続きが必要ない分、ファクタリング(特に2社間)の方が早い傾向があります。ただし、不動産担保ローンでも早い入金の目安を示す会社があり、ファクタリングでも3社間は日数がかかりやすいなど、会社・方式によって違います。申し込み前に、自社の場合の目安日数を確認しましょう。
Q3. 手数料10%のファクタリングは、年利10%のローンと同じですか?
A. 同じではありません。ファクタリングの手数料は1回の取引ごと、ローンの金利は1年あたりの率です。たとえば2か月使う場合、年利10%なら利息は約2か月分ですが、手数料10%は売掛金の10%がそのままかかります(ローンには別に諸費用がかかる場合もあります)。期間を合わせて「実際に払う金額」で比べてください。
Q4. 自宅を担保にして事業資金を借りることはできますか?
A. 事業資金に使える不動産担保ローンを扱う会社はあります。ただし、自宅を担保にすると、返済できなかったときに自宅を失うおそれがあります。共有名義や家族名義の場合は所有者の同意が必要です。返済計画に無理がないか、ほかの方法(ファクタリング、公的融資など)と比べてから判断しましょう。
Q5. 赤字や税金の滞納があっても利用できますか?
A. ファクタリングは売掛先の信用が重く見られる傾向があるため、自社が赤字でも検討できる場合があります。不動産担保ローンは、不動産の評価に加えて返済能力も審査されます。いずれも審査があり、利用できるかは会社ごとに異なります。税金の滞納がある場合の扱いも会社によって違うため、申し込み時に正直に伝えて確認しましょう。
まとめ:「期間」と「資産」で選び、総額で比べる
- ファクタリング:売掛金を売る方法で、借入ではありません。不動産などの担保は原則不要で、入金待ちの短期間のつなぎに向きます。手数料は1回ごとにかかるため、繰り返し使うと負担が大きくなります。
- 不動産担保ローン:不動産を担保にした借入です。年率の金利で、まとまった額を長い期間で返す使い方に向きます。評価・登記の日数と諸費用がかかり、返済できないと不動産を失うおそれがあります。
- どちらが得かは、必要な額・期間・売掛金と不動産の有無で変わります。金利や手数料率の数字だけでなく、実際に払う総額と入金までの日数で比べましょう。
- 契約前には、登録業者かどうか(ローン)、買い戻しの義務がないか(ファクタリング)を必ず確認してください。
売掛金の入金待ちで資金が足りないなら、まずはファクタリングの候補を比べてみませんか。ファクピタの無料診断なら、いくつかの質問に答えるだけで、条件に合いそうなファクタリング会社がわかり、そのまま見積もりを依頼できます。
不動産を担保に借入を検討する方は、「不動産担保ローンの会社(PR)」で掲載会社の条件をご確認ください。
関連記事
- 銀行融資とファクタリングの違いとは?仕組み・注意点・おすすめ会社3選
- 不動産ファクタリング5社比較|仲介手数料の入金待ち対策
