
11月の個人事業主の資金繰り対策|予定納税と個人事業税【2026年】
11月は、所得税の予定納税(第2期)と個人事業税(第2期)が重なりやすく、個人事業主の資金繰りに注意が必要な時期です。先に納税額と売掛金の入金日を確認し、不足が見込まれる場合は減額申請や資金調達の準備を早めに進めましょう。
本記事では、2026年の公的情報をもとに、予定納税と個人事業税の対象者・納期・計算例を整理します。あわせて、資金不足へ備える方法と、個人事業主が比較しやすいファクタリング会社5社を紹介します。
PR:本記事には広告リンクを含みます。掲載順や広告の有無だけで契約先を決めず、各社の見積書・契約書・公式案内をご確認ください。手数料、審査結果、入金時期は申込内容によって異なります。
11月の個人事業主の資金繰り対策:先に結論
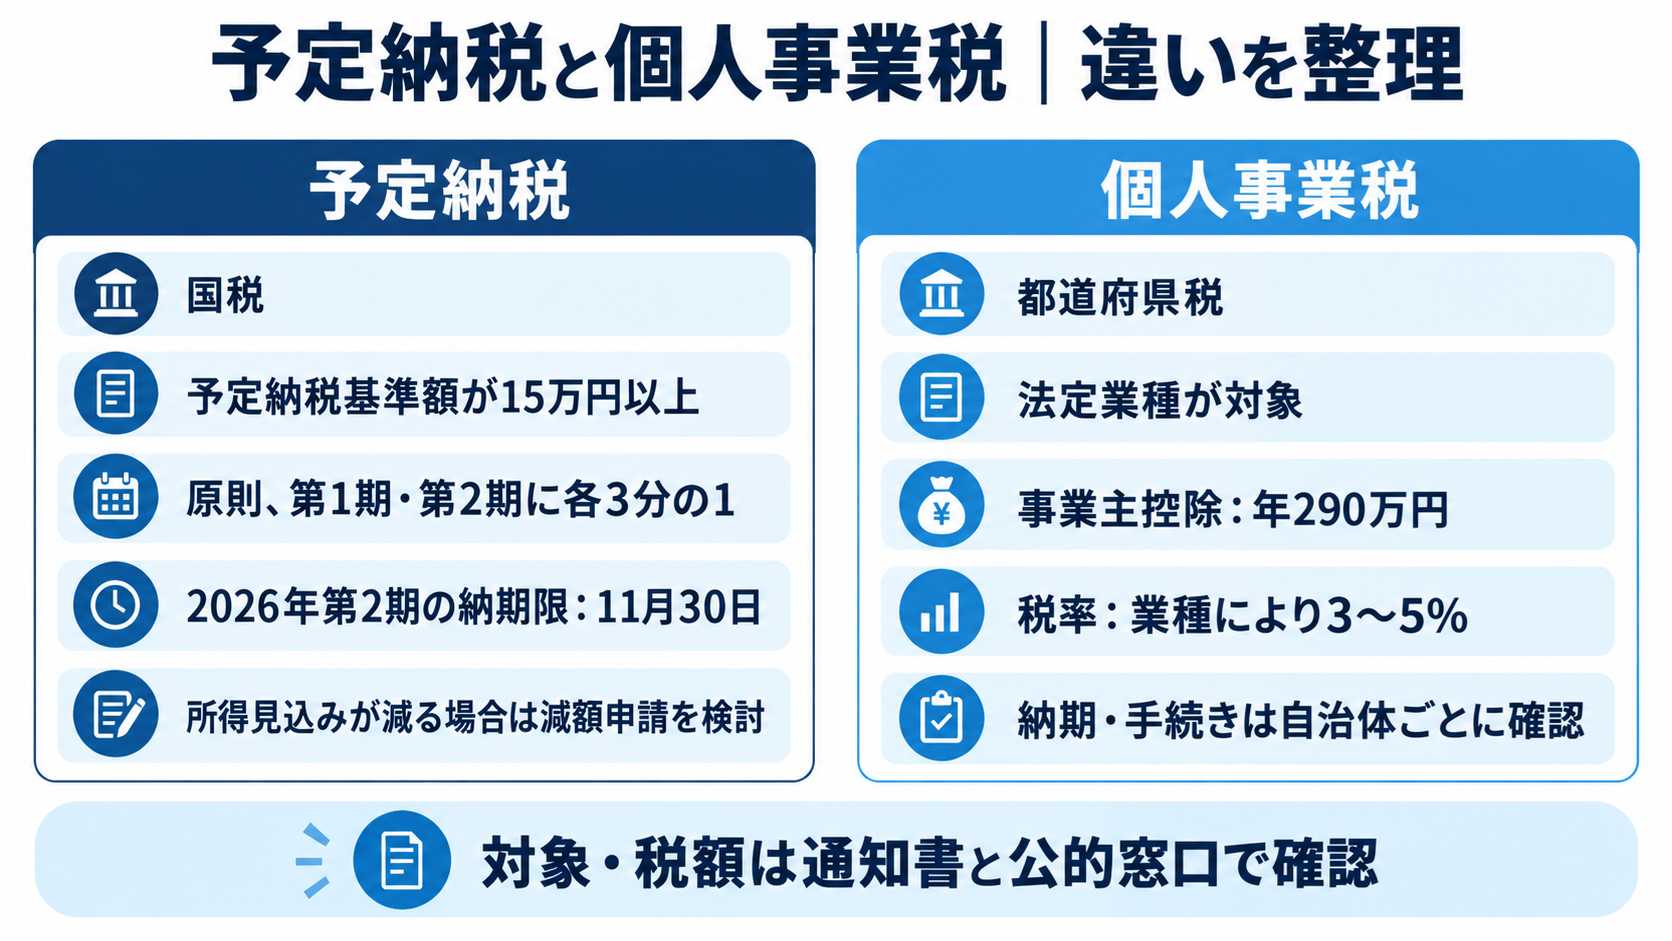
- 所得税の「予定納税」は基準額15万円以上の人が対象で、第2期(11月1日〜11月30日)に基準額の3分の1を納めます。
- 個人事業税は年290万円の事業主控除があり、都道府県によって異なるものの、多くの地域で第2期の納期が11月に設定されています。
- 2つの納税が同じ11月に重なると負担感が増すため、事前の資金繰り計画と、いざというときの資金調達の選択肢を知っておくことが重要です。
なぜ11月は個人事業主にとって「二重の納税月」になりやすいのか
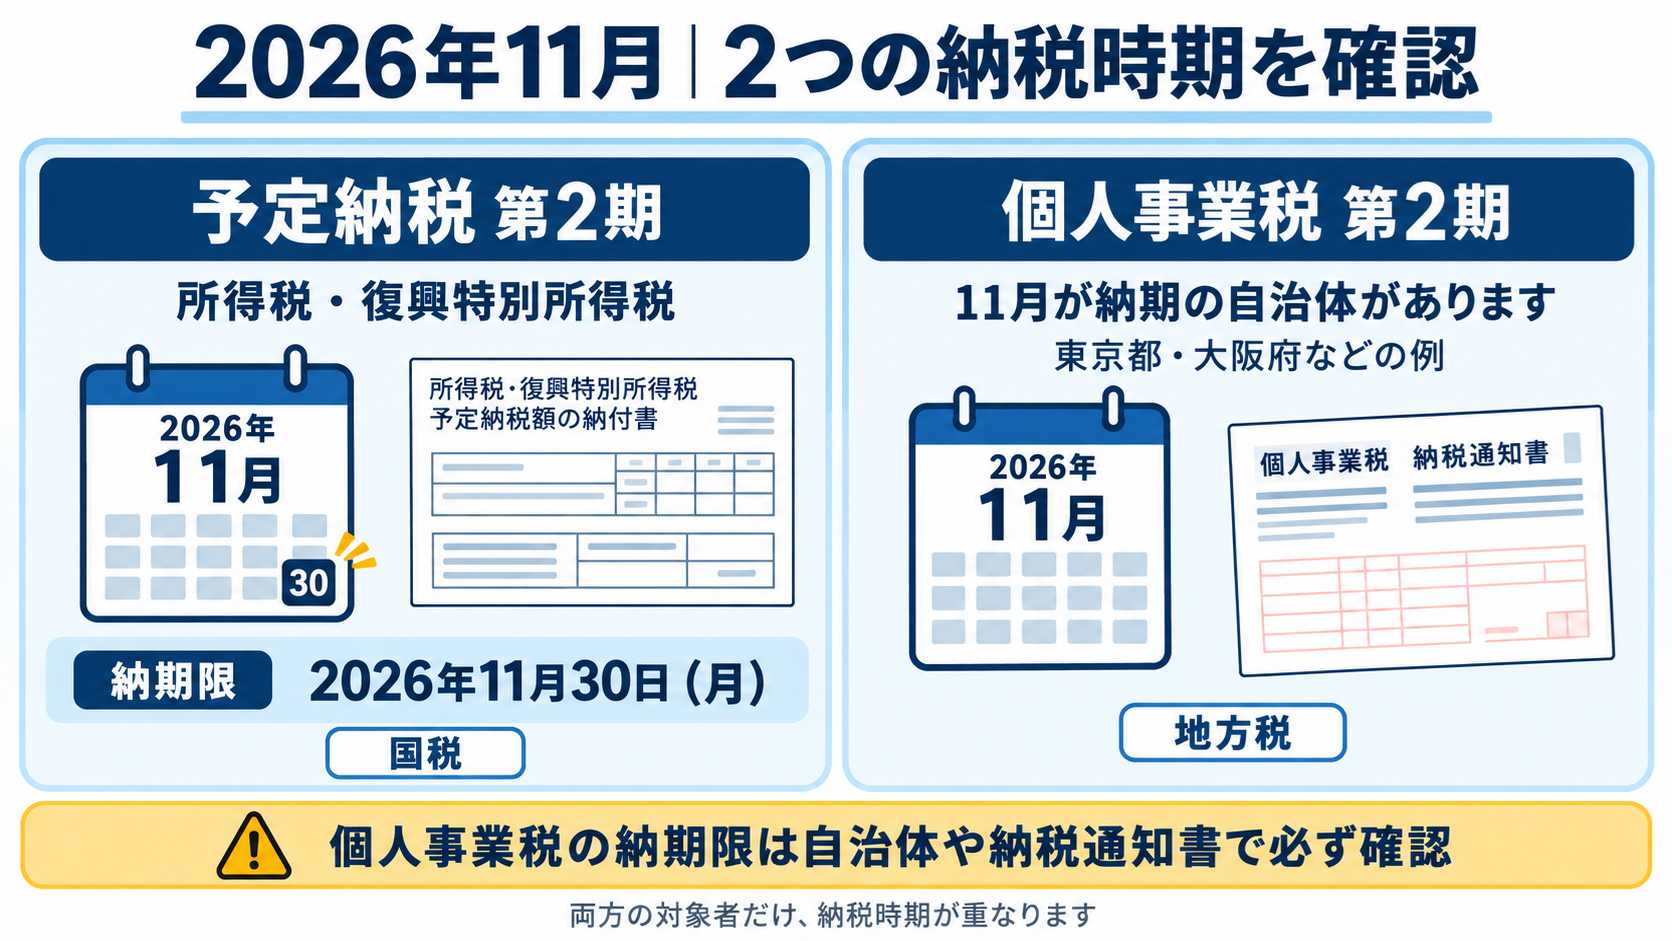
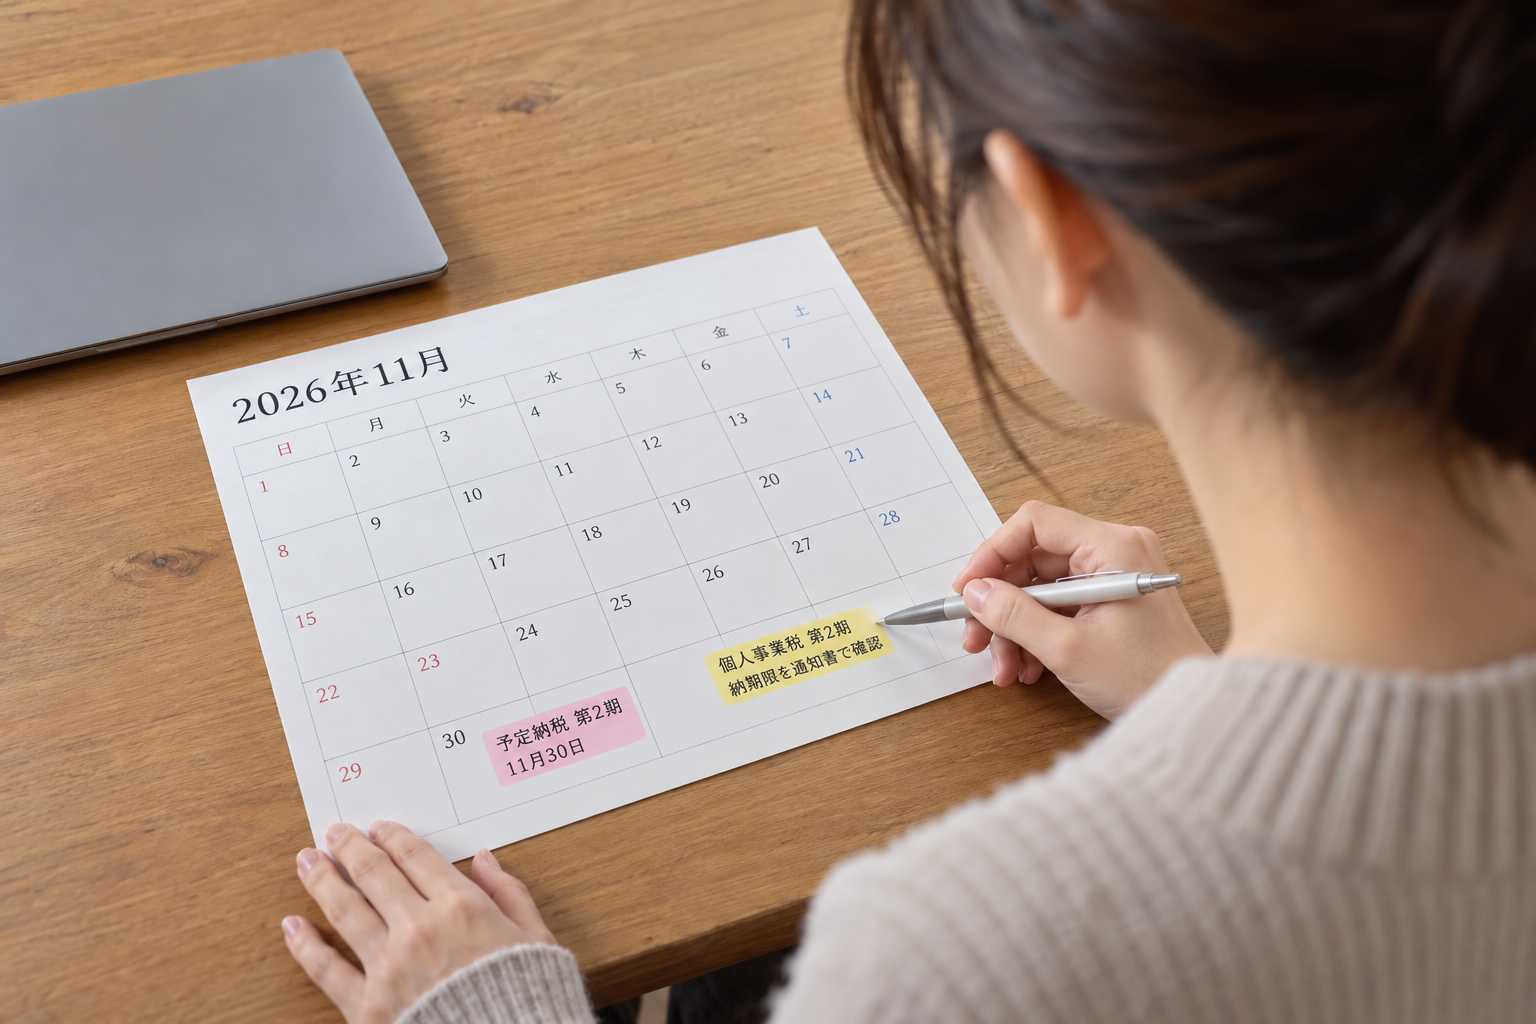
給与所得者の所得税は、通常、給与から源泉徴収され、年末調整または確定申告で精算されます。一方、個人事業主は、予定納税の対象になる場合、原則として年2回に分けて所得税等を前払いします。また、法定業種を営み、所得などの課税要件を満たす場合は、都道府県へ個人事業税を納めます。
この2つの制度はそれぞれ別の役所(国税庁系統の税務署と、都道府県の税事務所)が管轄しているため、本来は無関係に設計されています。しかし、国税庁の公式情報によれば所得税の予定納税の第2期は11月1日から11月30日までと定められており、大阪府の公式情報によれば個人事業税も原則として第1期が8月、第2期が11月の年2回とされています。この結果として、多くの個人事業主にとって11月は「両方の納期が重なりやすい月」になっています。
予定納税とは何か|対象になる人・ならない人
予定納税は、その年の所得税を1年分まとめて翌年3月に納めるのではなく、前年の所得をもとに算出した「予定納税基準額」の一部を、年の途中で前払いする制度です。国税庁の公式情報によれば、対象となるのは予定納税基準額が15万円以上の人で、原則としてその年5月15日時点で確定している前年分の申告納税額が基準額となります。
納付額は、予定納税基準額の3分の1を第1期(7月1日〜7月31日)と第2期(11月1日〜11月30日)にそれぞれ納める仕組みです(特別農業所得者の場合は異なる)。つまり、前年の所得が一定以上あった個人事業主ほど、7月と11月の2回、まとまった金額を事前に用意しておく必要があります。前年より今年の所得が大きく下がる見込みがある場合は、税務署に「予定納税額の減額申請」を行える制度もあります。国税庁の公式情報によれば、第2期分のみの減額申請期間は原則11月1日から11月15日までです。2026年は11月15日が日曜日のため、提出期限は翌日の11月16日(月)です。該当しそうな場合は早めに準備しましょう。
個人事業税とは何か|事業主控除290万円と業種別の税率
個人事業税は、都道府県に納める地方税です。大阪府の公式情報では、地方税法で定められた70の法定業種を営む個人が対象とされています。税額は、事業所得等から事業主控除(年290万円)や適用できる繰越控除などを差し引いた課税標準額に、業種別税率を乗じて計算します。事業期間が1年未満の場合、事業主控除は月割りになります。
税率は業種によって異なり、大阪府の公式情報では、物品販売業や飲食店業などを含む第一種事業(37業種)と、多くのサービス業などを含む第三種事業(30業種)は原則5%、畜産業・水産業・薪炭製造業の第二種事業(3業種)は4%とされています。あん摩・マッサージ・指圧・はり・きゅう・柔道整復に類する事業や装蹄師業は3%と、一部業種には軽減された税率が適用されます。
納期については、大阪府の公式情報では原則として第1期が8月、第2期が11月の年2回、年税額が1万円以下の場合は8月に全額納付とされています。東京都主税局の公式情報でも、第1期8月・第2期11月という同じ構成が確認できるため、少なくとも大阪府・東京都では第2期が11月という点は共通しています。ただし、これはあくまで一部自治体の例であり、お住まいの都道府県によって納期の月や詳細が異なる場合があるため、実際の納期は必ず自分が住んでいる都道府県税事務所から送付される納税通知書で確認してください。
売上の入金日と納税期限がずれる場合の資金管理
個人事業主は、売上の発生日と実際の入金日が離れることがあります。予定納税や個人事業税の納期限までに現金を用意できるよう、売掛金の入金予定と納税額を別々に確認し、資金が不足する期間を把握することが重要です。
特に、取引先からの売掛金の入金が翌月末・翌々月末といったサイトになっている業種では、「仕事はしているのに、手元の現金が足りない時期に、重い納税が重なる」という状況が起こりやすくなります。これは個人事業主の経営努力が不足しているからではなく、制度上どうしても生じやすい構造的なタイミングのずれだと理解しておきましょう。
【比較表】予定納税と個人事業税の違い
| 項目 | 予定納税(所得税) | 個人事業税 |
|---|---|---|
| 管轄 | 税務署(国税) | 都道府県税事務所(地方税) |
| 対象 | 予定納税基準額が15万円以上の人 | 法定業種に該当し、控除後に課税標準額が残る人 |
| 納期(原則) | 2026年は第1期:7月31日まで/第2期:11月30日まで | 都道府県により異なる(大阪府の例:第1期8月・第2期11月) |
| 納付額の目安 | 予定納税基準額の3分の1を2回 | 事業所得等から事業主控除・適用可能な控除を差し引き、業種別税率(3〜5%)を乗じた額 |
| 減額・調整の制度 | 税務署への減額申請が可能 | 自治体により異なるため要確認 |
11月の納税に備えて、今からできること
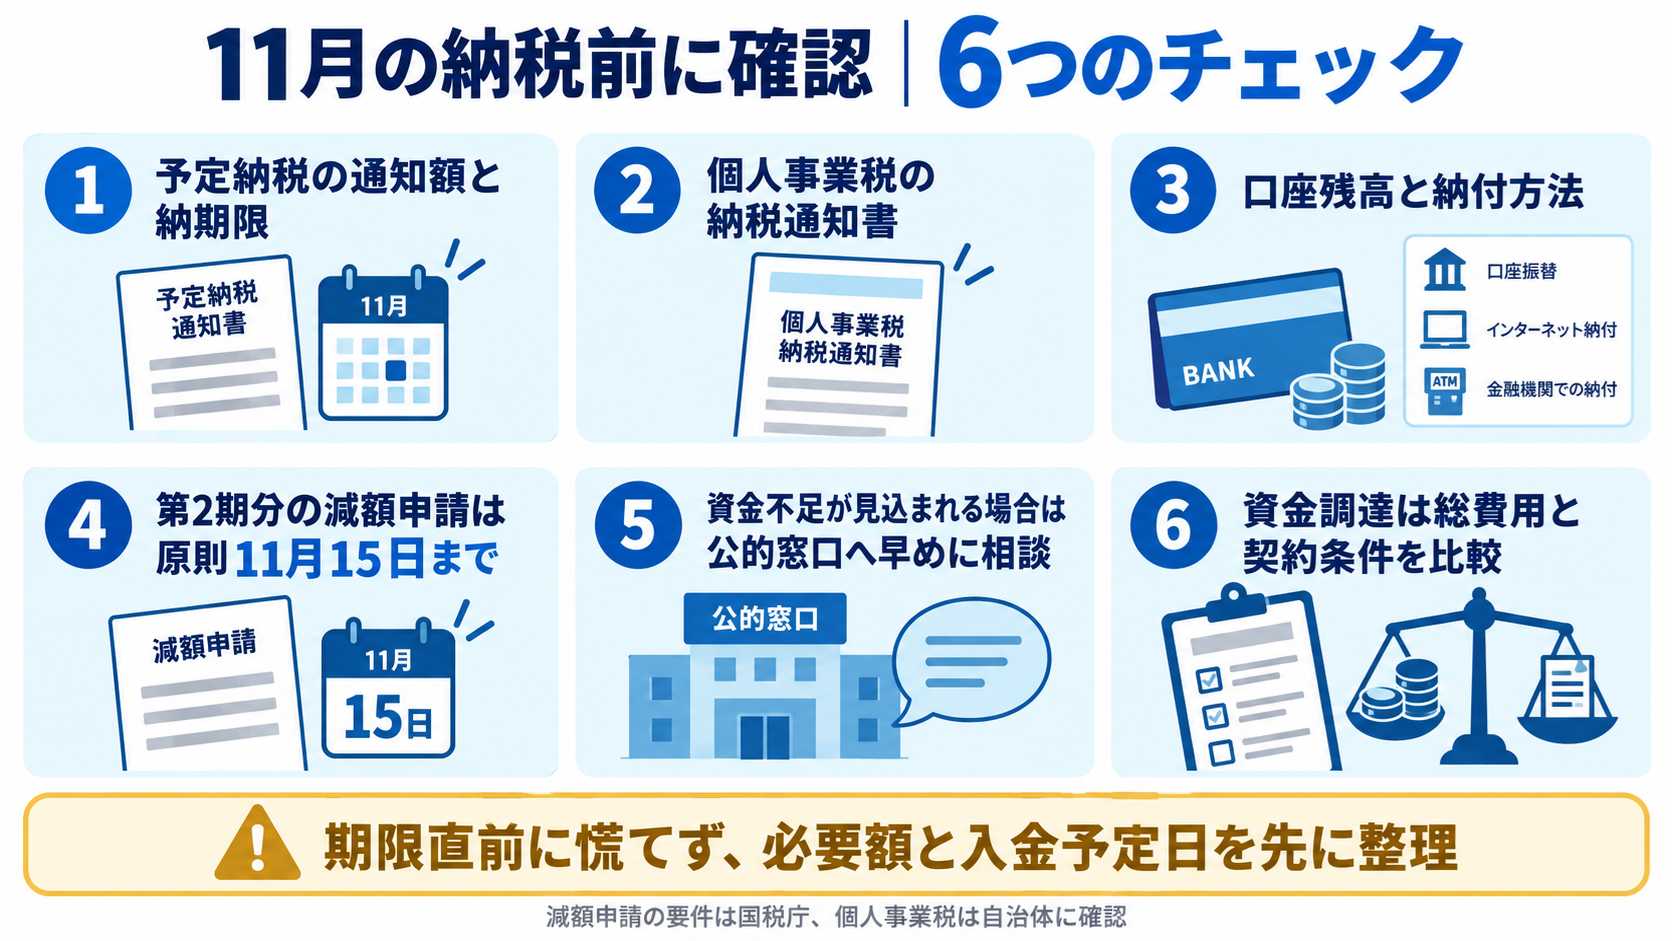
- 予定納税の通知(税務署から送付される「予定納税額の通知書」)と、個人事業税の納税通知書の両方を手元で確認し、合計でいくら必要になるかを早めに把握しましょう。
- 売掛金の入金予定日と納期を並べて確認し、資金が不足するタイミングがないかをカレンダー上で可視化しましょう。
- 前年より所得が下がる見込みがある場合は、予定納税の減額申請が使えるか税務署に相談しましょう。
- 口座を分け、納税専用の資金を売上から一定割合で先取りしておく習慣をつけましょう。
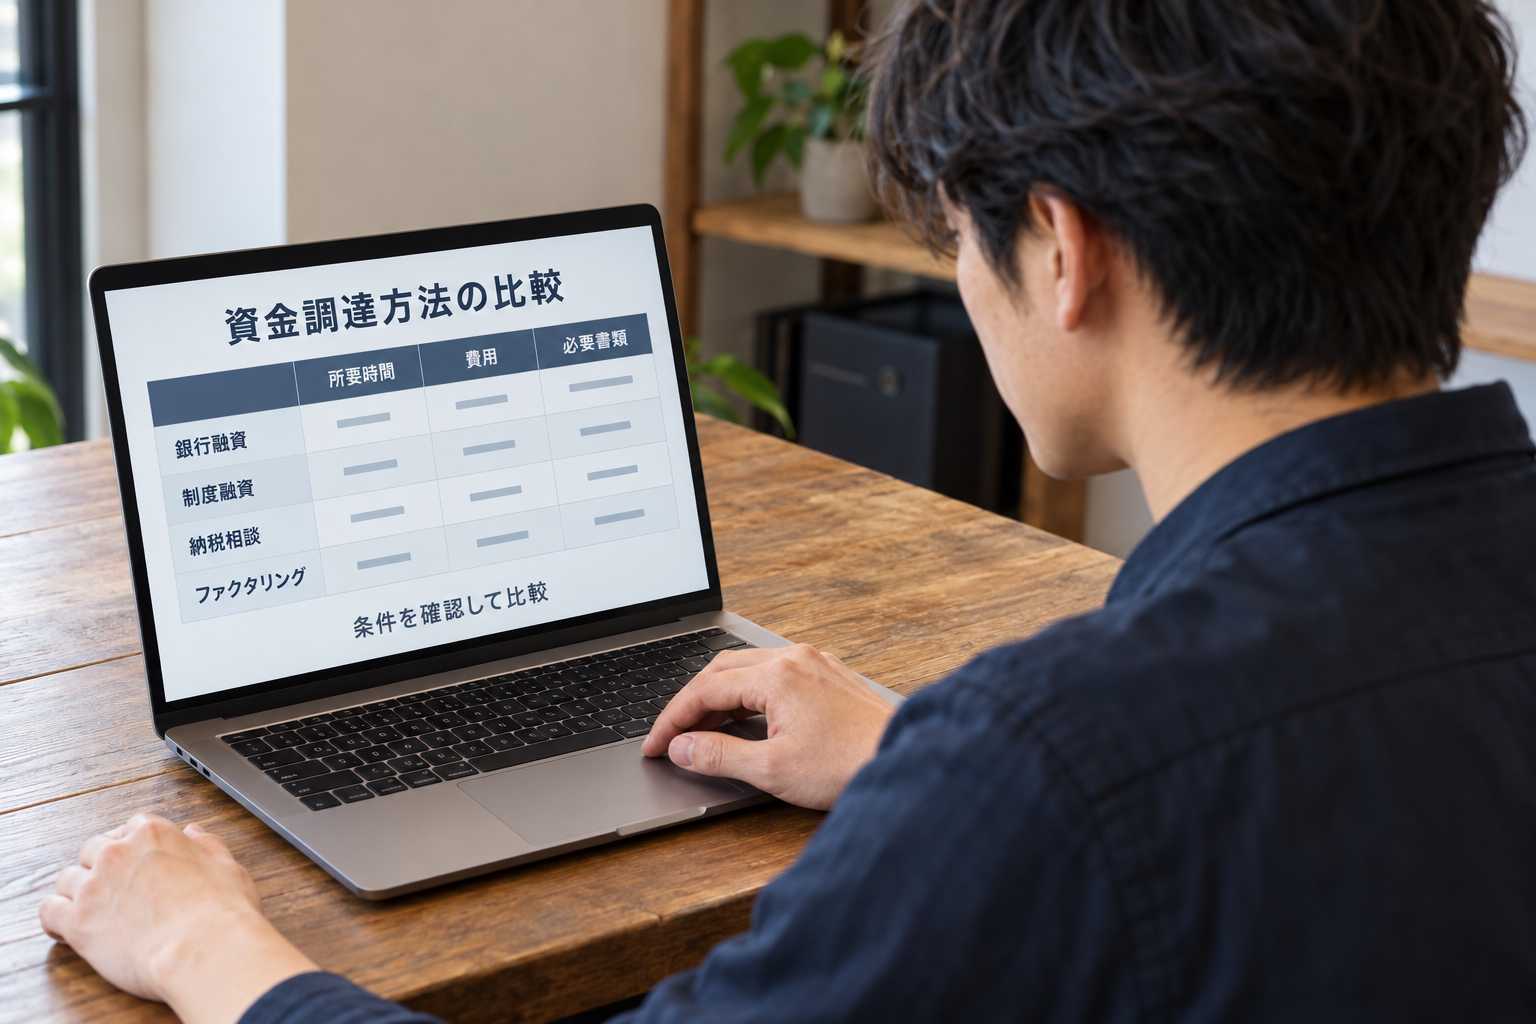
- どうしても一時的な資金不足が見込まれる場合は、銀行融資・納税資金専用のローン・ファクタリングなど、複数の選択肢を事前に比較しておきましょう。
【比較表】急な資金ニーズへの対応方法ごとの特徴
| 方法 | スピード感 | 向いているケース | 注意点 |
|---|---|---|---|
| 銀行・信用金庫の融資 | 数週間〜1か月程度かかることが多い | 時間的な余裕がある場合 | 審査に時間がかかりやすい |
| 日本政策金融公庫等の制度融資 | 数週間程度かかることが多い | 計画的に準備する場合 | 要件・書類が多め |
| ファクタリング | 最短即日を案内する会社もある | 売掛金があり、急いで現金化したい場合 | 手数料がかかる。売掛金の範囲内でのみ利用可能 |
| カードローン等 | 比較的早いとされる | 少額で一時的に補いたい場合 | 金利負担や借入としての扱いに注意 |
ファクタリングは、自社が保有する売掛金(請求書)を専門の会社に買い取ってもらい、入金予定日より前に資金化する方法です。借入ではなく売掛金の売却であるため、負債として扱われない点が特徴とされています。一方で、入金予定額から手数料が差し引かれるため、必ず事前に手数料や条件を確認することが欠かせません。
個人事業主が比較したいファクタリング会社5社
11月の納税資金を準備するためにファクタリングを検討する場合は、同じ請求書と希望入金日で複数社へ見積もりを依頼しましょう。手数料率だけでなく、諸費用を差し引いた受取額、必要書類、契約条件を比較することが大切です。
| 会社名 | 比較ポイント | CTA |
|---|---|---|
| PAYTODAY | オンライン完結で請求書を資金化したい法人・個人事業主向けです。必要書類と入金予定日を確認してください。 | 無料見積もりへ |
| ラボル | オンラインで請求書を早期資金化したい個人事業主向けです。必要書類と見積もり後の受取額を確認しましょう。 | 無料見積もりへ |
| QuQuMo | オンライン完結を重視する事業者向けです。審査に必要な資料と、希望日までに入金可能かを先に確認できます。 | 無料相談を確認 |
| ペイトナー | フリーランスの少額請求書を資金化したい場合の比較候補です。利用上限と手数料を最新の案内で確認してください。 | 公式サイトを見る |
| ビートレーディング | 2社間・3社間の両方を比較したい方に向いています。契約方式ごとの受取額と入金時期を確認しましょう。 | 無料見積もりへ |
※掲載内容は契約や審査結果を保証するものではありません。高額な手数料は資金繰りを悪化させる可能性があります。各社の公式案内と契約書を確認し、無理のない条件でご利用ください。
手取り額の計算例(予定納税額とファクタリング手数料を並べてみる)
以下は、あくまで制度の計算方法を理解するための一例であり、実際の金額は個々の状況によって異なります。
| 項目 | 計算式 | 結果 |
|---|---|---|
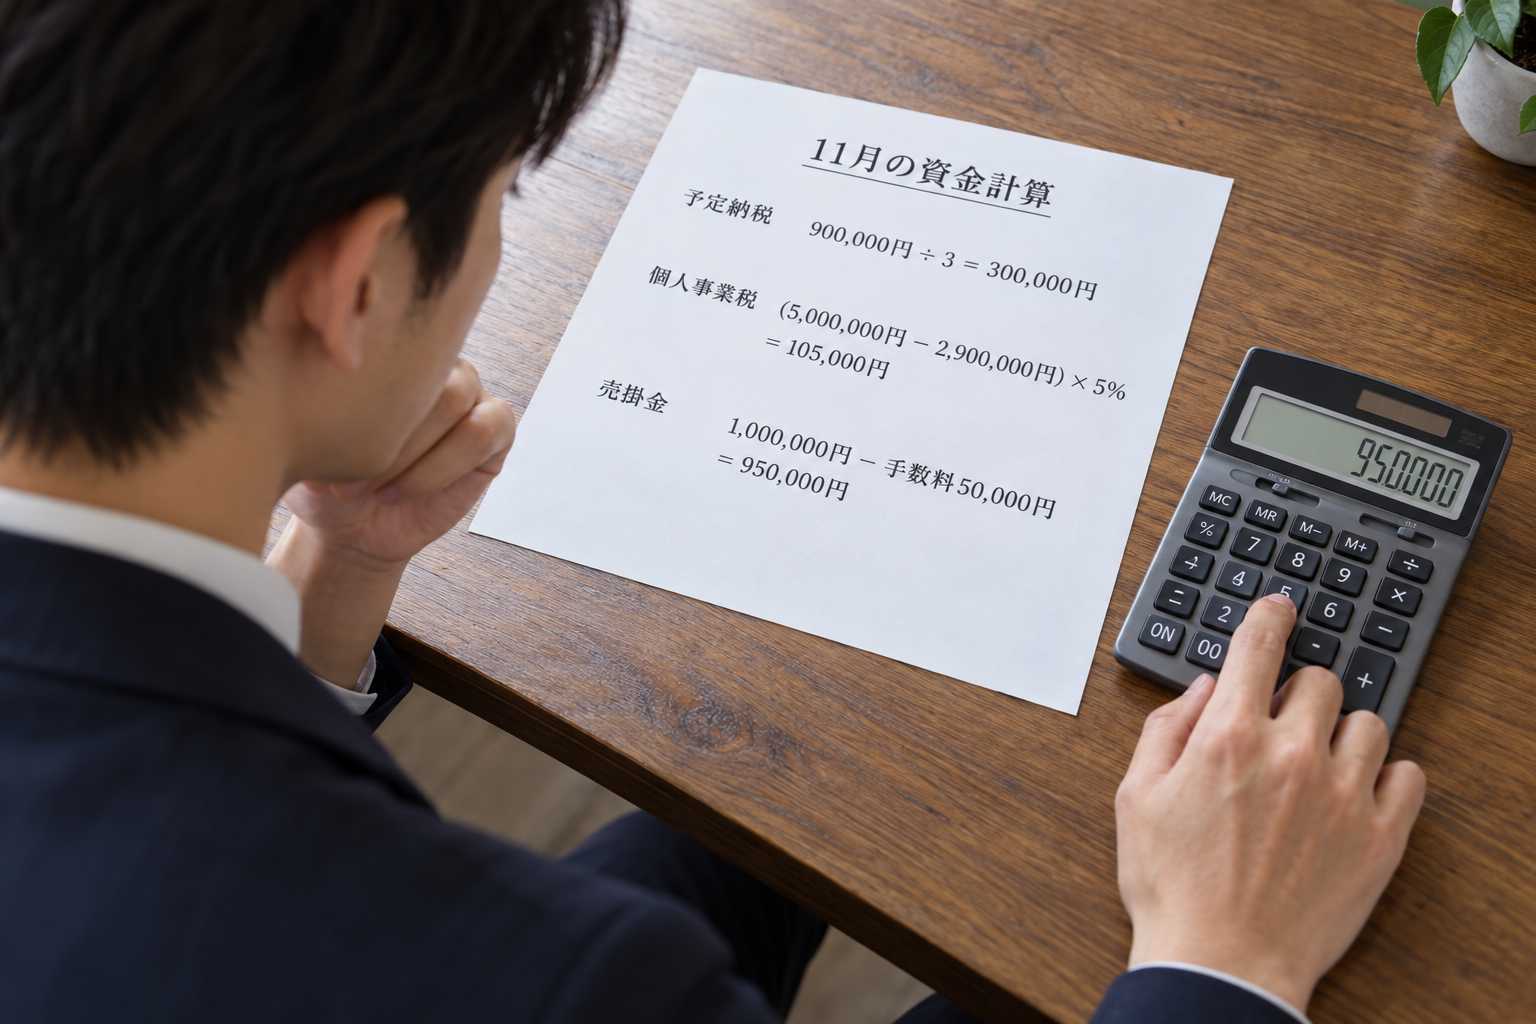
| 予定納税額の例(基準額90万円の場合) | 90万円 ÷ 3 | 30万円(第2期・11月の納付額) |
| 個人事業税額の例(事業所得500万円・税率5%の場合) | (500万円 − 290万円)× 5% | 10万5千円 |
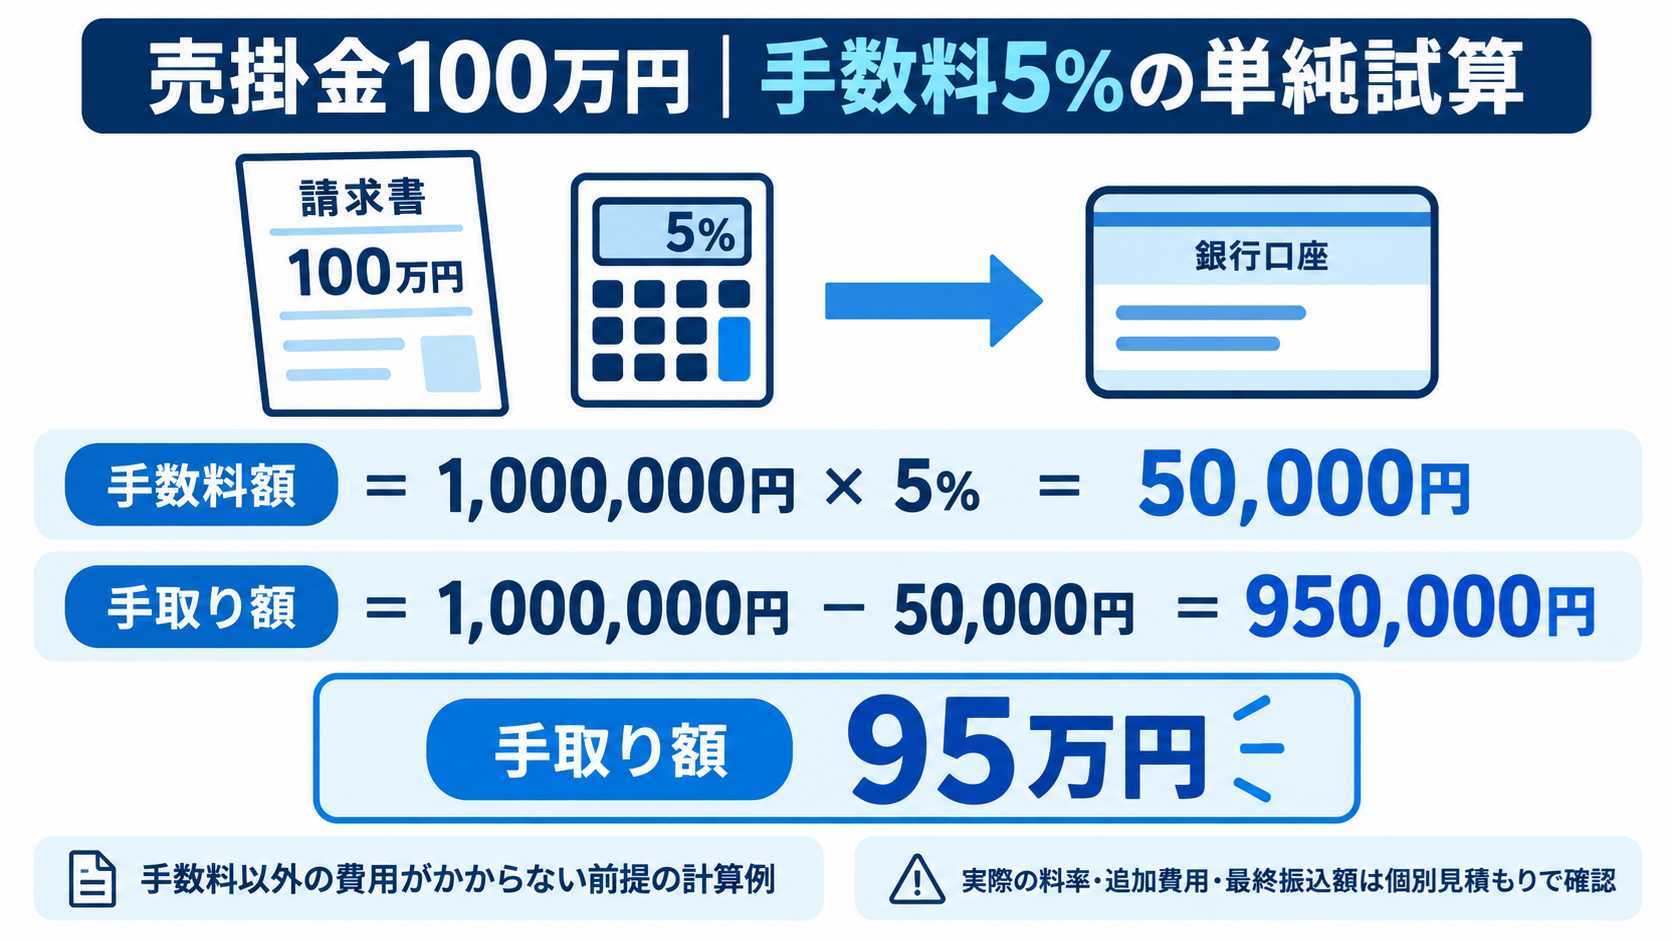
| ファクタリング利用時の例(売掛金100万円・手数料率5%の場合) | 100万円 − 5万円 | 95万円(手取り額) |
予定納税額の例は、前年の所得税額(予定納税基準額)が90万円だった場合、第2期(11月)に納める予定納税額を国税庁の計算方法に基づいて算出したものです。個人事業税額の例は、大阪府の計算方法(事業主控除290万円・税率5%の業種)に基づく一例であり、実際の控除・税率は業種・自治体により異なります。ファクタリングの手数料率も会社や取引内容によって大きく異なるため、いずれも必ず見積もり時に実際の金額を確認してください。
申込みから入金までの3ステップ
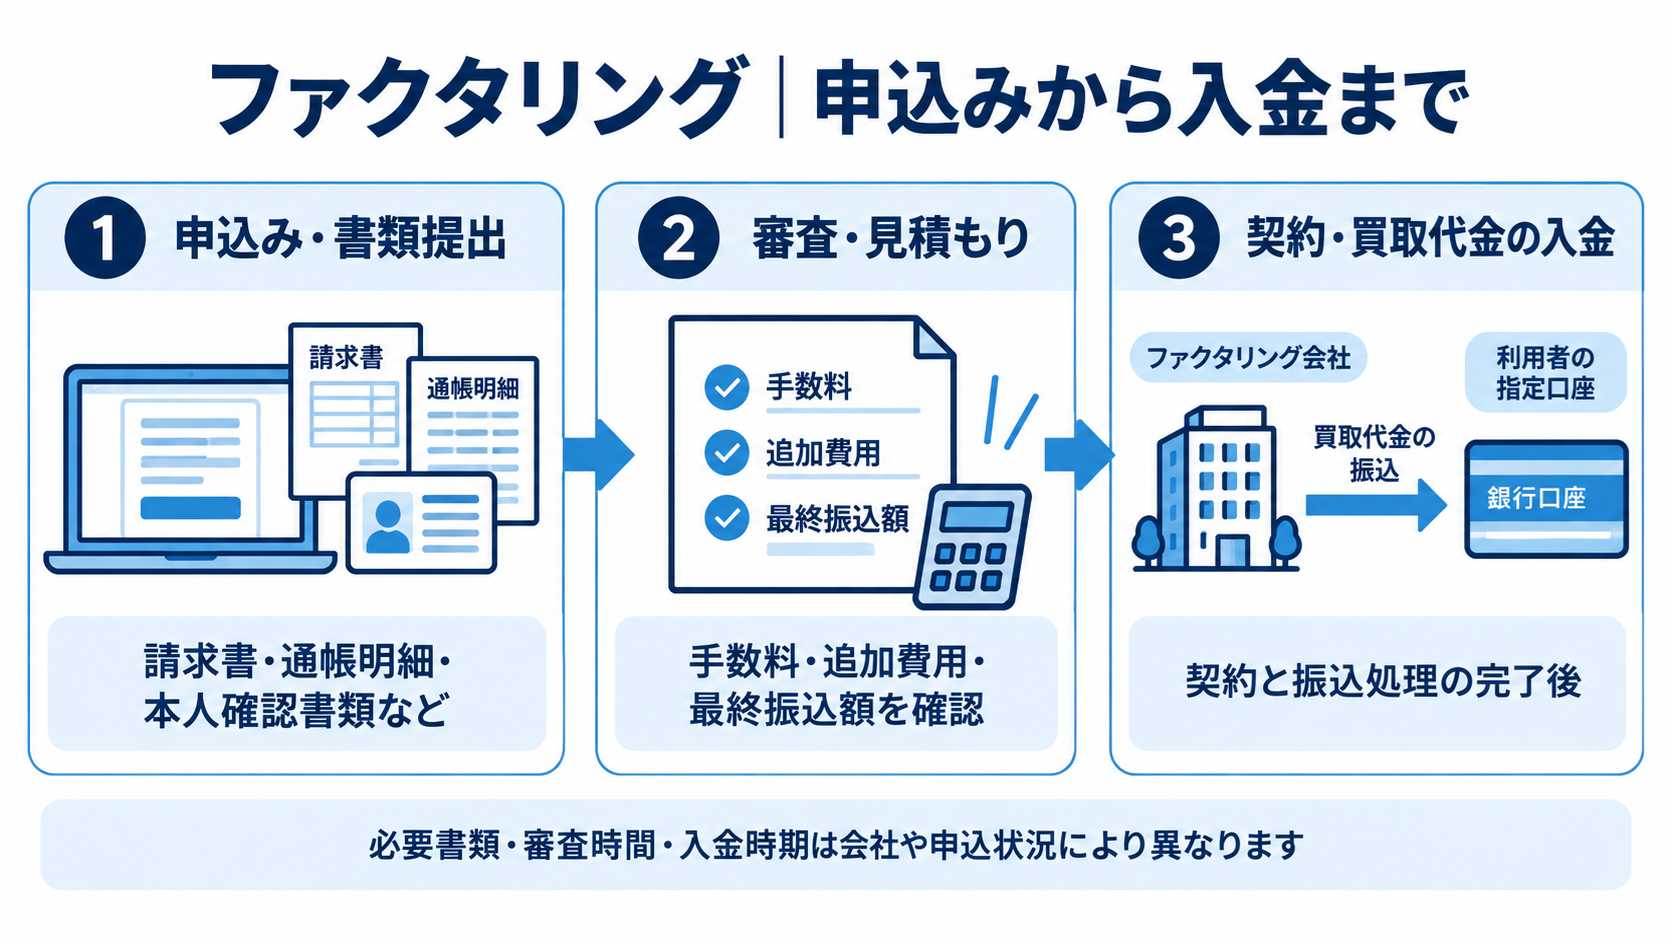
- 必要書類の準備:請求書、通帳のコピー、本人確認書類など、各社が指定する書類を準備します。
- 申込み・見積もり依頼:オンラインまたは電話で申込みを行い、買取可能額・手数料の見積もりを受け取ります。
- 契約・入金:提示された条件に同意して契約を締結すると、指定の口座に資金が入金されます。
スピード感は会社によって異なるため、11月の納期までに確実に資金化したい場合は、余裕を持って早めに相談することをおすすめします。
利用する前に確認したいチェックリスト
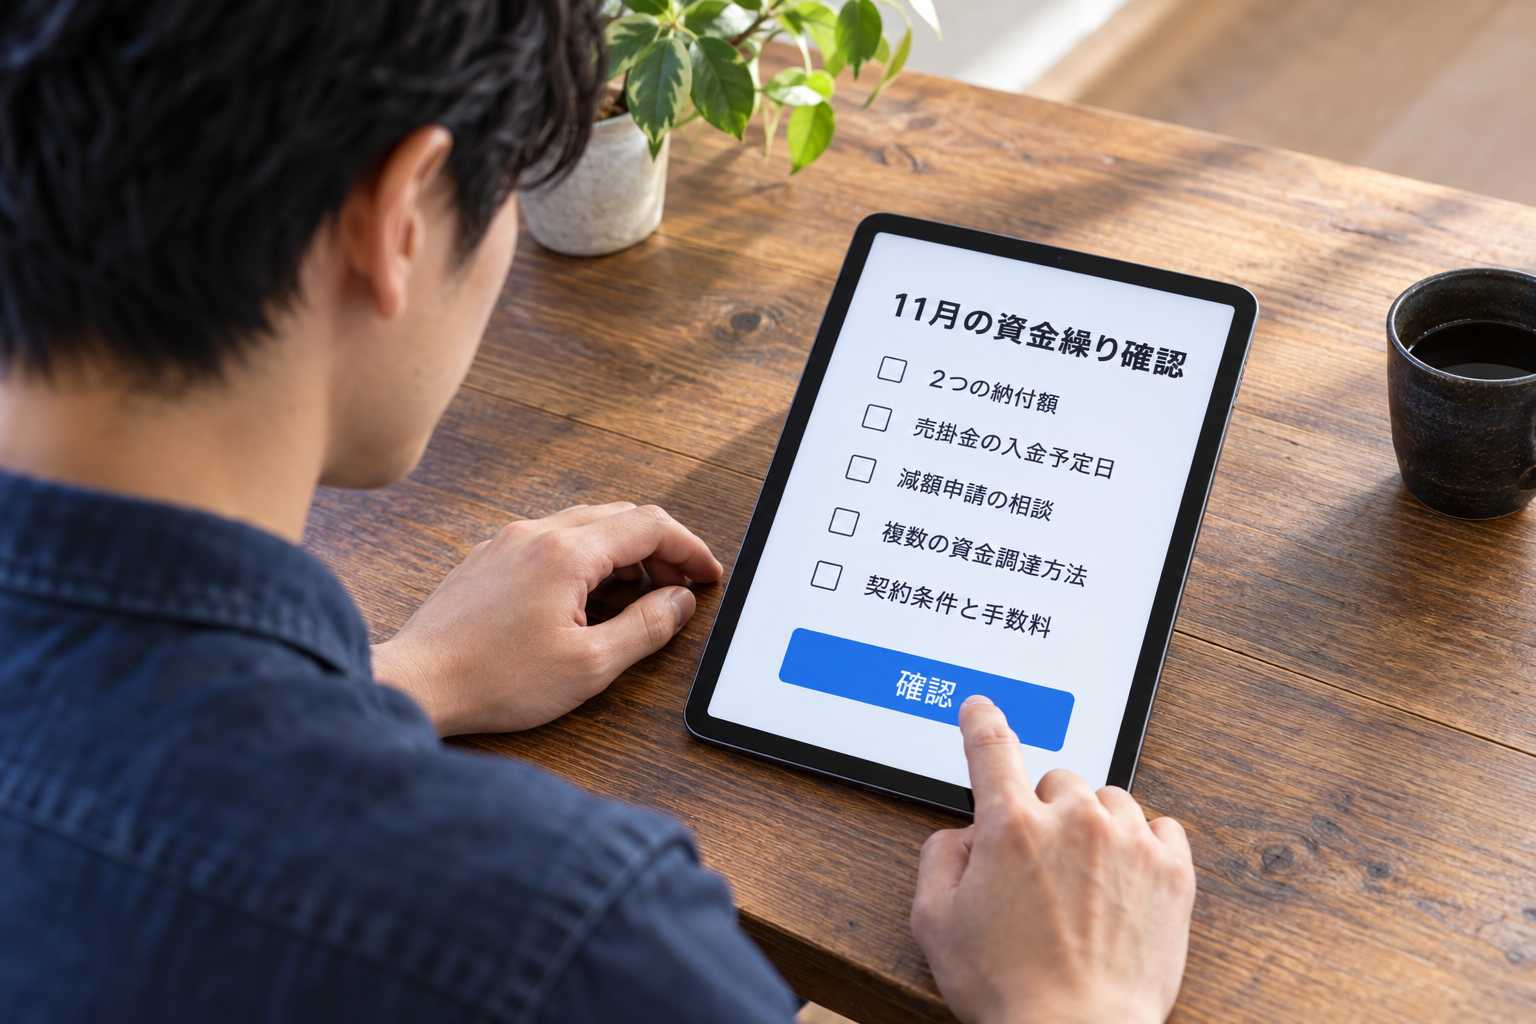
- 予定納税の通知書・個人事業税の納税通知書の金額を確認したか
- 売掛金の入金予定日と納期の間に、資金が不足する期間がないか確認したか
- 税務署への減額申請が使えるかどうか確認したか
- ファクタリングを検討する場合、手数料率・対応可能金額・必要書類を複数社で比較したか
- 契約内容(2社間・3社間、償還請求権の有無など)を契約前に確認したか
- 金融庁が注意を呼びかけている違法な貸付・偽装ファクタリングではないかを確認したか
よくある質問(FAQ)
Q1. 予定納税と個人事業税は、必ず両方納める必要がありますか?
必ず両方が課されるわけではありません。予定納税は予定納税基準額が15万円以上の場合に対象となります。個人事業税は、法定業種に該当し、事業所得等から事業主控除や適用可能な控除を差し引いた後に課税標準額が残る場合など、所定の要件を満たすと課税されます。
Q2. 個人事業税の納期は、全国共通ですか?
いいえ。個人事業税は地方税であり、納期は都道府県の条例で定められています。本記事で紹介した大阪府の例(第1期8月・第2期11月)は一例であり、お住まいの都道府県によって異なる場合があります。必ず自分が住んでいる都道府県税事務所からの納税通知書を確認してください。
Q3. 予定納税を期限までに納められない場合、どうなりますか?
期限を過ぎると延滞税が発生する可能性があります。所得が前年より下がる見込みがある場合は、税務署への減額申請を検討し、資金不足が見込まれる場合は早めに資金調達の方法を検討することをおすすめします。
Q4. ファクタリングを使うと、借金になりますか?
ファクタリングは、保有している売掛金(請求書)を売却する取引であり、一般的には借入(負債)とは扱われないとされています。ただし、契約内容によって扱いが異なる場合があるため、契約前に必ず確認してください。
Q5. どのファクタリング会社を選べばよいかわかりません。
手数料率、対応可能金額、入金スピード、必要書類は会社によって異なります。1社だけでなく複数社から見積もりを取り、比較してから判断することをおすすめします。facpita.jpの「はじめての方へ」ページや比較表も参考にしてください。
まとめ
個人事業主にとって、11月は所得税の予定納税(第2期)と、多くの地域で個人事業税(第2期)の納期が重なりやすい月です。予定納税や個人事業税の対象となる場合は、事前に制度を理解し、売掛金の入金予定とあわせて資金繰りを可視化しておくことが何より重要です。それでも一時的に資金が不足する場合は、銀行融資や制度融資に加えて、売掛金を早期に現金化するファクタリングという選択肢もあります。いずれの方法を選ぶ場合も、必ず複数の条件を比較し、納得したうえで利用することをおすすめします。
関連記事
※本記事は一般的な情報提供を目的としており、個別の税務相談については税理士・税務署にご確認ください。
※本記事にはファクタリング会社の紹介を含みます。
