
インボイス2割特例はいつまで?廃止後の資金繰り対策【2026年】
インボイス2割特例は、2026年9月30日までの日を含む課税期間で終了します。個人事業主は2026年分の申告まで適用でき、要件を満たす場合は2027年分・2028年分で3割特例を利用できます。制度変更で納税額が増える可能性があるため、早めの試算と資金繰りの準備が必要です。
本記事では、2割特例の終了時期、3割特例・簡易課税・本則課税の違いを一次資料に基づいて整理します。あわせて、売掛金を早期に資金化するファクタリングの仕組みと、比較候補にしたい5社を紹介します。個別の税務判断は、税務署または税理士へご確認ください。
この記事でわかること
| 項目 | 内容 |
|---|---|
| 対象読者 | インボイス発行事業者として登録し、2割特例を利用してきた個人事業主で、2027年以降の消費税負担の変化と資金繰りに備えたい人 |
| 記事のテーマ | インボイス制度「2割特例」の廃止時期と、廃止後の選択肢(3割特例・簡易課税・本則課税)、資金繰りを見直す選択肢としてのファクタリング |
| 比較する会社数 | 5社(ラボル、QuQuMo、ペイトナー、フリーナンス、PAYTODAY) |
| 参照した公的情報 | 国税庁の公表資料、金融庁の注意喚起 |
| 税務についての注意 | 本記事の制度説明は一般的な内容です。個別具体的な税務判断は、税務署または税理士にご確認ください |
そもそも「2割特例」とは何だったのか
2割特例とは、インボイス制度(適格請求書等保存方式)の開始にあわせて、それまで消費税を納める義務のなかった免税事業者が、新たにインボイス発行事業者として登録し課税事業者になった場合に、消費税の納付額を「売上に係る消費税額の2割」という簡易な計算で済ませられるようにした特例です(出典:国税庁の公表資料)。本来、消費税額の計算には、売上にかかる消費税から仕入れにかかる消費税を差し引く「本則課税」や、業種ごとに決められた割合で計算する「簡易課税」という方法がありますが、2割特例はこれらよりもさらに事務負担を軽くする目的で、インボイス制度の開始にあわせた時限的な措置として設けられたものです。
| 項目 | 内容 |
|---|---|
| 対象 | インボイス制度の開始にあわせて、免税事業者から新たにインボイス発行事業者(課税事業者)になった事業者 |
| 計算方法 | 納付税額=売上に係る消費税額 × 20% |
| 位置づけ | 本則課税・簡易課税よりも事務負担の軽い、時限的な特例 |
2割特例はいつまで使える?個人事業主の場合
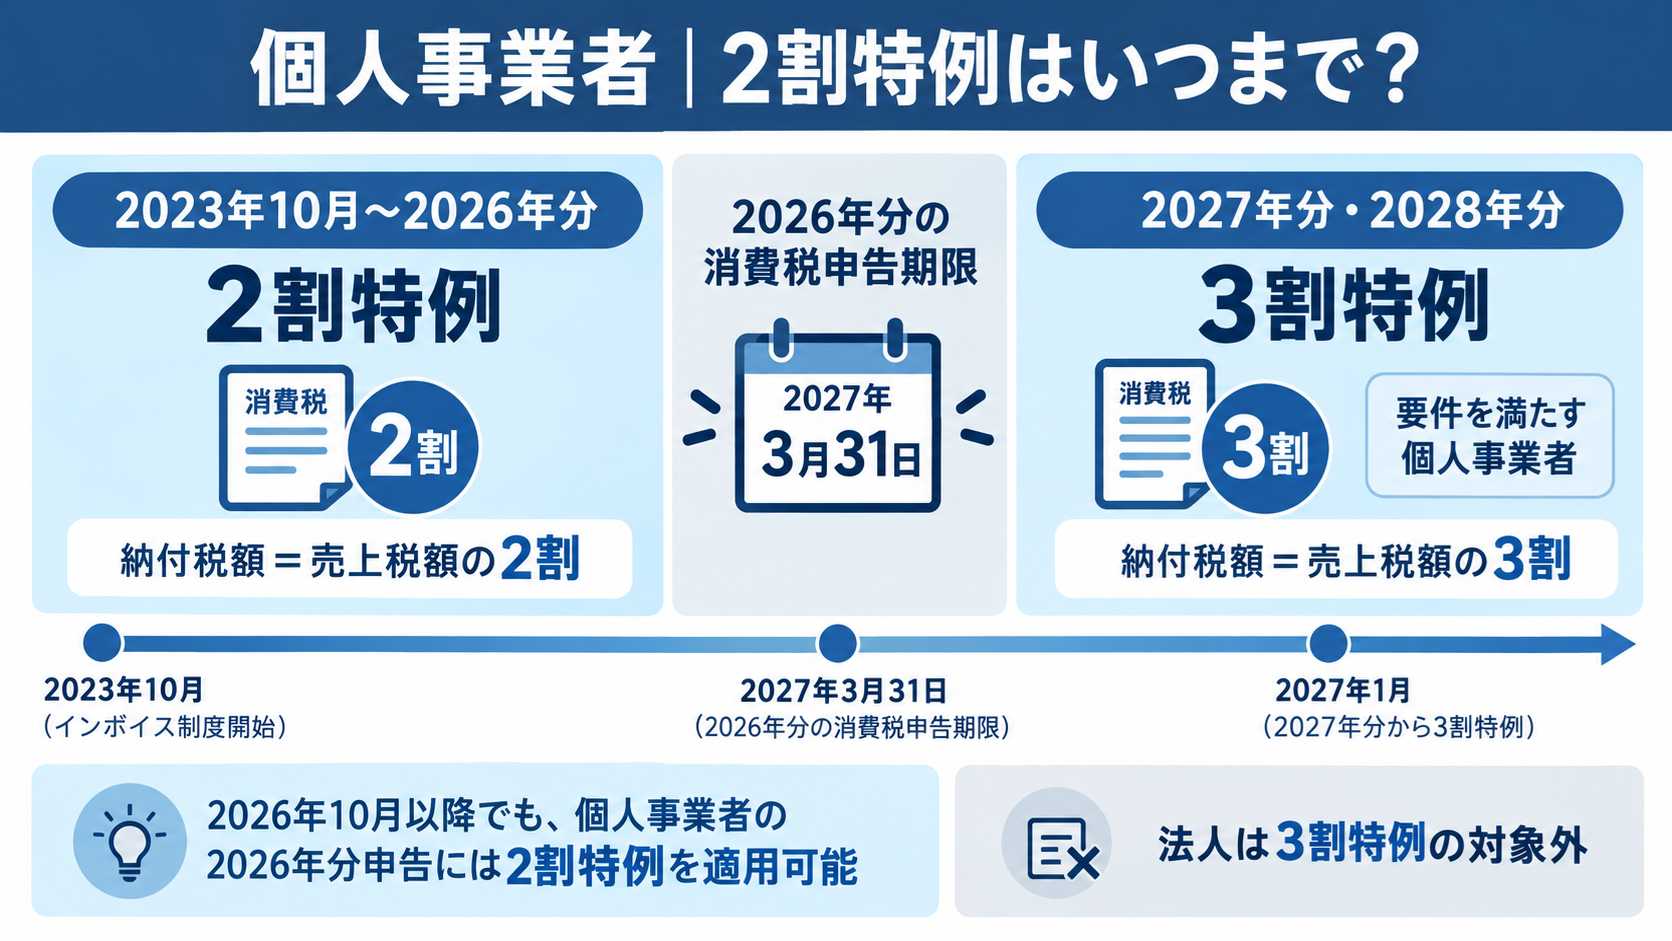
国税庁の公表資料によると、2割特例は令和5年(2023年)10月1日から令和8年(2026年)9月30日までの日を含む課税期間が対象とされており、令和8年9月30日までの日を含む課税期間で終了しました(出典:国税庁、確認日2026年10月25日)。
個人事業主の課税期間は1月1日から12月31日までであるため、令和8年9月30日を含む課税期間は「2026年1月1日〜12月31日」の1年間にあたります。つまり、個人事業主が2割特例を使えるのは2026年分(令和8年分)の確定申告までで、提出期限は2027年(令和9年)3月31日とされています(出典:国税庁「令和8年度税制改正特集」、確認日2026年10月25日)。
| 事業形態 | 2割特例が使える最後の課税期間 | 最後の確定申告期限 |
|---|---|---|
| 個人事業主(1月〜12月が課税期間) | 2026年分(令和8年分) | 2027年3月31日(令和9年3月31日) |
| 法人(事業年度によって異なる) | 令和8年9月30日を含む事業年度 | 各法人の決算スケジュールによる |
2026年10月1日という「廃止日」自体は、2027年3月の確定申告という実際の手続きよりも前に訪れているため、「もう今日から2割特例は一切使えない」と誤解している読者もいるかもしれません。実際には、2026年分(今年分)の確定申告では、引き続き2割特例を使うことができます。
「2割特例」と「免税事業者からの仕入れに関する経過措置」は別の制度です
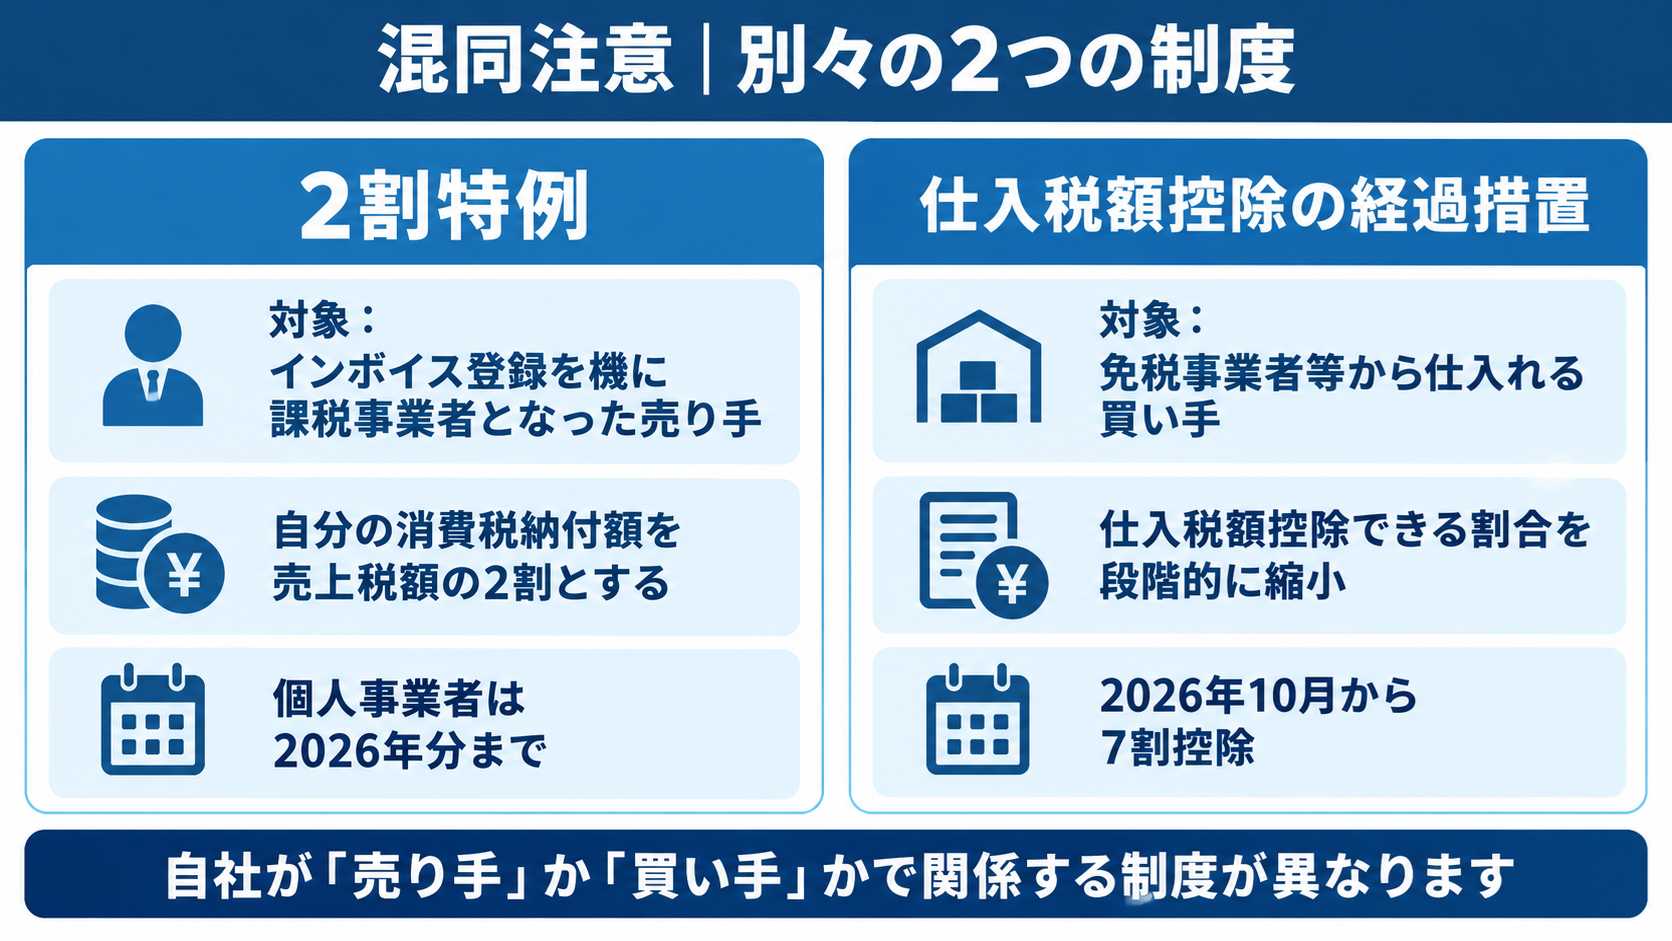
インボイス制度に関する話題の中には、似ているが別の制度がいくつかあります。facpita.jpでは、2026年9月28日に「免税事業者からの仕入れに関する経過措置」というテーマを別の記事で取り上げています。本記事を読んでいる方が混同しないよう、ここで違いを整理しておきます。
| 制度 | 対象となる立場 | 内容 |
|---|---|---|
| 2割特例(本記事のテーマ) | インボイス発行事業者として登録した売り手(主に元・免税事業者) | 自分自身の消費税の納付額を、売上に係る消費税額の2割に軽減できる特例。2026年9月30日までの日を含む課税期間で終了 |
| 免税事業者からの仕入れに関する経過措置 | 免税事業者に発注している買い手 | 免税事業者への支払いについて、一定期間・一定割合まで仕入税額控除を認める経過措置。控除割合が段階的に縮小される |
どちらも「インボイス制度」という大きな枠組みの中の別々の仕組みであり、自分がどちらの立場(売り手として登録した側か、免税事業者に発注している側か)に当てはまるのかによって、関係してくる制度が異なります。両方に当てはまる事業者(免税事業者に発注しつつ、自分自身もインボイス発行事業者として2割特例を使ってきた事業者)もいるため、不安な場合は顧問税理士に自分の状況を伝えて確認することをおすすめします。
2027年以降はどうなる?3割特例と簡易課税・本則課税
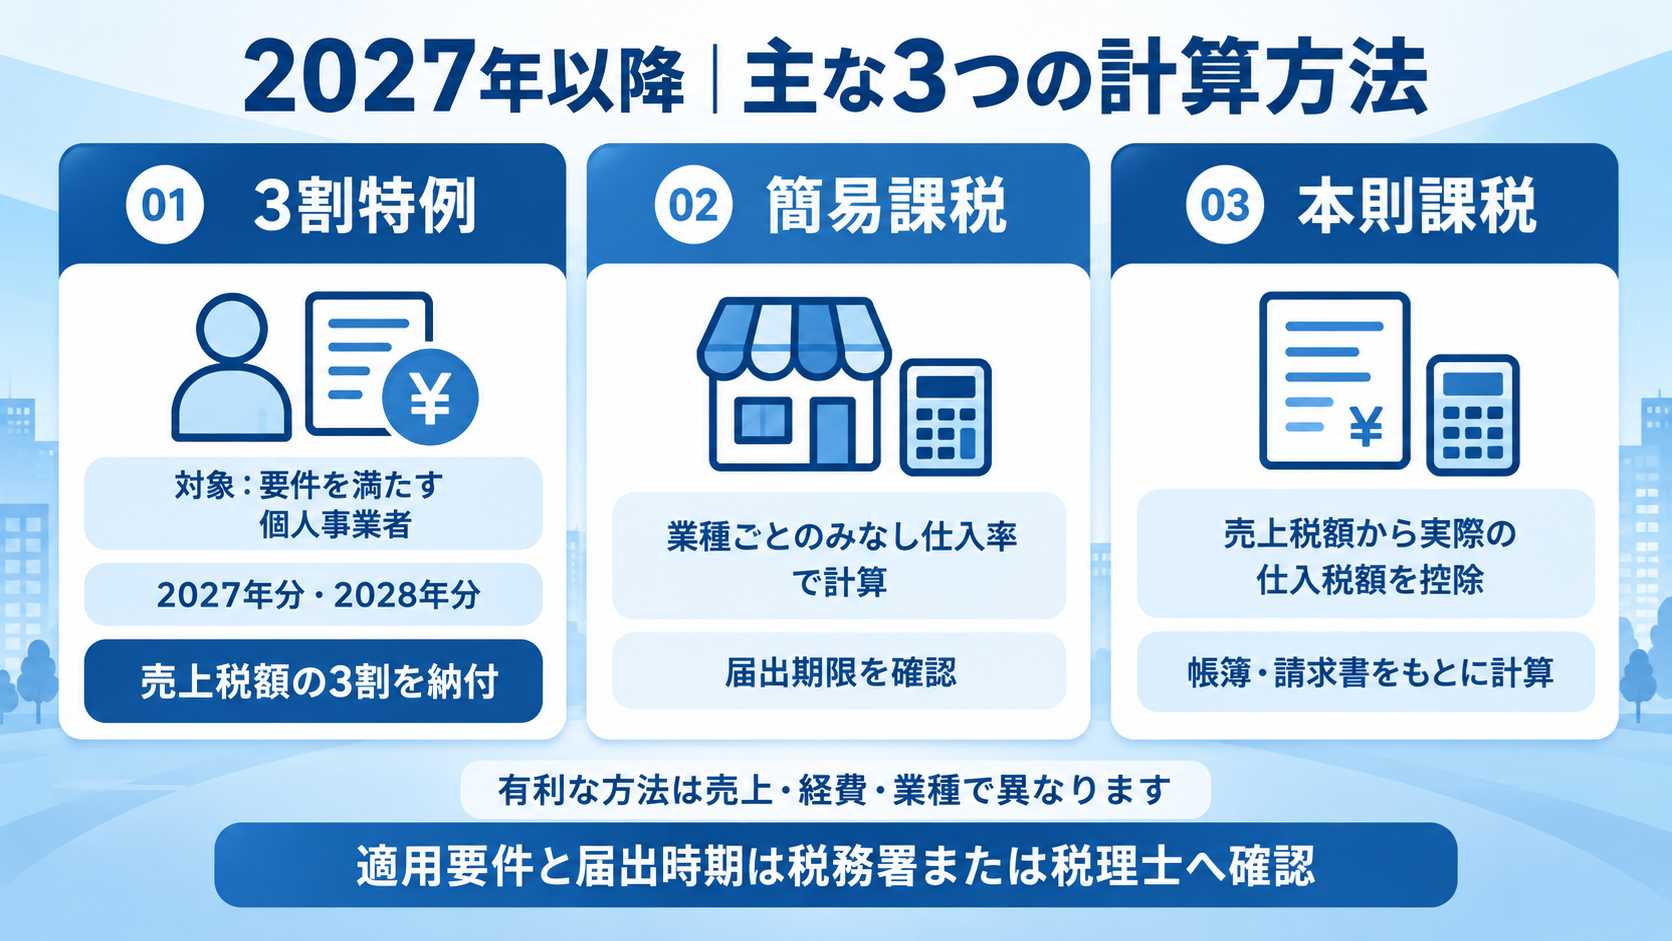
2割特例が使えなくなる2027年分(令和9年分)以降、個人事業主には主に次の選択肢があるとされています。
| 選択肢 | 対象 | 内容 |
|---|---|---|
| 3割特例 | 一定の要件を満たす個人事業者(法人は対象外) | 令和9年分・令和10年分(2027年・2028年)の確定申告に限り、納付税額を売上税額の3割とできる特例です。基準期間の課税売上高1,000万円以下などの要件があります(出典:国税庁「令和8年度税制改正特集」、確認日2026年10月25日)。 |
| 簡易課税制度 | 基準期間の課税売上高が5,000万円以下などの要件を満たす個人・法人 | 業種ごとの「みなし仕入率」を使って納付額を計算します。原則として届出が必要です。 |
| 本則課税(一般課税) | 課税事業者 | 売上に係る消費税額から、実際の仕入れ・経費に係る消費税額を差し引いて納付額を計算する原則的な方法です。 |
3割特例は、基準期間の課税売上高が1,000万円以下であることなど、一定の要件を満たす個人事業者が対象です。法人は利用できません。簡易課税制度は原則として事前の届出が必要ですが、2割特例または3割特例を適用した事業者には、翌課税期間の申告期限までに届出を行うことで、その翌課税期間から簡易課税を適用できる特例があります。適用可否は事業者ごとに異なるため、国税庁の案内を確認し、税理士へ早めに相談してください。
消費税の負担が増えるかもしれない人が、今のうちに確認したいこと
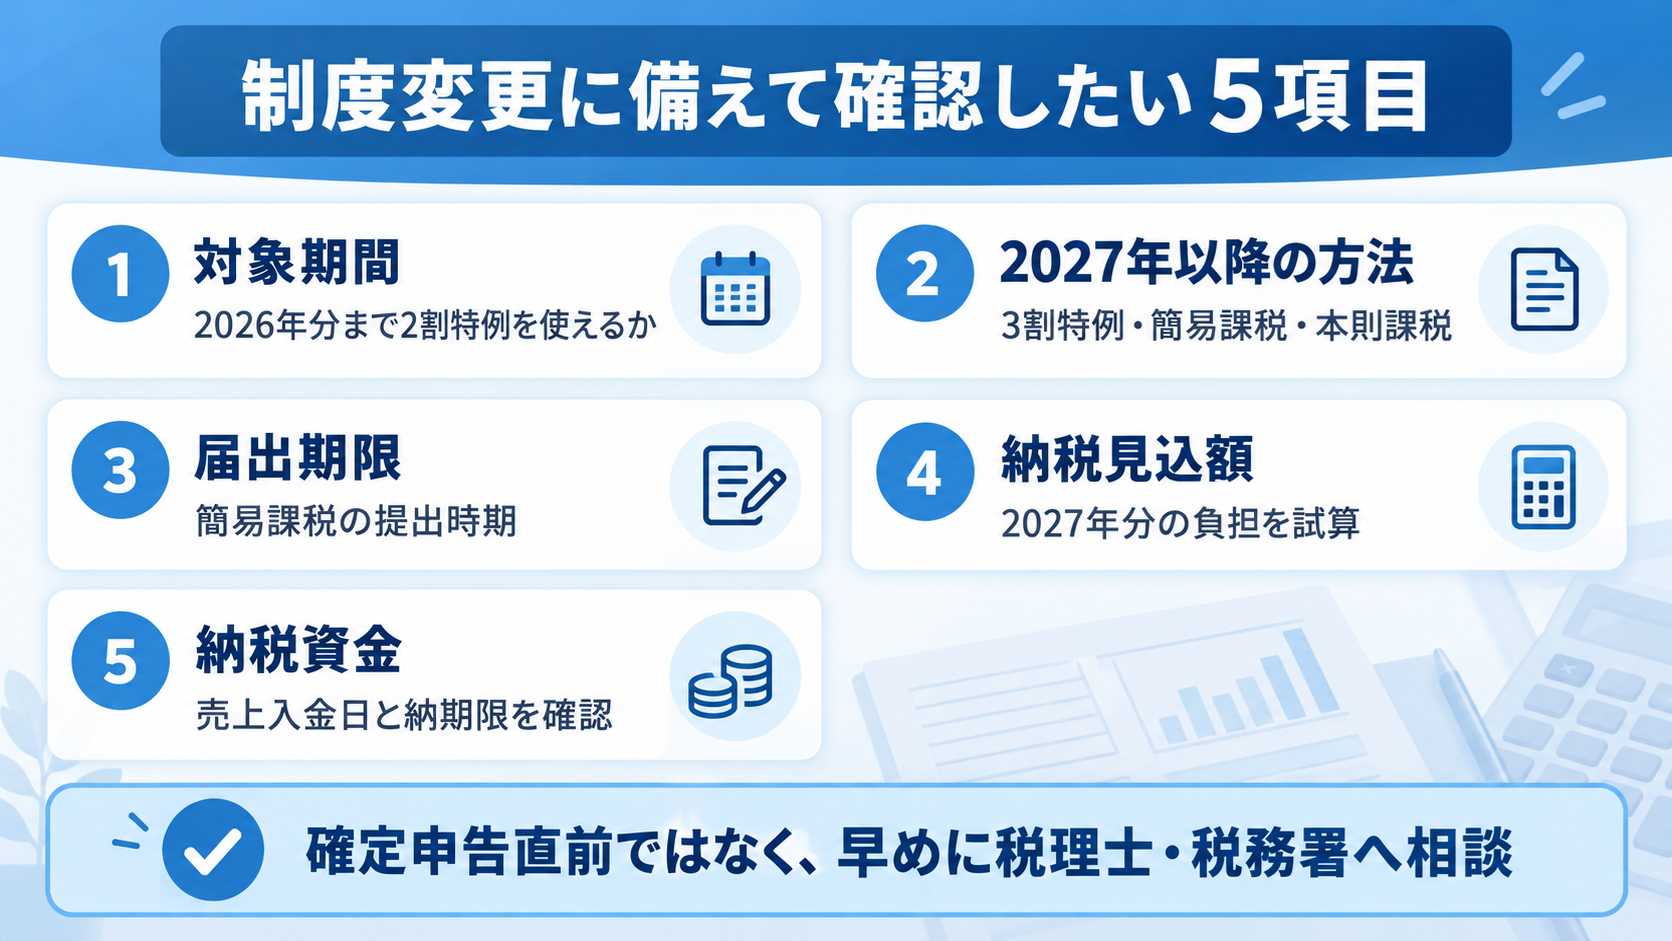
| 確認したいこと | 理由 |
|---|---|
| 自分がいつまで2割特例の対象だったか | 個人事業主であれば2026年分の確定申告が最後となるため、2027年以降の計算方法を早めに決めておく必要がある |
| 簡易課税制度を選ぶ場合の届出期限 | 届出が必要な制度のため、期限に間に合わないと本則課税での計算になる可能性がある |
| 2027年分の消費税の見込み負担額 | 2割特例・3割特例・簡易課税・本則課税のどれを選ぶかで、納付額が変わる可能性がある |
| 取引先(仕入先)の消費税区分 | 仕入先が免税事業者か課税事業者かによって、自社の仕入税額控除の扱いが変わる場合がある |
| 顧問税理士への相談タイミング | 確定申告の直前ではなく、年内のうちに一度相談しておくと、見通しを立てやすい |
消費税の納付額が増える見込みがある場合、その分だけ手元に残る資金が減ることになります。資金繰りを見直すタイミングとして、年内のうちに一度、来年分の消費税の見込み負担額を顧問税理士と確認しておくことをおすすめします。
そもそもファクタリングとはどんな仕組みか
消費税の負担増に備える方法のひとつとして、本記事では売掛金を早期に資金化する「ファクタリング」という方法を紹介します。ファクタリングとは、事業者が保有する売掛金(取引先への請求権)を、支払期日より前にファクタリング会社に買い取ってもらうことで資金化する仕組みです。融資とは異なり、原則として借入ではなく債権の売買として扱われる取引と一般的に説明されています。
| 契約形態 | 関わる当事者 | 特徴 |
|---|---|---|
| 2社間ファクタリング | 利用者とファクタリング会社の2者 | 取引先に知られずに資金化しやすいとされる一方、手数料はやや高めになりやすい傾向があるとされる |
| 3社間ファクタリング | 利用者・取引先・ファクタリング会社の3者 | 取引先の承諾が必要になる一方、手数料を抑えやすい傾向があるとされる |
なお、売掛金の譲渡(債権の売買)そのものは、消費税の非課税取引に該当するとされることが一般的です(出典:freee「ファクタリングの勘定科目は?仕訳方法や注意点も紹介」、確認日2026年10月25日)。買取型ファクタリングは一般に消費税の非課税取引とされています。ただし、契約内容や会計処理によって扱いが異なる可能性があるため、仕訳に迷う場合は税理士へ確認してください。
資金繰りの相談先として比較したいファクタリング会社5社
消費税の納付に備えて資金繰りを見直す場合は、1社だけで判断せず、同じ売掛債権の条件で複数社から見積もりを取りましょう。ここでは、個人事業主やフリーランスが比較候補にしやすい5社を紹介します。利用可否や手数料は審査によって異なるため、最終振込額と契約条件を必ず確認してください。
※以下には広告リンクが含まれます。申込み前に各社の公式ページと契約書で最新条件をご確認ください。
| 会社名 | 比較項目 | CTA |
|---|---|---|
| ラボル | オンライン手続き・必要書類・最終振込額を確認 | ラボルを確認 |
| QuQuMo | 契約方式・手数料・入金までの流れを確認 | QuQuMoを確認 |
| ペイトナー | 個人事業主の利用条件・対象債権・必要書類を確認 | ペイトナーを確認 |
| フリーナンス | 請求書の買取条件・補償内容・総費用を確認 | フリーナンスを確認 |
| PAYTODAY | 対象者・契約方式・手数料の見積もりを確認 | 無料査定を確認 |
複数社へ査定を依頼することはできますが、同じ売掛債権を複数社へ譲渡することはできません。契約先は必ず1社に決め、手数料以外の費用や償還請求権の有無も確認しましょう。
手取り額の計算例(ファクタリング利用時)
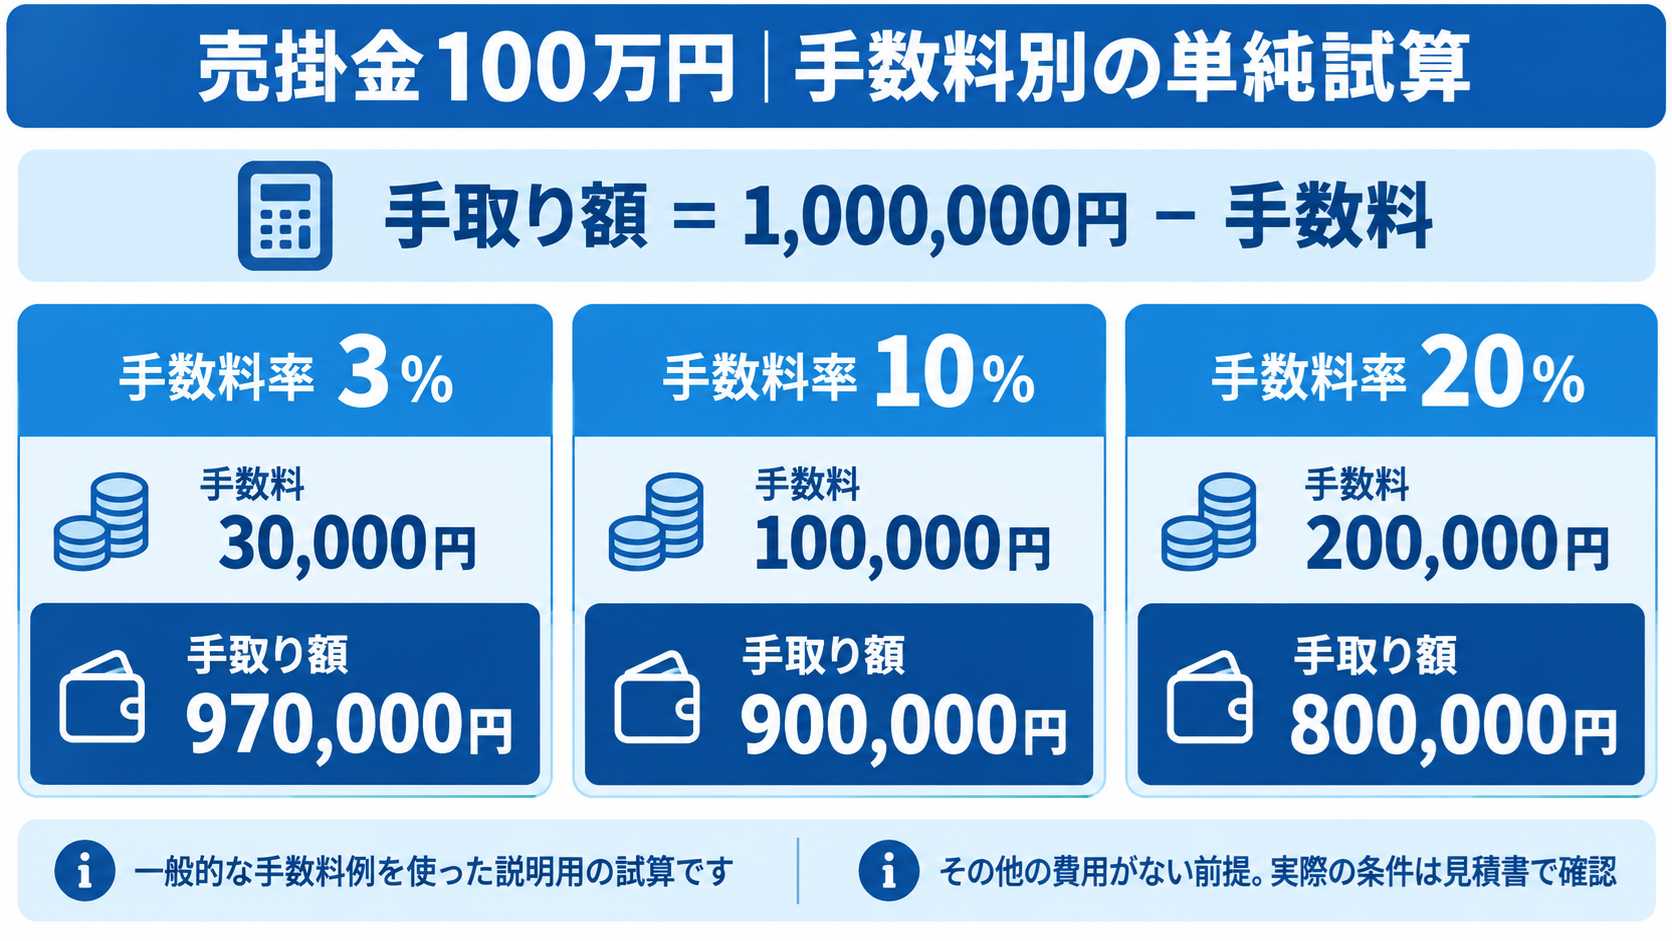
ファクタリングで実際に手元に入る金額は「売掛金(請求書の金額)-手数料」で計算できます。一般的に紹介される手数料のレンジ(2社間で10〜20%程度、3社間で3〜5%程度とされる、出典:freee「資金調達にファクタリングがおすすめな理由とは?」、確認日2026年10月25日)を使って、売掛金100万円の場合の例を示します。
| ケース | 売掛金 | 手数料率 | 手数料額(計算式) | 手取り額(計算式) |
|---|---|---|---|---|
| 3社間ファクタリングの場合(下限) | 100万円 | 3% | 100万円 × 3% = 3万円 | 100万円 - 3万円 = 97万円 |
| 2社間ファクタリングの場合(下限) | 100万円 | 10% | 100万円 × 10% = 10万円 | 100万円 - 10万円 = 90万円 |
| 2社間ファクタリングの場合(上限) | 100万円 | 20% | 100万円 × 20% = 20万円 | 100万円 - 20万円 = 80万円 |
※上記は一般的に紹介されている手数料のレンジを使った説明用の計算例であり、本記事で紹介した5社の実際の手数料ではありません。実際の手数料は、取引先の信用力や請求書の金額、各社の審査結果によって変わるため、必ず見積もりで確認してください。
契約前に確認したい注意点|金融庁の注意喚起
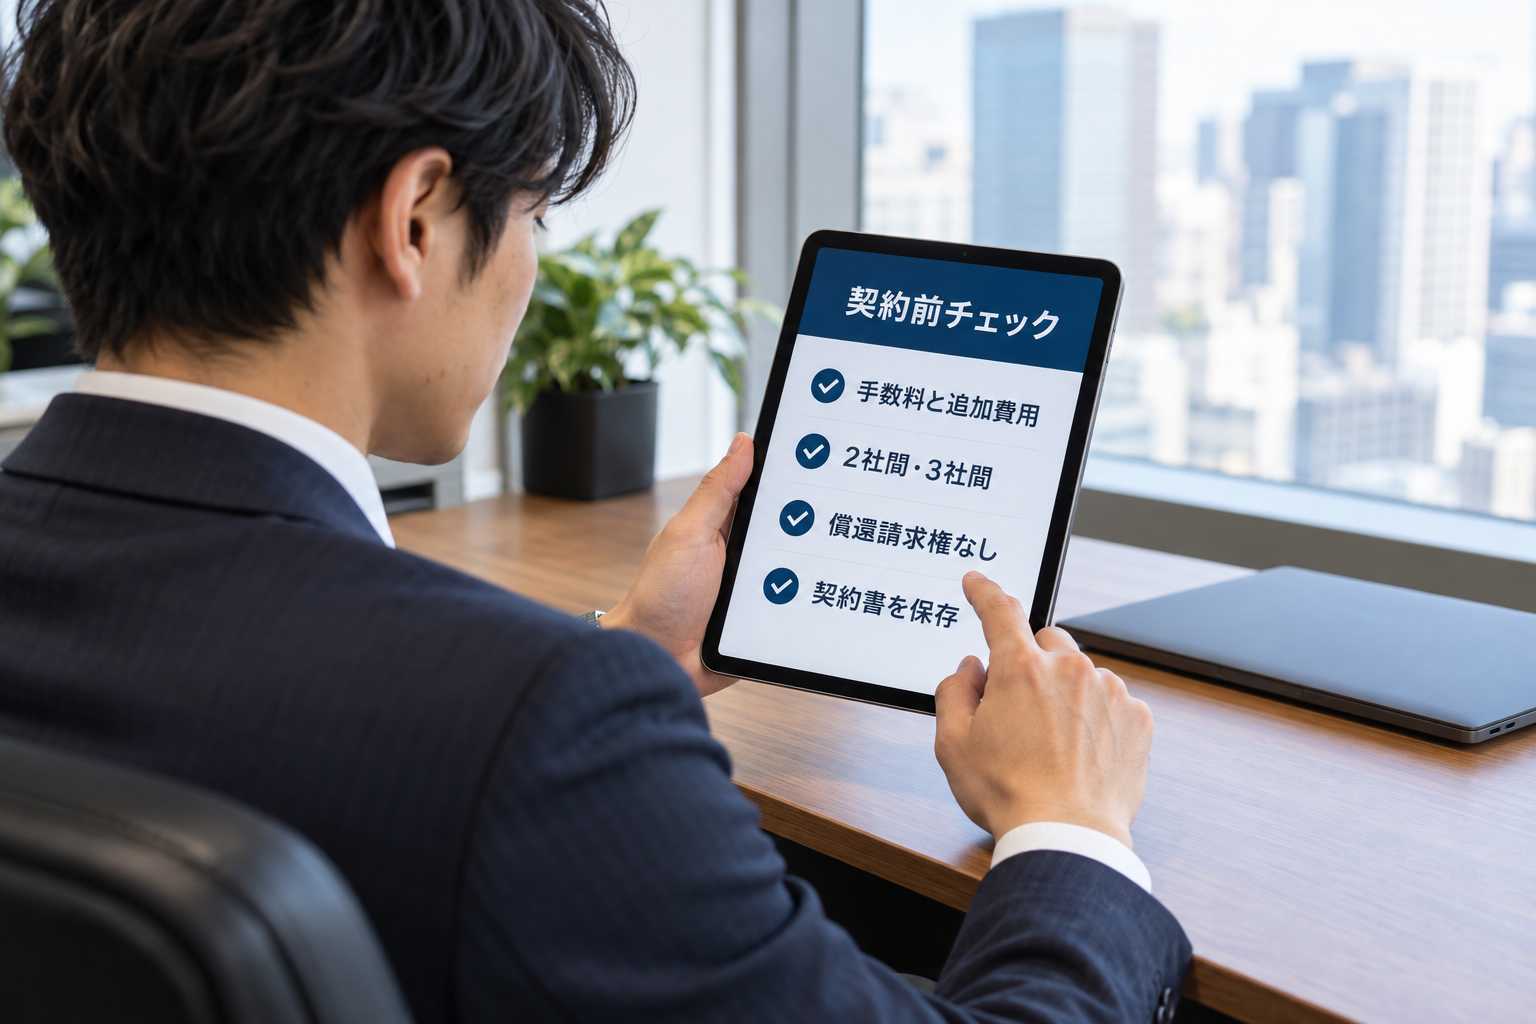
ファクタリングは、正しく利用すれば売掛金の入金を早め、資金繰りの選択肢を広げる手段になります。一方で金融庁は、実質的に返済義務を負わせるなど、貸付け(融資)と変わらない契約を「ファクタリング」と称して行う業者について、公式サイトで注意を呼びかけています(出典:金融庁「ファクタリングの利用に関する注意喚起」、確認日2026年10月25日)。
| 注意点 | 具体的な確認方法 |
|---|---|
| 償還請求権の有無 | 契約書に「ノンリコース(償還請求権なし)」と明記されているか確認する |
| 手数料の総額が明示されているか | 「手数料〇%〜」という下限表示だけでなく、自分の請求書の場合に実際何%になるのかを見積もり時に確認する |
| 手数料以外の費用 | 登記費用や事務手数料などが発生しないか、見積もり時に質問する |
| 契約書の交付 | 契約内容を書面(電子契約含む)で必ず受け取り、口頭説明だけで進めない |
| 契約を急がせる言い方をしていないか | 「今すぐ決めないと」といった急かし方をされた場合は、一度立ち止まって考える |
なお、この記事はファクタリングの利用を一方的に推奨するものではありません。消費税の負担増が自社にとって大きな影響ではない場合、無理に利用する必要はありません。
ファクタリング以外の選択肢もあわせて知っておく
消費税の負担増に備える方法は、ファクタリング以外にもあります。たとえば、日本政策金融公庫の各種融資制度や、取引している金融機関への相談、信用保証協会の保証付き融資などを選択肢として検討できます。また、簡易課税制度を選択することで、本則課税よりも事務負担・場合によっては納付額を抑えられる可能性もあります。ファクタリングは短期的な資金繰りの平準化に向いた手段であり、恒常的な消費税負担の増加そのものを解消する手段ではありません。具体的な融資条件・対象要件は変更される場合があるため、必ず各制度の公式情報で最新の内容を確認してください。
申込み前に確認したいチェックリスト
| チェック項目 | 確認できた場合 | 確認できなかった場合 |
|---|---|---|
| 自分が2割特例を使ってきたインボイス発行事業者かどうか | ◎2027年以降の選択肢を早めに検討できる | △顧問税理士や過去の確定申告書で確認する |
| 2027年分の消費税の見込み負担額を把握しているか | ◎資金繰りの計画を立てやすい | △年内のうちに顧問税理士に相談する |
| 簡易課税制度の届出期限を把握しているか | ◎期限に間に合うよう準備できる | △早めに税務署または顧問税理士に確認する |
| ファクタリング会社の手数料・契約形態が明確か | ◎比較検討を進めやすい | △見積もり時に必ず確認する |
| 償還請求権の有無が契約書に明記されているか | ◎安心して契約を検討できる | △契約前に必ず確認する |
よくある質問(FAQ)
Q. 2割特例は2026年10月1日からもう使えないのですか
A. 2026年分(令和8年分)の確定申告では、引き続き2割特例を使うことができます。2027年分(令和9年分)以降が、2割特例を使えなくなる最初の年にあたります。
Q. 法人も3割特例を使えますか
A. 国税庁の資料によると、3割特例は個人事業者のみが対象とされており、法人は対象外とされています。法人の場合は、簡易課税や本則課税など、別の方法を検討する必要があります。
Q. 簡易課税制度を選ぶにはどうすればよいですか
A. 原則として届出が必要です。2割特例または3割特例を適用した事業者については、翌課税期間の申告期限までに届出を行うことで、その翌課税期間から簡易課税を適用できる特例があります。具体的な期限と適用可否は、国税庁の案内または税理士に確認してください。
Q. ファクタリングを使うと消費税の計算が複雑になりますか
A. 売掛金の譲渡は消費税の非課税取引に該当するとされることが一般的であり、ファクタリングの利用自体が消費税の計算を複雑にするものではないとされています。詳細は顧問税理士に確認してください。
Q. 顧問税理士がいない場合はどうすればよいですか
A. 商工会議所や税理士会が実施している無料相談窓口を利用する方法もあります。2027年分の消費税の扱いについて、年内に一度相談しておくことをおすすめします。
まとめ:自分に合うか判断するために
「2割特例が今年までで終わる」と知らされても、具体的に何をすればよいのか分かりにくいのは当然です。今回紹介したラボル、QuQuMo、ペイトナー、フリーナンス、PAYTODAYは、それぞれ特徴の異なるファクタリングサービスです。まずは自分が2026年分の確定申告でどの程度の消費税を納めることになりそうか、顧問税理士と一緒に見込みを立てたうえで、資金繰りに不安がある場合の選択肢の一つとして、こうした会社への相談も検討してみてください。
冒頭で紹介した、税理士からのメールに手が止まった個人事業主のように、制度の変化にどう向き合えばいいのか分からず戸惑っている人は少なくないはずです。この記事が、その最初の一歩になれば幸いです。
関連記事
