
偽装ファクタリングとは?悪質業者の見分け方と相談先

「明日までに外注費を支払わなければならない。手元のキャッシュが足りないから、ネットで見つけた業者に売掛金を買い取ってもらおう。契約書の文字が細かくて読みにくいけれど、背に腹は代えられないからこのままサインしてしまおうか」
日々タイトなスケジュールの中で資金繰りを管理している中小企業経営者やフリーランスの方にとって、売掛金をスムーズに資金化できるファクタリングは非常に便利な仕組みです。しかし、資金調達を急ぐあまり、契約内容を十分に確認せずサインをしてしまい、後から予期せぬトラブルに巻き込まれるケースが後を絶ちません。
ファクタリングという言葉を使いながら、その実態は法律に違反する高金利で金銭を貸し付ける「偽装ファクタリング」と呼ばれる悪質業者が市場に紛れ込んでいるためです。本記事では、契約書に隠された危険な条項を見抜くための具体的なポイントや、金融庁をはじめとする公的機関の注意喚起、そして安心して利用できる優良なファクタリング会社の選び方を、分かりやすく解説します。
早期の現金化を急ぐ事業者が陥りやすい契約の死角
資金繰りの改善を迫られている状況では、どうしても「本日中に口座に着金するかどうか」というスピード面にばかり意識が向いてしまいがちです。
なぜ書類のチェックがおろそかになってしまうのか
多くの悪質業者は、事業者の「今すぐ現金必要」という焦りの心理を巧みに突いてきます。「他社よりも早く振り込めます」「今サインすれば手数料を優遇します」といった甘い言葉で手続きを急かし、契約書の詳細を読ませないまま署名・捺印を求めようとする傾向があります。
文言一つで「売買」が「違法な貸付け」に変わる構造
本来のファクタリングは、まだ入金されていない売掛金をファクタリング会社に買い取ってもらう「債権譲渡契約(売買)」です。ただし、契約書の名称だけでなく、買戻し義務や保証の範囲、業者が不払いリスクを負っているかなど、取引の経済的な実態によっては「金銭の貸付け(融資)」と評価される可能性があります。融資を行うためには貸金業の登録が必要ですが、悪質業者は無登録でこれを行うため、重大な違法行為となります。
金融庁や警察庁が注意喚起する「偽装ファクタリング」
金融庁や消費者庁、警察庁などは、ファクタリングを装った違法な高金利貸付けについて、公式ホームページ等で広く注意喚起を行っています。
金融庁が定義する違法な取引(偽装ファクタリング)
金融庁の発信によると、ファクタリングという名目であっても、売掛先が倒産して回収できなくなった場合に、ファクタリング業者が利用者に対してその支払いを求めることができる権利(償還請求権)が含まれている契約は、実質的な融資であると判断されます。
金融庁は、債権の回収を利用者に委託し、回収できなかった場合に利用者が買い戻す、または自己資金で支払う契約は、貸金業に該当するおそれがあると説明しています。さらに、ノンリコースという形式だけでなく、経済的側面と取引の実態から総合的に判断されます。
手数料という名目に隠された実質金利の計算
偽装ファクタリングの多くは、手数料という名目で、貸金業法や出資法が定める上限金利(年利15%〜20%)を遥かに超える負担を利用者に強います。例えば、額面100万円の債権について20万円を差し引き、利用者の受取額が80万円となる取引を1か月の貸付けと評価する場合、負担20万円は受取額80万円の25%です。単純に12倍すると年率300%相当となります。実際の法的評価は契約の実態によって異なります。
契約書を開いた瞬間に確認すべき「4つの警戒サイン」
悪質な取引に巻き込まれないために、契約書が提示された際は必ず次の4つのポイントを確認してください。言葉のすり替えを見落とさないことが大切です。
【表】適正なファクタリング契約と偽装ファクタリングの比較表
| チェック項目 | 適正なファクタリング(売買) | 偽装ファクタリング(違法な貸付け) |
| 契約の基本名称 | 「債権譲渡契約書」または「売買契約書」と明記されている | 「金銭消費貸借契約書」や「借入契約書」になっている |
| 償還請求権の有無 | 「償還請求権なし(ノンリコース)」である(売掛先が倒産しても利用者に支払い義務はない) | 「償還請求権あり」または「売掛先が不払いの場合は利用者が債権を買い戻す」という特約がある |
| 担保・保証人の要求 | 不動産担保や、経営者個人の連帯保証人を求められることはない | 「保証人を立てること」「別の資産を担保に入れること」が条件になっている |
| 費用の明示と内訳 | 手数料の比率(%)や実額が明確に記載されている | 「保証金」「システム利用料」「手付金」など、名目の分からない費用が引かれている |
上記の表にある警戒サインが見つかった場合は、その場で署名せず、契約書を持ち帰って弁護士などの専門家へ確認してください。個別の条項だけで違法性が確定するわけではありません。
悪質業者が仕掛ける巧みな勧誘トークの具体例
契約書の文言だけでなく、事前のやり取りや電話口のトークにも、偽装ファクタリングの手口が隠されていることがあります。
【対策表】面談や電話口で警戒すべきフレーズ
| 警戒すべきフレーズ | 業者側の裏の意図・リスク |
| 「もし売掛先から入金がなかったら、代わりに買い戻してくれれば問題ありません」 | 償還請求権を実質的に持たせるためのトークであり、売買契約の原則に反します。 |
| 「審査を通りやすくするために、一応社長個人の連帯保証人を設定しておきますね」 | ファクタリングは債権自体の信用度で審査するため、個人の保証人を求めるのは融資(貸付け)の証拠です。 |
| 「手数料とは別に、契約預かり金として5万円だけ先に現金を差し引かせていただきます」 | 内訳の不透明な費用の天引きは、違法業者が実質金利を引き上げるための典型的な手口です。 |
こうしたやり取りを未然に察知できるよう、担当者の発言にも注意をしておくことが大切です。
心理学の名著「影響力の武器」から学ぶ「焦り」を利用されないセルフディフェンス
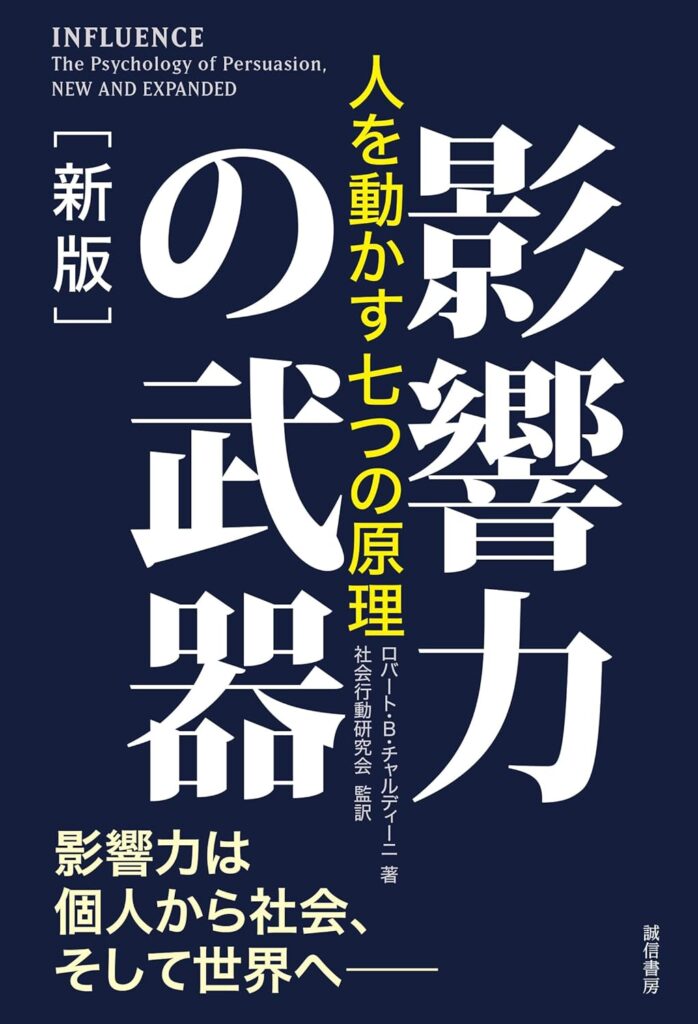
不確実性の高い現代のビジネスにおいて、相手の巧みな誘導に惑わされず、自社を守るための心理的な防衛策を身につけることは非常に重要です。
『影響力の武器』が明かす「希少性」と「権威」の罠
社会心理学者ロバート・B・チャルディーニ氏の名著『影響力の武器[新版]:人を動かす七つの原理』(誠信書房)では、人間が無意識のうちに他人に動かされてしまう心理メカニズムが詳しく提示されています。
悪質業者がよく使う「本日中に契約しなければこの特別枠は埋まってしまう」というアプローチは、本書で紹介されている「希少性」の原理を利用して利用者を焦らせ、冷静な判断力を奪う典型的な手法です。また、「元一流銀行の融資担当者が太鼓判を押している」といった文句は「権威」の原理を悪用し、無条件の安心感を植え付けようとするものと言えます。
【行動表】悪質な心理誘導を打ち破るための3つの「思考のブレーキ」
| ステップ | 実践する行動内容 |
| 1. 感情の昂ぶりに気づく | 「今すぐ決めなければ」と胸がドキドキしたり焦りを感じたりした瞬間、心理的誘導にかかっている可能性を自覚する。 |
| 2. 「なぜ急いでいるのか」を自問する | 契約を急いでいるのは自分の都合か、それとも業者が手続きを急がせているからかを冷静に切り分ける。 |
| 3. 客観的なメリットだけを測る | 業者の「親切そうな態度」や「立派な肩書き」を一度頭から外し、提示された手数料と契約書の条文という事実だけで取引の価値を判断する。 |
一度契約書をオフィスに持ち帰り、一晩置いてから読み直す、あるいは信頼できるチームメンバーに客観的な意見を求めることで、業者が仕掛けた心理的な罠から抜け出し、安全な取引かどうかを見極めることができます。
偽装ファクタリングにハマった場合の経済的リスク
もしも確認を怠り、偽装ファクタリングの契約を結んでしまうと、事業の継続を脅かす深刻な負のスパイラルに陥る危険性があります。
雪だるま式に膨らむ負担の実態
本来のファクタリングであれば、売掛先から入金されたお金をそのまま業者に引き渡してスムーズに完了します。しかし、偽装ファクタリングの場合は「実質的な貸付け」であるため、売掛先から入金が遅れたり、万が一回収不能になったりした際に、業者から激しい一括返済の要求を受けることになります。
その支払いを補うために、さらに別の売掛金を不当な高手数料で資金化させられるといった悪循環に陥り、気付いたときには手元のキャッシュが完全に枯渇してしまうケースが少なくありません。手数料の安さや利便性ばかりを強調する業者を避け、実態が適正な売買契約であることを確認することが、結果的に最も調達コストを抑える道となります。
不審な点に気づいたときにとるべき3つの対処ステップ
契約の途中や、すでに契約を結んでしまった後に「何かおかしい」と感じた場合は、一人で抱え込まずに以下のステップに沿って行動してください。
【表】相談窓口と専門家の役割
| 段階ステップ | 行うべき具体的な対処 |
| 1. 追加送金を急がず相談の準備 | 相手から不当と思われる請求や強い連絡があっても、その場で追加送金を約束せず、メールやLINE、契約書、振込記録を保存して専門家へ相談する。既存の支払義務は自己判断せず確認する。 |
| 2. 相談窓口への連絡 | 金融庁の「金融サービス利用者相談室」や、各地域の財務局にある「多重債務ご相談窓口」へ連絡し、状況を伝えて適切な対処法のガイダンスをもらう。 |
| 3. 弁護士・司法書士への依頼 | 悪質な取り立てや嫌がらせがある場合は、そうした対応の実績が豊富な法律の専門家に相談する。専門家が介入して受任通知を送ることで、業者から本人への直接連絡が制限される場合があります。 |
契約が無効となる場合でも、支払義務や返還範囲は個別事情で異なります。返済不要と自己判断せず、契約書と取引記録を持って弁護士などへ相談してください。冷静になって信頼できる相談先を頼ることが大切です。
安全な契約を比較したいファクタリング会社5選
※本項目には広告リンクを含みます。会社名や「ノンリコース」という表記だけで安全性が決まるわけではありません。2〜3社へ同じ売掛債権で見積もりを依頼し、買戻し義務、表明保証、最終的な振込額を契約前に比較してください。
おすすめ5社の比較候補一覧
| サービス | 安全性を確認する質問 | 公式サイトで相談 |
|---|---|---|
| QuQuMo | 買戻し義務、表明保証、オンライン契約書 | 契約条件と手取り額を確認 |
| ペイトナー | 対象請求書、必要書類、不払い時の責任 | 申込条件と振込額を確認 |
| 買速 | 手数料以外の費用、入金予定日、契約方式 | 見積条件を公式サイトで確認 |
| トップマネジメント | 2社間・3社間、債権譲渡登記、諸費用 | 契約方式と費用を相談 |
| 日本中小企業金融サポート機構 | 資金繰り相談、見積内訳、契約書の確認方法 | 無料相談で条件を確認 |
目的別に比較するおすすめファクタリング会社
オンライン契約の内容を確認したい場合はQuQuMo、少額の請求書を持つ個人事業主・フリーランスはペイトナーが比較候補です。申込前に、売掛先が不払いとなった場合の責任範囲を質問してください。
入金予定日を急いで確認したい場合は買速、2社間・3社間を相談したい場合はトップマネジメントも候補です。最短表記ではなく、審査後の振込予定日と諸費用を差し引いた手取り額で比較しましょう。
資金繰り全般も含めて相談したい場合は日本中小企業金融サポート機構が比較候補です。相談時には契約書のひな形を事前に確認できるか尋ねると、買戻し義務や追加費用を落ち着いて確認できます。
契約直前に確認する4項目
- 買戻し義務:売掛先が支払わない場合に利用者が負担する条件
- 表明保証:違反時に損害賠償となる事項と責任範囲
- 最終振込額:手数料、登記費用、事務費用を差し引いた金額
- 契約の実態:売掛先の不払いリスクが会社側へ実質的に移転するか
まとめ
ファクタリングは、正しく選んで賢く利用すれば、一時的なキャッシュフローの波を乗り切り、本業をさらに発展させるための強力な経営インフラとなります。そのためにも、提示された契約書に「償還請求権」や「保証人」といった違法な貸付けのサインがないか、必ず確認する習慣を身につけましょう。確かな知識を持って、信頼できる優良ファクタリン会社を利用することが、健全で持続可能な事業運営の第一歩です。
関連記事
ファクピタでは、安全な資金調達を実現するための実践的な解説記事を多数公開しています。ぜひあわせてお読みください。
参照元・データ出典:
・金融庁「ファクタリングの利用に関する注意喚起」
・警視庁「ヤミ金融対策」
・一般社団法人オンライン型ファクタリング協会「自主ガイドライン」
