
融資との違いは何?ファクタリングが「借入」ではない理由
「急ぎで資金が必要だが、これ以上銀行からの借入を増やしたくない」
「債務超過ぎみで融資の審査が通らないが、売掛金だけはある」
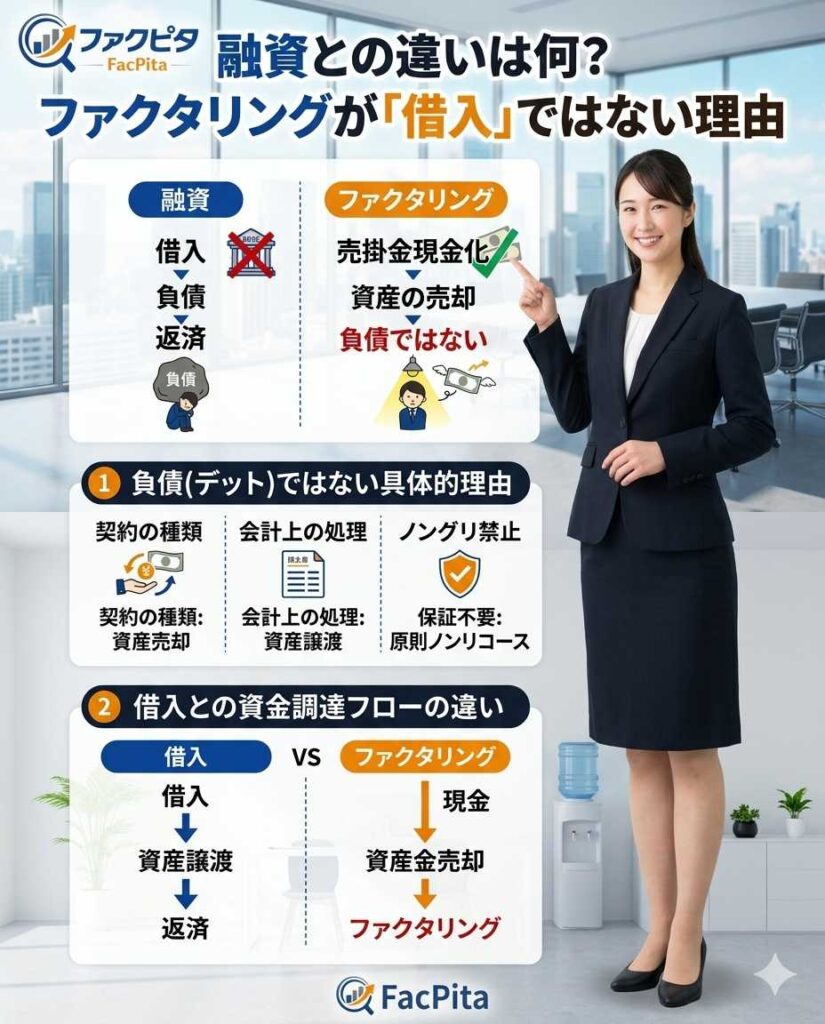
経営の現場では、このような資金調達の判断が必要になります。ファクタリングは一般に売掛債権の売買ですが、契約内容や経済的実態によっては貸付けに該当する可能性があります。
本記事では、ファクタリングと融資の違い、審査・会計処理・費用・契約上の注意点、比較候補5社を解説します。
1. 【法的根拠】ファクタリングは「金銭消費貸借」ではなく「債権売買」
融資とファクタリングの最大の違いは、契約の法的性質にあります。
① 融資は「お金を借りる」契約
銀行融資などは、法的には「金銭消費貸借契約」に該当します。これは、借りたお金に利息をつけて将来的に「返す」ことを約束する契約です。当然、バランスシート(貸借対照表)上では「負債」として計上されます。
② ファクタリングは「資産を売る」契約
ファクタリングは一般に、入金期日前の売掛債権を譲渡する契約です。ただし、契約名だけで判断せず、買戻し義務、償還請求権、不払い時の責任範囲など実態を確認する必要があります。
金融庁は、ファクタリングが貸金業に該当するかについて、ノンリコースの記載など形式だけでなく、経済的側面や実態から判断されると説明しています。
2. 財務上の決定的な違い:貸借対照表(B/S)への影響
財務諸表への影響は契約内容と会計処理によって異なります。一般的な違いを確認しましょう。
① 会計処理は契約実態で判断
融資は通常、借入金として負債計上されます。自己資本比率への影響は借入額や財務状況によって異なります。
真正な債権譲渡として認識の中止要件を満たす場合、売掛金を減額し、現金や売却損などを計上することがあります。ただし、契約実態により処理が異なるため、税理士・公認会計士へ確認してください。
② 融資審査への影響は金融機関が判断
ファクタリングの利用が銀行融資の評価を必ず高めるとは限りません。利用頻度、資金繰り、手数料負担、会計処理を含め、金融機関が総合的に判断します。
③ キャッシュ・コンバージョン・サイクル(CCC)の改善
売掛債権を期日前に現金化すると、入金までの期間を短縮できます。一方、手数料分だけ手取り額が減るため、資金繰りへの効果を確認してください。
3. 審査基準の違い:誰の「信用」が評価されるのか?
融資とファクタリングでは、審査で重視される項目が異なります。
融資の審査:自社の「過去と未来」
銀行は「あなたの会社が将来にわたって返済できるか」を審査します。そのため、過去の決算書(3期分など)、納税状況、担保の有無が厳しく問われます。
ファクタリングの審査:取引先の「支払い能力」
ファクタリングでは、売掛先の信用力、債権の実在性、取引履歴、利用者の実在性などが確認されます。
- 自社が赤字・債務超過の場合: 相談できる会社はありますが、利用可否は売掛先、債権内容、必要書類、税金滞納や口座状況など各社の審査によって決まります。
4. 【徹底比較】融資とファクタリングの違い一覧表
| 比較項目 | 銀行融資(借入) | ファクタリング(債権売買) |
| 契約の種類 | 金銭消費貸借契約 | 債権譲渡契約 |
| B/S上の扱い | 負債(借入金)の増加 | 資産(売掛金)の現金化 |
| 入金スピード | 数週間 〜 1ヶ月 | 必要書類・審査・契約で異なる |
| 返済義務 | あり(利息と共に返済) | 買戻し義務の有無を契約で確認 |
| 信用情報の影響 | 信用情報に残る | 通常の借入登録とは異なるが契約・照会先を確認 |
| 主な審査対象 | 自社の財務状況・担保 | 売掛先・債権・利用者 |
5. ファクタリングと融資を比較する際の相談候補5社
【広告】以下はファクタリングの比較候補です。融資とは契約、費用、審査、返済・回収の仕組みが異なります。利用可否と契約条件は各社の審査・見積もりで確認してください。
| サービス | 比較時のポイント | 公式情報 |
|---|---|---|
| ビートレーディング | 担当者へ契約方式・必要書類を相談 | 相談条件を見る |
| 日本中小企業金融サポート機構 | 融資以外も含め資金繰り全般を相談 | 無料相談の条件を見る |
| No.1 | 法人の調達額と契約条件を確認 | 見積条件を見る |
| QuQuMo | オンライン契約と必要書類を確認 | 申込条件を見る |
| トップマネジメント | 2社間・3社間の契約条件を相談 | 相談条件を見る |
融資と比較するため同じ条件で2社以上へ相談
必要額、希望日、請求書額、売掛先をそろえて問い合わせると、手取り額と契約条件を比較しやすくなります。
契約前に比較する4項目
- 調達コスト:融資の金利・諸費用とファクタリングの手数料
- 資金化時期:審査・契約後の具体的な入金予定
- 責任範囲:返済義務、買戻し義務、償還請求権
- 会計処理:契約実態に応じて専門家へ確認
6. 専門家が警告する「借入と誤認させる悪質業者」の特徴
「借入ではない」というファクタリングの性質を悪用する業者には注意が必要です。
償還請求権(リコース)の有無
買戻し義務や利用者による自己資金での支払いが予定されているなど、経済的に貸付けと同様の契約には注意が必要です。貸金業に該当する取引を業として行うには登録が必要です。
手数料以外の不明瞭な名目
手数料以外の名目で費用が加算される場合があります。ファクタリングには融資の利息制限をそのまま当てはめるのではなく、契約の実態が貸付けかどうかを確認し、最終振込額と追加費用を比較してください。
7. 結論:ファクタリングと融資は目的と条件で選ぶ
ファクタリングは一般に売掛債権の売買、融資は金銭消費貸借です。ただし、ファクタリングも契約実態によって貸付けに該当する可能性があるため、名称だけで判断しないことが重要です。
- 融資は「将来の収益」を前借りするもの。
- ファクタリングは「過去の仕事の結果(売掛金)」を早期回収するもの。
融資とファクタリングにはそれぞれ費用・審査・契約期間・責任範囲の違いがあります。必要額と資金化時期を整理し、手数料負担が資金繰りを悪化させないか確認してください。
基礎から確認する方は「ファクタリングとは」、費用比較は「ファクタリング手数料の相場」、契約確認は「ファクタリング契約の注意点」も参考にしてください。
【出典・参照元】
