
インボイス制度の経過措置は2026年10月に変更|資金繰り対策と5社比較
インボイス制度の経過措置は、2026年10月から控除可能割合が80%から70%へ変更されました。免税事業者への外注が多い企業では、同じ支払額でも仕入税額控除が減り、実質負担が増える可能性があります。
この記事では、2026年10月の変更点と簡単な計算例、資金繰りへ反映する手順を解説します。支払予定と入金予定にずれがある場合に比較できるファクタリング会社5社も、契約前の確認ポイントとともに紹介します。税額への影響は計算方式や取引内容で異なるため、最終判断は顧問税理士や税務署にご確認ください。
※本記事には広告・アフィリエイトリンクを含みます。掲載サービスは税負担を減らす制度ではありません。利用条件や審査結果は申込内容によって異なります。
この記事でわかること
| 項目 | 内容 |
|---|---|
| 対象読者 | フリーランス・一人親方など免税事業者に継続して外注・発注している個人事業主・中小企業の経営者で、2026年10月以降の負担増に備えて資金繰りを見直したい人 |
| 記事のテーマ | 2026年10月のインボイス制度・経過措置見直しの概要と、資金繰りを見直す選択肢としてのファクタリング |
| 比較する会社数 | 5社(SoKuMo、インプルーブ、INO、インボイスファクター、インボイスPay) |
| 参照した公的情報 | 国税庁・財務省の税制改正資料、金融庁の注意喚起、公正取引委員会のインボイス制度Q&A |
「インボイス」という言葉、実は2つの意味で使われています
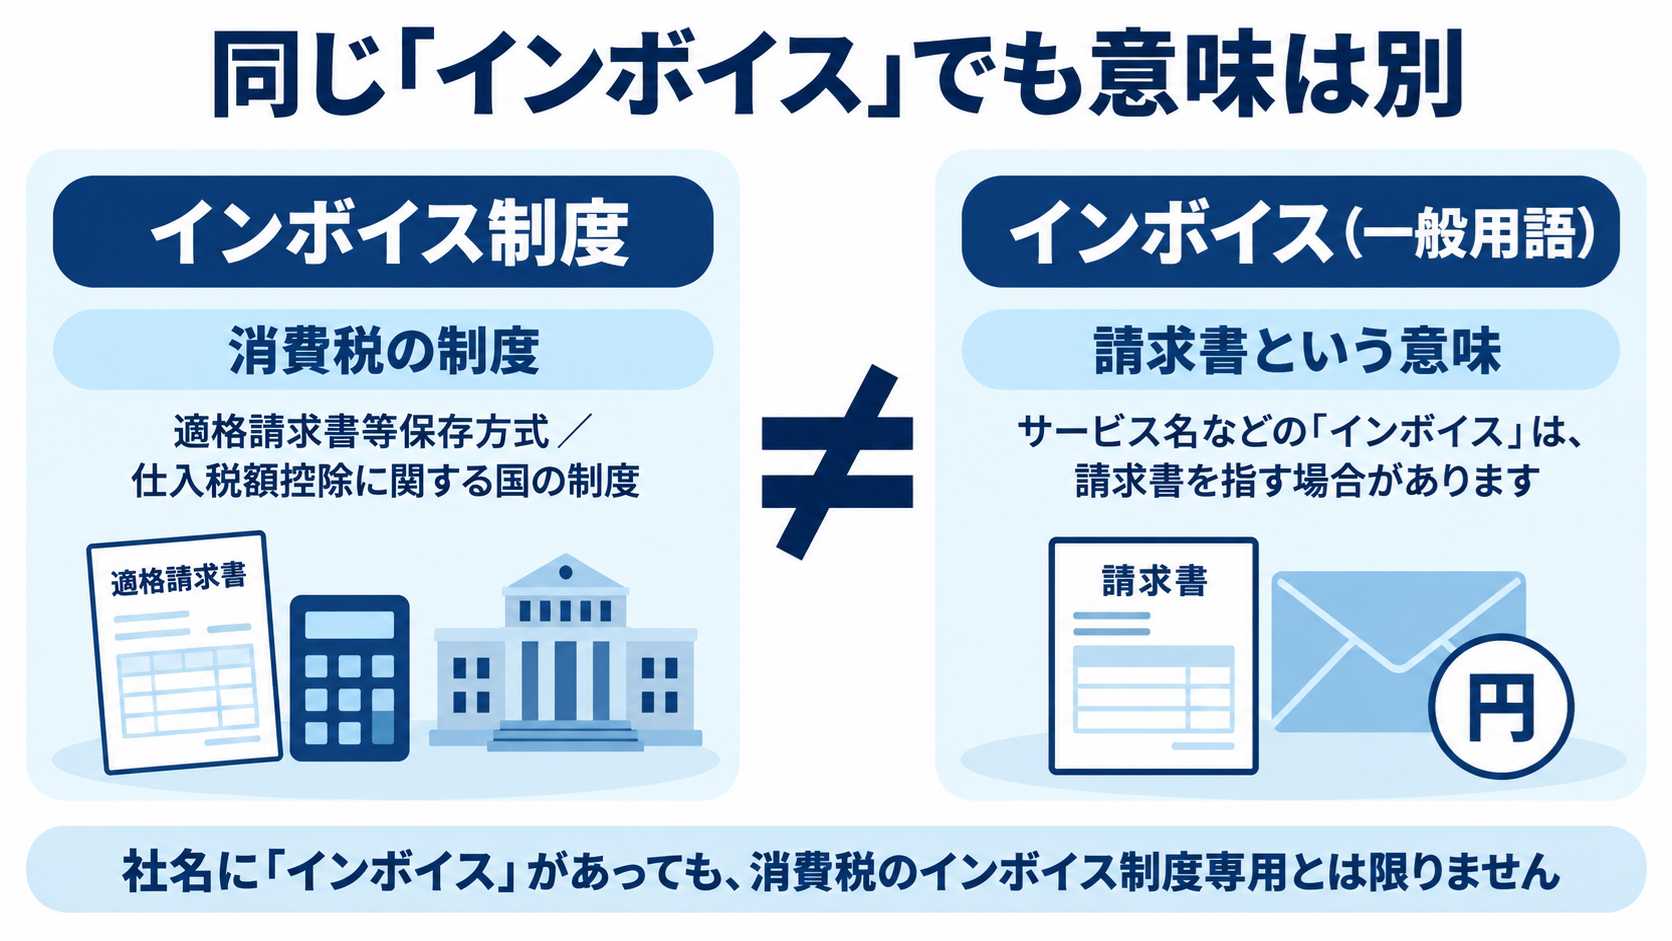
本題に入る前に、紛らわしい点を先に整理しておきます。この記事で扱う「インボイス制度」と、この記事に登場する会社名の一部に含まれる「インボイス」は、実は別のものを指しています。
| 言葉 | 意味 |
|---|---|
| インボイス制度(本記事のテーマ) | 消費税の「適格請求書等保存方式」のこと。2023年10月に始まった、消費税の仕入税額控除に関する国の制度 |
| インボイス(会社名などで使われる場合) | 「請求書」そのものを指す一般的な言葉。「インボイスファクター」「インボイスPay」は、請求書を買い取って資金化するサービスという意味で使われている名称であり、消費税のインボイス制度に特化したサービスという意味ではない |
同じ「インボイス」という言葉でも意味が異なるため、この記事では以降、消費税の制度を指すときは必ず「インボイス制度」と表記します。
2026年10月、インボイス制度の経過措置に何が起きるのか
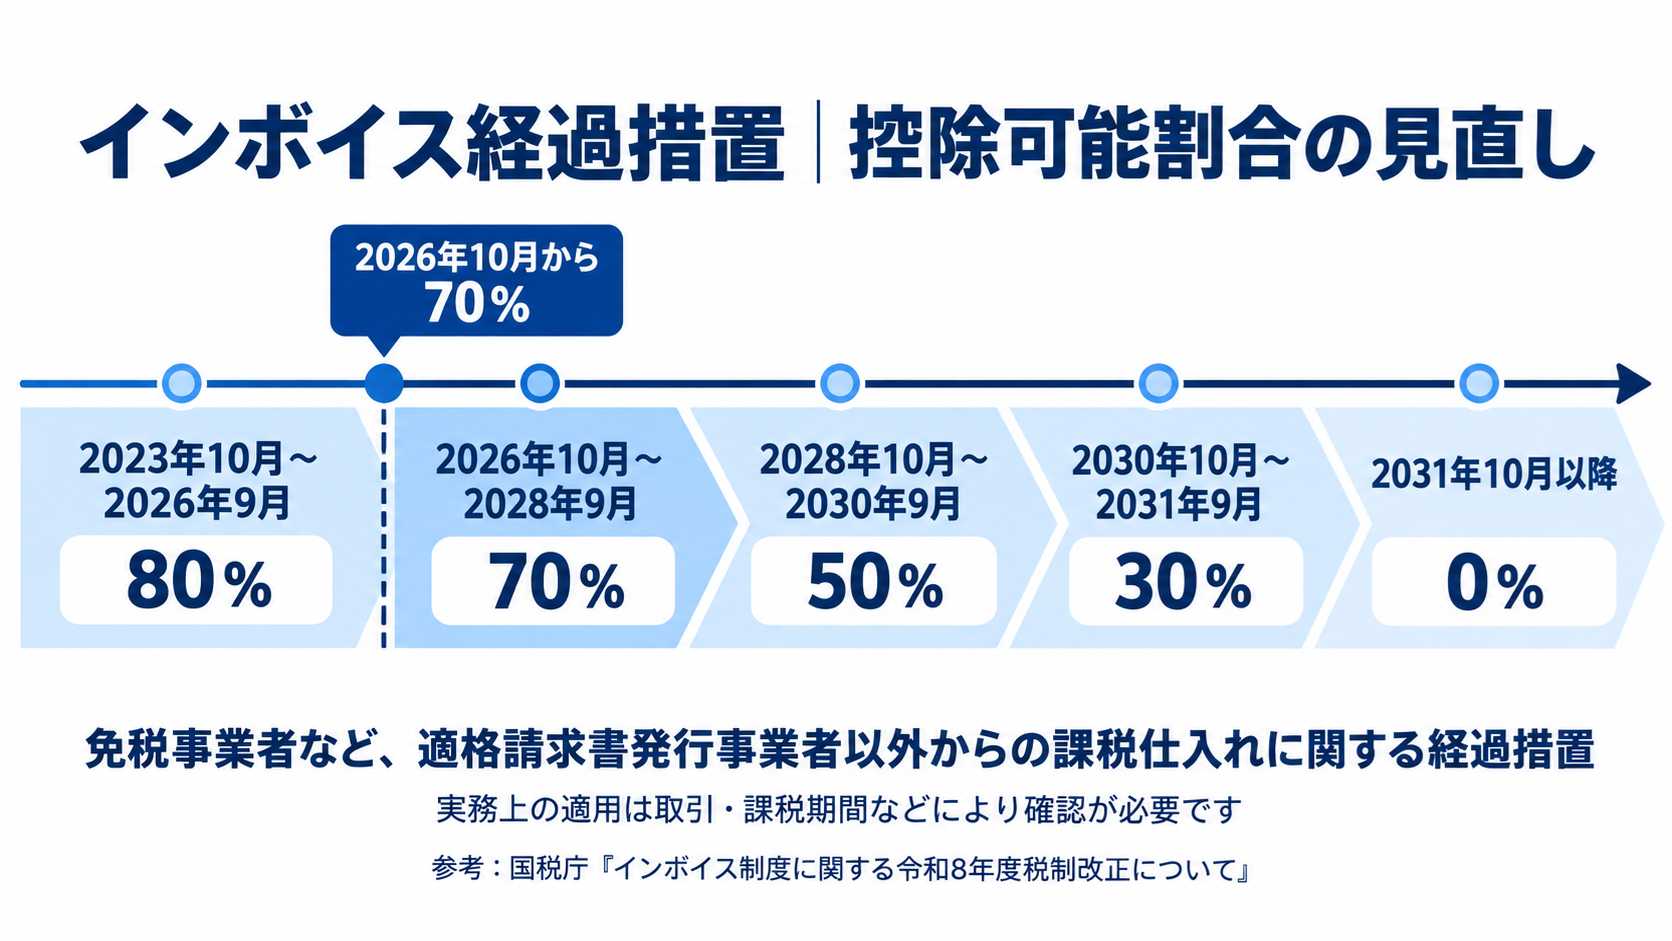
インボイス制度では、仕入先が免税事業者(消費税を納める義務のない事業者)であっても、一定の期間は仕入税額控除(消費税の負担を軽くする仕組み)の対象にできる「経過措置」が設けられています。国税庁の令和8年度税制改正特集によると、この経過措置の控除可能割合は、2026年10月から次のように変更されました。
| 期間 | 免税事業者からの仕入れに関する控除割合 |
|---|---|
| 2023年10月 〜 2026年9月 | 80% |
| 2026年10月 〜 2028年9月 | 70% |
| 2028年10月 〜 2030年9月 | 50% |
| 2030年10月 〜 2031年9月 | 30% |
| 2031年10月以降 | 控除なし(0%) |
当初は2026年10月から50%へ引き下げられる予定でしたが、令和8年度税制改正により、2026年10月から70%、2028年10月から50%、2030年10月から30%へ段階的に縮小し、2031年10月以降は控除不可となりました。また、一のインボイス発行事業者以外の者からの課税仕入れは、その年または事業年度の税込合計額が1億円を超える場合、超過部分に経過措置を適用できません。この上限の見直しは、2026年10月1日以後に開始する課税期間から適用されます。実務上の対応では、顧問税理士と国税庁の最新情報をご確認ください。
なぜ「免税事業者への支払い」で実質コストが増えるのか
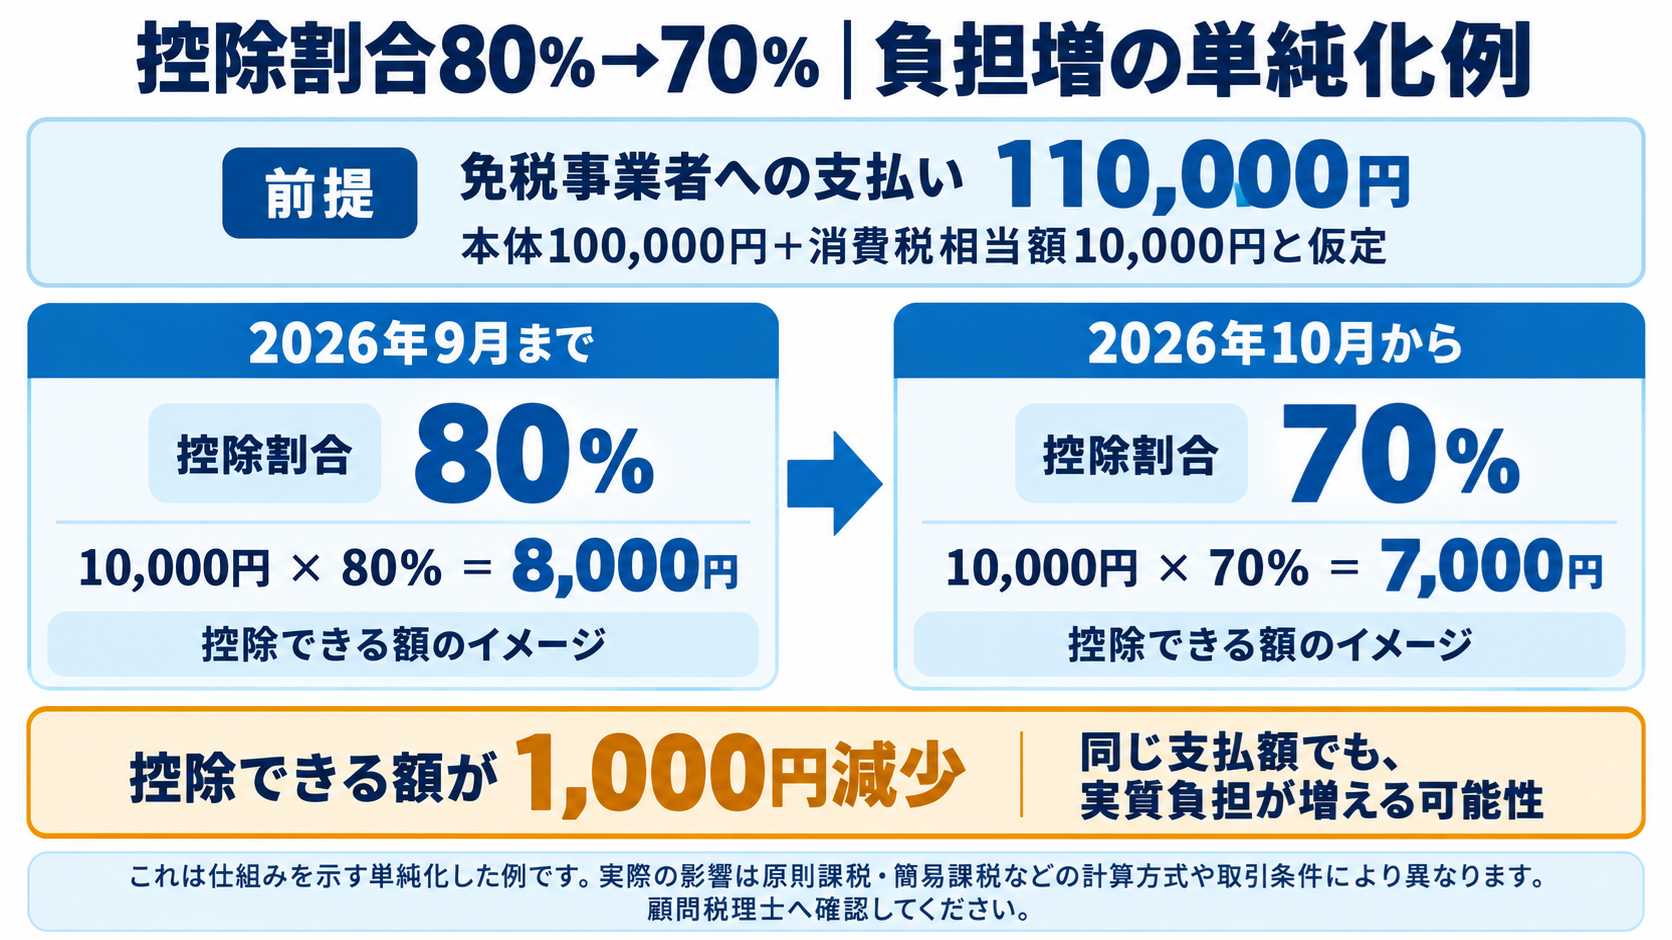
「控除割合が下がる」と言われても、ピンとこない方も多いはずです。簡単な例で整理してみます。
| 項目 | 内容 |
|---|---|
| 免税事業者への支払い(税込) | 110,000円(本体100,000円+消費税相当額10,000円と仮定) |
| 2026年9月まで(控除割合80%)の場合 | 消費税相当額10,000円のうち80%=8,000円分を、自社の消費税の計算上、仕入税額控除として扱えます。 |
| 2026年10月以降(控除割合70%)の場合 | 同じ10,000円のうち70%=7,000円分しか、仕入税額控除として扱えなくなります。 |
| 差額 | 同じ金額を支払っても、控除できる分が1,000円少なくなり、自社の実質的な負担がその分増える計算になります。 |
上記はあくまで一般的な考え方を示す簡単な例であり、実際の税額計算は事業者の消費税の計算方式(原則課税・簡易課税など)によって異なります。自社の場合にどの程度の影響が出るかは、必ず顧問税理士に確認してください。ポイントは、免税事業者への支払い自体を減らさなくても、自社の負担だけが少しずつ増えていく可能性があるという点です。フリーランスのデザイナーやエンジニア、一人親方など、免税事業者に継続して外注している事業者ほど、この変化の積み重ねを意識しておく必要があります。
そもそもファクタリングとはどんな仕組みか
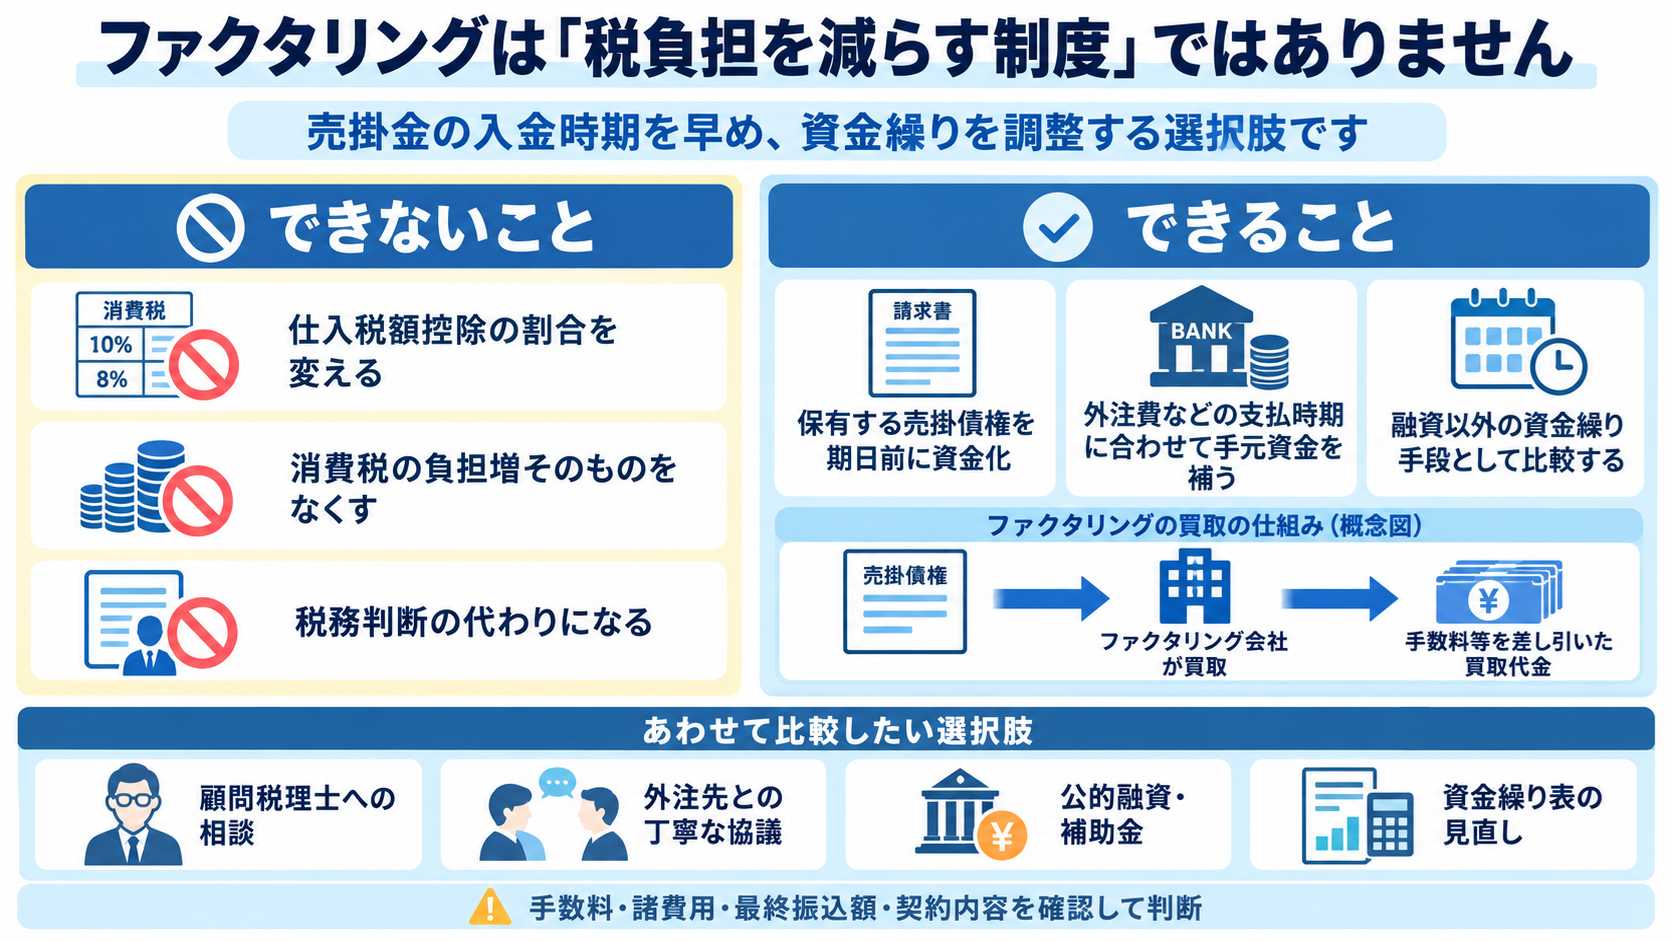
ファクタリングとは、事業者が保有する売掛金(請求権)を、支払期日より前にファクタリング会社に買い取ってもらうことで資金化する仕組みです。融資(借入)とは異なり、原則として返済義務を負わない債権の売買として扱われる点が特徴とされています。
| 契約形態 | 関わる当事者 | 特徴 |
|---|---|---|
| 2社間ファクタリング | 利用者とファクタリング会社の2者 | 取引先に知られずに資金化しやすいとされる一方、手数料はやや高めになりやすい傾向があるとされています。 |
| 3社間ファクタリング | 利用者・取引先・ファクタリング会社の3者 | 取引先の承諾を得て進めるため、手数料を抑えやすい傾向があるとされています。 |
手数料の具体的な水準は会社や案件ごとに大きく異なり、一律の相場を断定することはできません。契約前に見積書と契約書の内訳を確認し、手数料以外の費用や償還請求権・買戻し義務の有無を質問しておくことが大切です。
コスト増に備えて、資金繰りを見直すときに確認したいポイント

インボイス制度の経過措置見直しへの備え方は、ファクタリングだけではありません。まずは自社の状況を整理するところから始めたいところです。
| 確認したいこと | 内容 |
|---|---|
| 免税事業者への支払い総額を把握する | 外注先ごとに、課税事業者か免税事業者かを確認し、年間の支払い総額を洗い出しておきます。 |
| 取引先との価格の相談 | 外注先が課税事業者への転換(適格請求書発行事業者への登録)を検討している場合もあるため、必要に応じて相談してみる余地があります。 |
| 顧問税理士への確認 | 自社の消費税の計算方式によって影響の大きさが異なるため、顧問税理士に早めの試算を依頼します。 |
| 資金繰り表への反映 | 控除割合の縮小による実質負担増を、資金繰り表の想定コストに織り込んでおきます。 |
このように、まずは自社の状況を把握したうえで、必要に応じて資金繰りの手段の一つとしてファクタリングも選択肢に入れる、という順番で考えるとよいでしょう。
資金繰り対策で比較したいファクタリング会社5社
ファクタリングは、税負担を減らす方法ではなく、保有する売掛金の入金を早める手段です。外注費や納税資金の支払時期と売掛金の入金時期にずれがある場合は、対象債権、必要書類、総費用を同じ条件で比較してください。
| 会社名 | 比較ポイント | CTA |
|---|---|---|
| SoKuMo | 法人・個人事業主に対応するオンライン型サービスです。公式サイトでは手数料1〜15%、最短30分と案内しています。 | 無料見積もりを確認 |
| インプルーブ | 法人・個人事業主に対応し、2社間・3社間から選択できます。公式サイトでは必要書類提出後の審査を30分程度と案内しています。 | 無料見積もりを確認 |
| INO | 請求書を使った2社間ファクタリングに対応しています。公式サイトでは初回10万円〜5,000万円、最短2時間で入金可能と案内しています。 | 無料見積もりを確認 |
| インボイスファクター | 請求書を使った資金化を相談したい場合の比較候補です。サービス名は消費税のインボイス制度とは別の意味です。 | 無料見積もりを確認 |
| インボイスPay | 法人向けの請求書買取サービスです。公式サイトでは手数料2.5〜6%、見積もり最短10分、資金調達は最短即日と案内しています。 | 無料見積もりを確認 |
※サービス内容、手数料、買取可能額、審査時間は申込内容や時期によって変わります。広告上の最短時間だけで判断せず、契約前に総費用と最終振込額をご確認ください。
契約前に確認したい注意点|金融庁も注意喚起
ファクタリングは、正しく利用すれば売掛金の入金を早め、資金繰りの選択肢を広げる手段になります。一方で金融庁は、実質的に返済義務を負わせるなど、貸付(融資)と変わらない契約を「ファクタリング」と称して行う業者について、ウェブサイト上で注意を呼びかけています(出典:金融庁「ファクタリングの利用に関する注意喚起」)。契約前には見積書と契約書を確認し、手数料以外の費用や買戻し義務の有無も質問してください。
| 注意点 | 具体的な確認方法 |
|---|---|
| 償還請求権の有無 | 契約書に「ノンリコース(償還請求権なし)」と明記されているか確認します。 |
| 手数料以外の費用 | 登記費用や事務手数料などが発生しないか、見積もり時に質問します。 |
| 契約書の交付 | 契約内容を書面(電子契約を含む)で必ず受け取り、口頭説明だけで契約を進めないでください。 |
| 会社の実在確認 | 国税庁の法人番号公表サイトや公式サイトの会社概要で所在地・代表者名を確認します。 |
| 契約を急がせる言い方 | 「今すぐ決めないと」といった急かし方をされた場合は、一度立ち止まって考えます。 |
なお、この記事はファクタリングの利用を一方的に推奨するものではありません。負担増への対応として、他の選択肢とあわせて比較検討することをおすすめします。
ファクタリング以外の選択肢もあわせて知っておく
インボイス制度の経過措置見直しへの備えは、ファクタリングだけが手段ではありません。
| 選択肢 | 内容 |
|---|---|
| 顧問税理士への相談 | 自社の消費税計算方式に応じた影響額の試算や、経理処理の見直しを相談します。 |
| 外注先との価格・取引条件の相談 | 免税事業者である外注先が課税事業者への登録を検討している場合、条件面を相談する余地があります。 |
| 公的な融資制度・補助金の活用 | 日本政策金融公庫などの制度融資や、各種補助金とあわせて資金計画を見直します。 |
| 資金繰り表の定期的な見直し | 控除割合の縮小による負担増を、毎月の資金繰り表に反映させておきます。 |
一つの方法に絞り込まず、複数の選択肢を組み合わせて検討することが、無理のない資金繰りにつながります。
申込みから入金までの一般的な流れ
会社によって手続きの一部は異なりますが、事業者がオンライン型のファクタリングを利用する際の大まかな流れは共通している部分が多いです。
| ステップ | 内容 |
|---|---|
| 1. 申込み・見積もり依頼 | 公式サイトのフォームや電話から、売掛金の内容を伝えて概算見積もりを依頼します。 |
| 2. 必要書類の提出 | 請求書、通帳の写し、本人確認書類などを提出します。 |
| 3. 審査・見積もり提示 | 売掛先(取引先)の信用力を中心に、買取可否と手数料の目安が案内されます。 |
| 4. 契約・入金 | 契約内容と手数料の内訳を確認して締結し、指定口座に買取代金が振り込まれます。 |
見積もり提示の段階で条件に納得できない場合は、契約を急がず、他社の見積もりや、税理士への相談とあわせて比較してから判断しても遅くはありません。
よくある質問(FAQ)
| 質問 | 回答 |
|---|---|
| インボイス制度の経過措置が変わると、すぐに自社の消費税が増えるのですか | 消費税の計算方式(原則課税・簡易課税など)によって影響の有無・大きさが異なります。自社がどちらに該当するかは、顧問税理士に確認することをおすすめします。 |
| 外注先に「課税事業者になってほしい」と求めてもよいのですか | 課税事業者になるよう要請すること自体は直ちに問題ではありません。ただし、応じなければ価格を引き下げる、取引を打ち切るなどと一方的に通告すると、独占禁止法や取適法上、問題となるおそれがあります。取引条件は双方で十分に協議してください。 |
| ファクタリングを使えば、負担増そのものがなくなるのですか | ファクタリングは資金繰りを早める手段であり、消費税の控除割合そのものを変える効果はありません。あくまで資金繰りを見直す選択肢の一つとして検討してください。 |
| 免税事業者への発注をやめるべきですか | この記事では特定の対応を推奨するものではありません。取引の経緯や関係性も踏まえ、顧問税理士や取引先と相談しながら判断することをおすすめします。 |
| 個人事業主でも、この記事の内容は関係がありますか | 免税事業者に外注している個人事業主であれば、法人と同様に影響を受ける可能性があります。自社の状況は顧問税理士や税務署の窓口に確認してください。 |
まとめ
2026年10月のインボイス制度・経過措置見直しにより、免税事業者への課税仕入れに対する控除可能割合は80%から70%へ下がりました。免税事業者に継続して発注している事業者は、影響額を試算し、資金繰り表へ反映することが大切です。今回紹介したSoKuMo、インプルーブ、INO、インボイスファクター、インボイスPayは、それぞれ特徴の異なるサービスです。顧問税理士への相談や、外注先との対話とあわせて、自社に合った資金繰りの選択肢を、複数比較しながら見直してみてください。
関連記事
- 中小企業ファクタリングとは?仕組み・注意点・おすすめ会社3選
- オンラインファクタリングとは?仕組み・注意点・おすすめ会社3選
- 中小企業の50%が「売掛金の支払いサイトの長さ」で資金調達を検討|ファクタリング利用企業22社の実態調査を公開
出典・確認先
- 国税庁「令和8年度税制改正特集」
- 財務省「令和8年度税制改正の大綱の概要」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
記事内容・リンク確認日:2026年10月2日
