日本資金支援センターの評判・手数料は?2社間の特徴と注意点
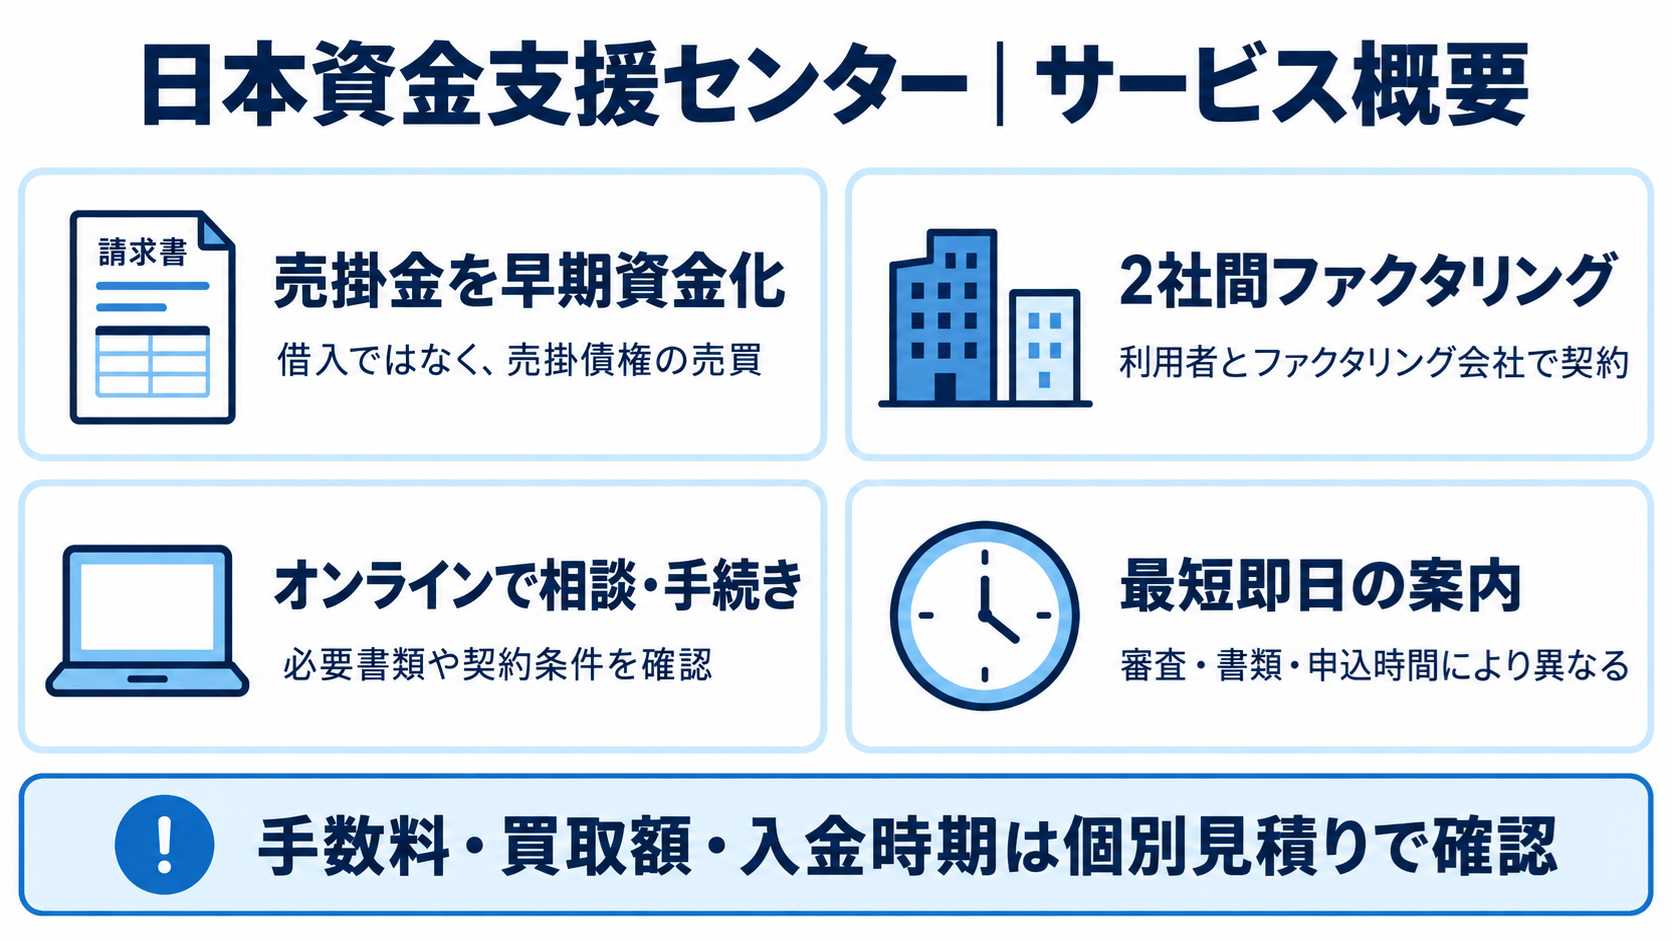
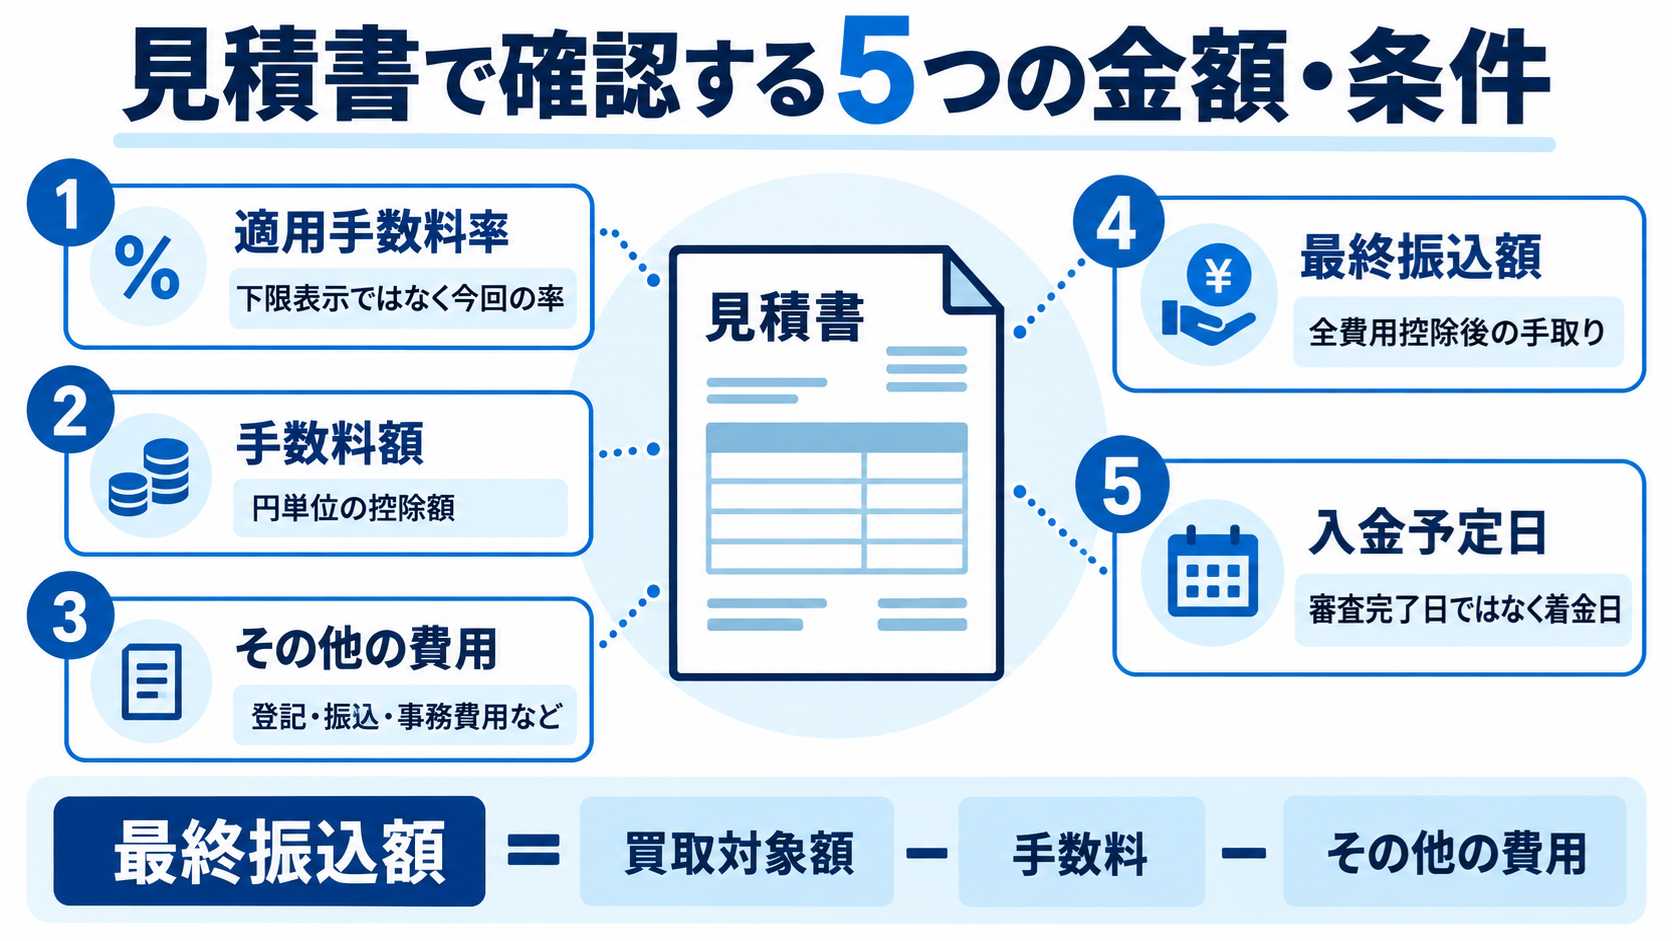
日本資金支援センターは、公式サイトで2社間ファクタリング、手数料2%〜、オンライン手続きを案内しているサービスです。ただし、下限手数料だけで契約先を決めず、最終受取額や入金日、契約条件を複数社で比較することが重要です。
この記事では、公式サイトや公的情報をもとに、特徴、手数料、必要書類、利用時の注意点を解説します。最後に、同じ請求書条件で相見積もりを依頼しやすいファクタリング会社5社も紹介します。
PR:本記事には広告リンクを含みます。掲載順や広告の有無だけで契約先を決めず、各社の見積書、契約書、公式案内をご確認ください。手数料、審査結果、入金時期は申込内容によって異なります。
日本資金支援センターの基本情報
まず、運営会社の基本情報を確認します。以下は、公式サイトの会社概要とGビズインフォの法人情報をもとに整理しています。
| 項目 | 内容 |
|---|---|
| 運営会社 | 日本資金支援センター株式会社 |
| 所在地 | 〒160-0023 東京都新宿区西新宿3丁目3番13号 西新宿水間ビル2F |
| 資本金 | 500万円 |
| 事業内容 | ファクタリング事業、経営コンサルティング事業 |
| 取扱い方式 | 2社間ファクタリングのみ(3社間ファクタリングは非対応) |
| 公式サイト | 日本資金支援センターの公式サイトを確認する |
会社名、代表者、資本金、所在地、事業内容は公式サイトで確認できます。法人番号と所在地はGビズインフォでも確認できます。契約前は見積書、利用規約、契約書面を確認してください。
サービスの特徴として挙げられている内容
公式サイトでは、次のような特徴が案内されています。いずれも同社側が発信している情報であり、個別の審査結果や条件は申込者ごとに変わります。数字だけを見て判断する前に、見積もり時点で提示される正式な条件を確認する姿勢が欠かせません。
| 項目 | 公表されている内容 | 留意点 |
|---|---|---|
| 手数料 | 2%〜。売掛先の信用力や支払いまでの期間によって個別に算出 | 「2%〜」は下限の提示であり、実際の手数料は見積もり後に確定します |
| 審査スピード | 早い場合で5分程度で結果の連絡があるとされています | 書類の不備や混雑状況によって変わる可能性があります |
| 入金スピード | 早いケースでは申込当日中、平均すると4時間程度との紹介もあります | 「平均4時間」は同社サイト調べの数値で、第三者機関による検証ではありません |
| 受付時間 | 24時間申込受付、土日祝も9時〜18時に対応 | 実際の審査連絡は営業時間内になる場合があります |
| 必要書類 | 請求書、入出金が分かる通帳またはネットバンキングの履歴、本人確認書類の3点(法人は登記簿謄本なども必要) | 書類が揃っていないと審査に進めない場合があります |
| 買取可能額 | 1件あたり30万円〜500万円 | 500万円を超える売掛金をまとめて売却したい場合は対応できません |
| 諸費用 | 事務手数料・相談料・審査料・キャンセル料は無料とされています | 手数料以外の費目がゼロと明記されている点は確認しておきましょう |
このほか、同社サイトでは「利用額の内訳は50万円以下が4割程度、50万円〜100万円が3割弱」といった利用実績や、「リピート率は90%以上」という数値も紹介されています。ただしこれらは同社が自社で公表している数値であり、算出方法や調査期間までは明示されていない。参考情報としては有用だが、他社との比較における客観的な裏付けとして扱うのは避けたほうがよいでしょう。
公式サイトの紹介記事には、利用者の体験談も掲載されています。大手で審査に通らなかった後に申込んで通過した例や、土日に申込んで当日中に結果が出た例などが紹介されているが、これらは公式サイト上の体験談であり、第三者機関がその内容を検証したものではない点は踏まえておきましょう。
2社間ファクタリングとは?取引先に知られたくない人が気になる仕組み
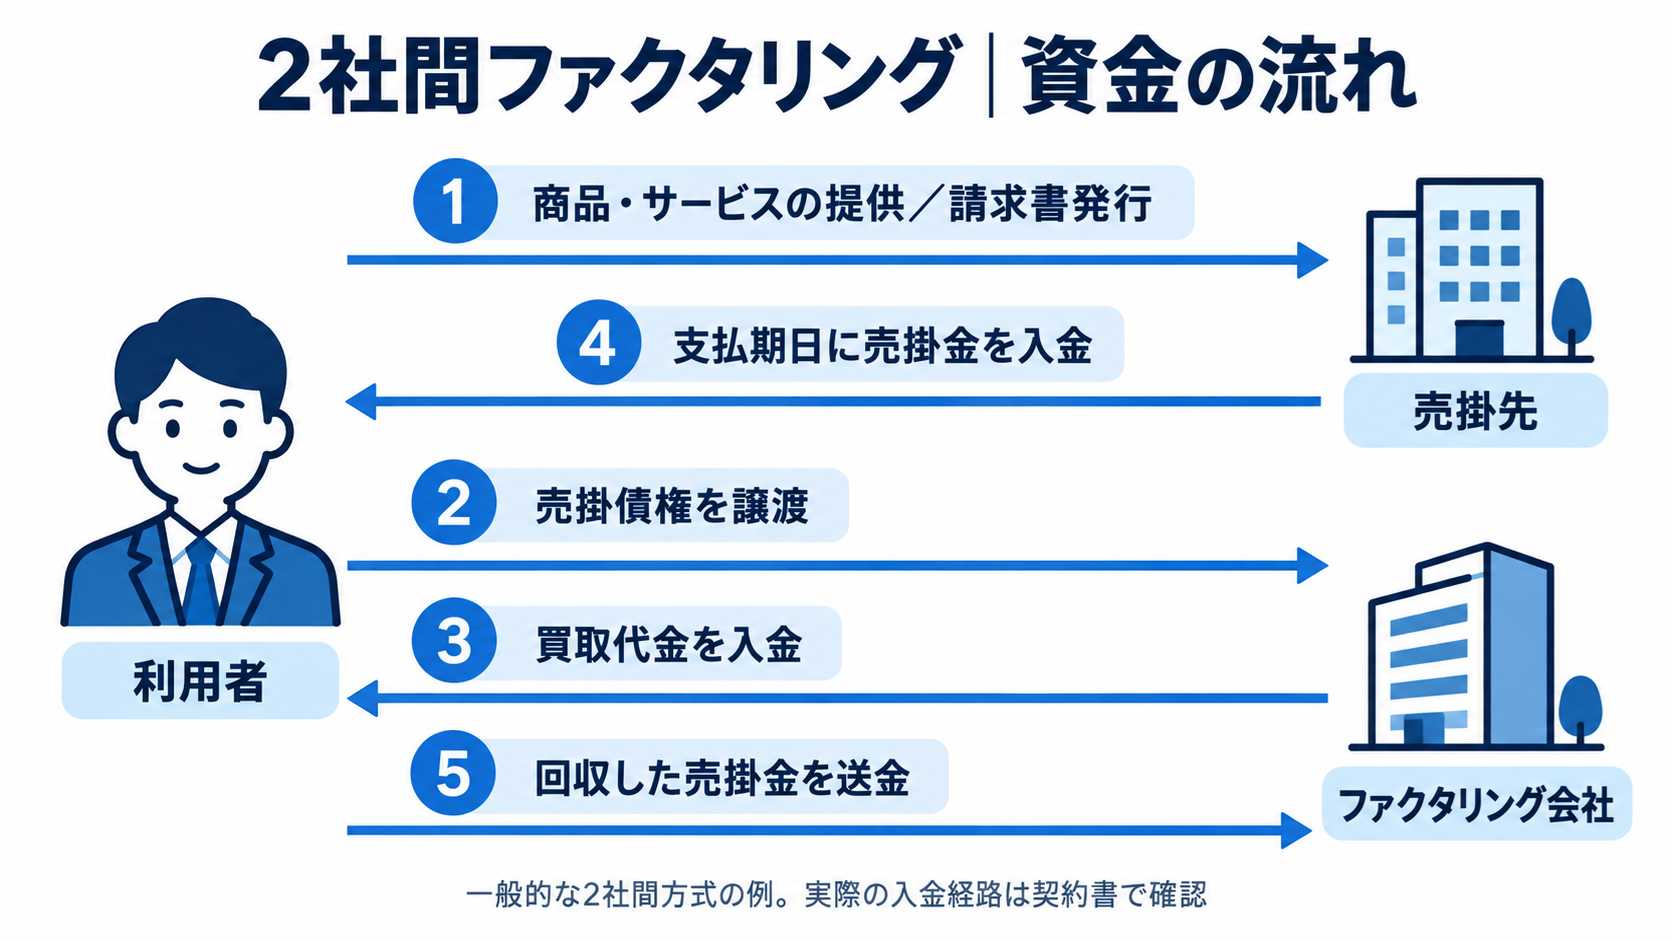
日本資金支援センターが取り扱っているのは2社間ファクタリングのみで、3社間ファクタリングには対応していないとされています。この違いは、ファクタリングを初めて検討する人にとって一番気になるポイントかもしれません。
2社間ファクタリングは、利用者とファクタリング会社で契約し、売掛先を契約当事者に含めない方式です。ただし、債権譲渡通知や登記の要否、入金後の支払手順は契約ごとに確認が必要です。3社間ファクタリングは売掛先を含む3者で進める方式で、承諾の方法と入金経路を事前に確認します。
契約方式だけで手数料や通知の有無を断定することはできません。日本資金支援センターの「2%〜」は下限表示であり、実際の手数料、最終受取額、通知・登記の要否を見積書と契約書で確認してください。2社間・3社間それぞれの仕組みやメリット・デメリットをもう少し詳しく知りたい場合は、2者間ファクタリングと3者間ファクタリングの違いについて解説した記事も参考にしてください。
こんな事業者に向いていると紹介されている
公式サイトや紹介記事では、次のような事業者が主な対象として挙げられています。
| 対象 | 想定される状況 |
|---|---|
| 売掛債権(請求書)を持つ法人・個人事業主 | 入金前の請求書を使って早めに資金化したい場合 |
| 今日中に現金が必要な事業者 | 急な支払いが迫っていて、銀行融資の審査を待つ時間がない場合 |
| 入金サイトが長い業種 | 建設業、運送業、人材派遣業、製造業、広告代理店、IT業など |
| 取引先に利用を知られたくない事業者 | 2社間ファクタリングのみを希望する場合 |
設立年数や事業歴を問わないとする紹介もあり、創業初年度の事業者でも申込みの対象になるとされています。ただし「対象になる」ことと「必ず審査に通る」ことは別の話であり、最終的な可否は個別の審査結果によります。
申込みから資金化までの想定ステップ
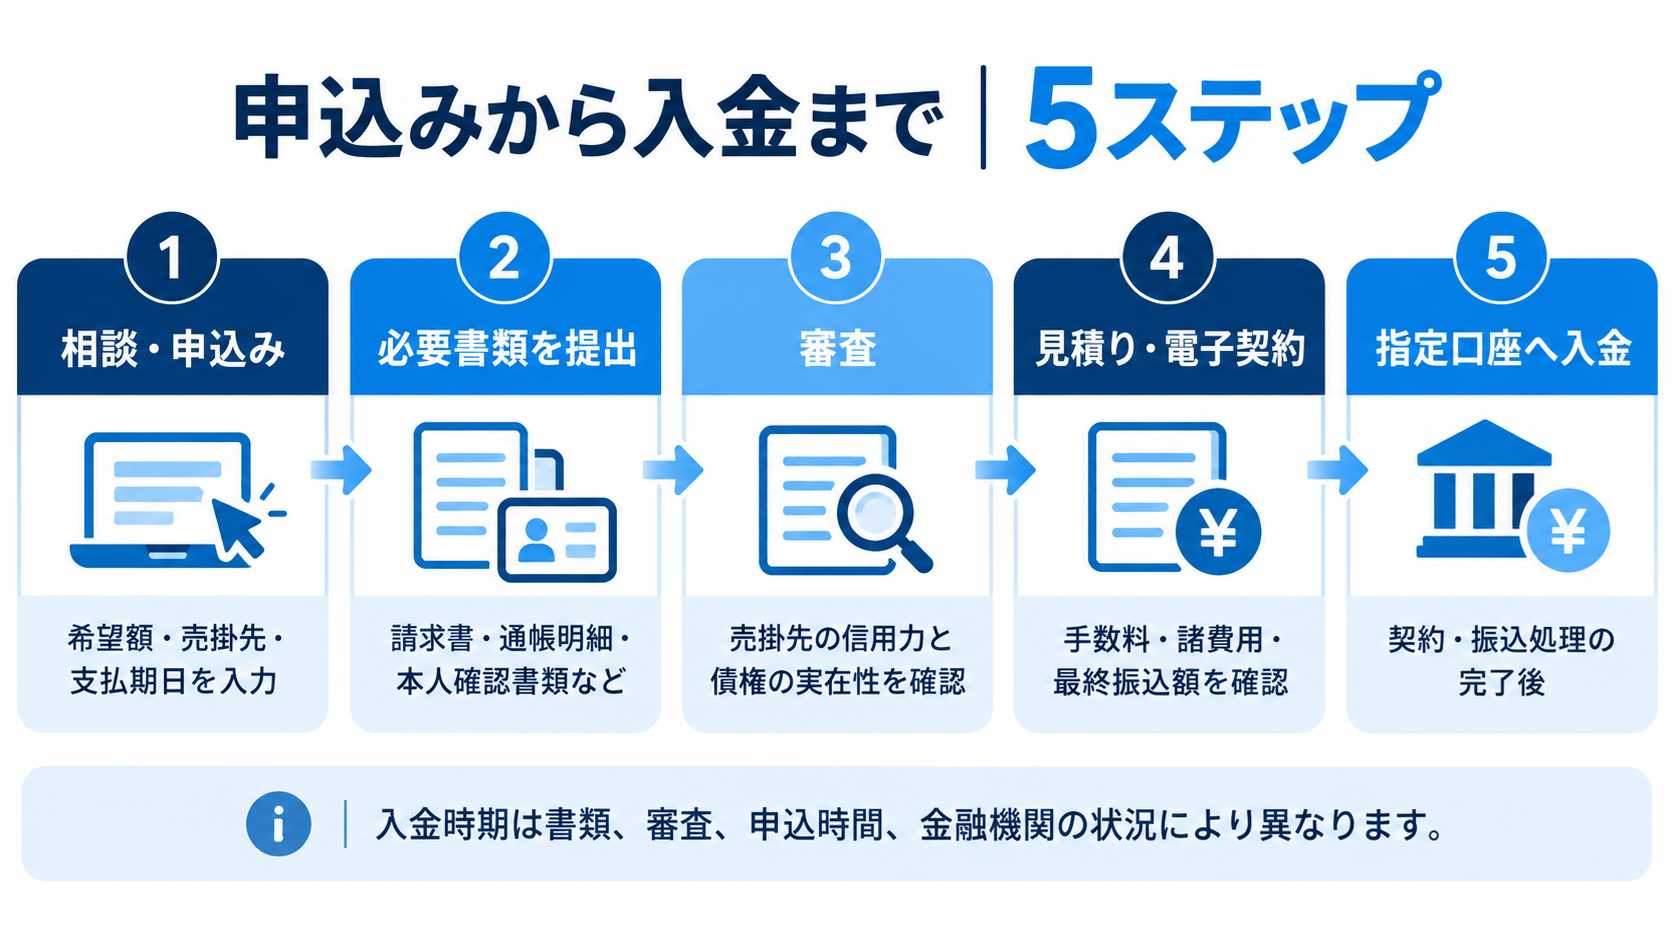
公式サイトの説明をもとに、申込みから資金化までの一般的な流れを整理すると次のようになります。実際の手順やスピードは申込み内容や混雑状況によって変わる可能性があるため、あくまで目安として確認してください。
| ステップ | 内容 |
|---|---|
| 1. 申込み・相談 | 公式サイトのフォームから24時間申込みが可能。来店や郵送は不要とされています |
| 2. 必要書類の提出 | 請求書、通帳またはネットバンキングの履歴、本人確認書類をスマホで撮影しアップロード |
| 3. 審査 | 売掛先の信用力、請求書の実在性、支払期日までの残日数などを確認。申込みごとに個別審査を行うとされています |
| 4. 契約 | 電子契約でオンライン完結。来店は不要 |
| 5. 入金 | 契約後、指定口座へ入金 |
この中で特に気になる人が多いのは、3の審査における考え方でしょう。公式サイトの説明によれば、赤字決算や税金の滞納があっても申込み自体は可能とされている一方、架空の請求書や、支払元が個人名義になっている請求書、支払期日を大幅に過ぎた請求書などは利用できないとされています。審査は「どの会社で借りていたか」ではなく「その請求書が実在し、期日までに支払われる見込みがあるか」を見る仕組みだと理解しておくと、準備すべき書類もイメージしやすくなります。
利用する前に確認しておきたい注意点
良さそうに見える条件でも、申込み前に確認したい点があります。
| 確認したいこと | 理由 |
|---|---|
| 手数料は見積もり後に確定します | 「2%〜」はあくまで下限表示。自分の売掛先の信用力によっては想定より高くなる可能性があります |
| 買取上限は500万円 | まとまった金額の資金調達を考えている場合は、上限を超えないか事前に確認してください |
| 対応方式は2社間のみ | 3社間方式でより低い手数料を希望する場合は、別の会社も比較する必要があります |
| 会社情報と利用規約 | 公式サイトの会社概要、利用規約、契約書を照合し、契約当事者と取引条件を確認してください |
| 公表されている通過率やリピート率は自社調べの数値 | 客観的な第三者評価ではないため、判断材料の一つとして参考程度に留めるのが無難です |
来店せずオンラインだけで契約を終えたいというニーズそのものは、ファクタリング業界全体でも広がっている傾向です。オンライン完結型のサービスを比較検討したい場合は、来店不要・電話なしで利用できるファクタリング会社をまとめたガイドも参考にしてください。
ファクタリング利用で気をつけたい金融庁の注意喚起
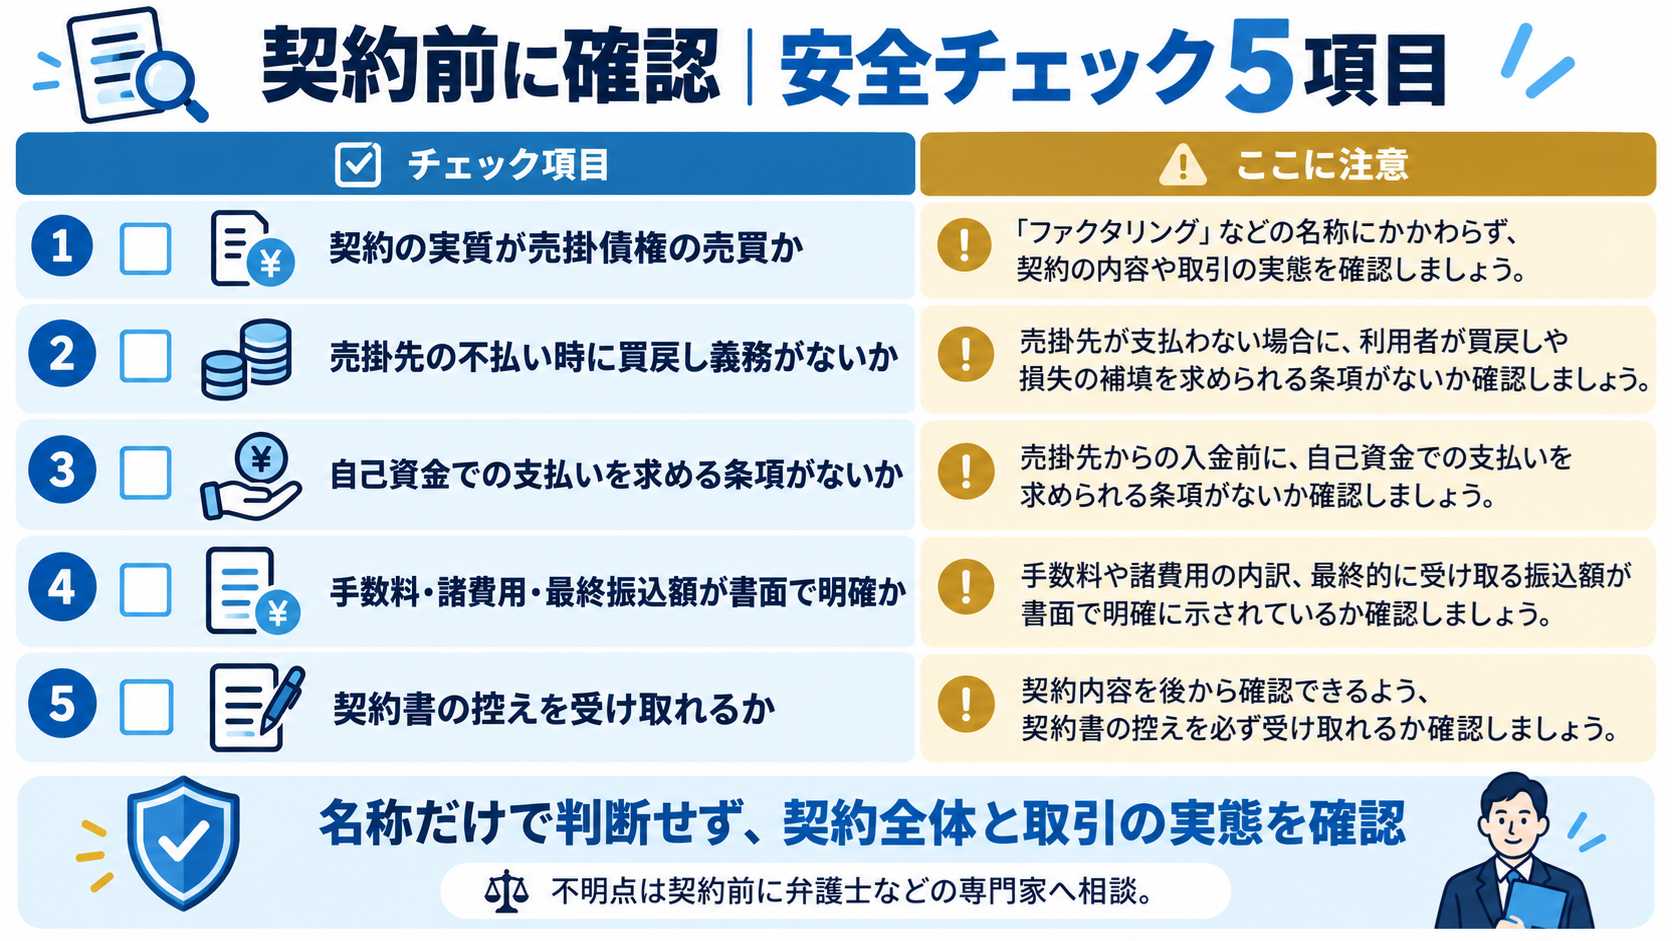
一般的なファクタリングは売掛債権の売買ですが、金融庁は、契約書の名称だけでなく経済的な実態を見て貸金業に該当する場合があると注意喚起しています。形式だけファクタリングを名乗りながら実質的に高金利の貸付を行う悪質な業者も存在するため、金融庁も注意を呼びかけています。具体的には、買取代金が売掛債権の額に比べて著しく低い場合、売主が債権を買い戻すこととされている場合、回収できなかった場合に売主が自己資金で支払うこととされているなど、契約の実態が貸付けと同様とみなされるケースが挙げられています。
対象が事業者間の売掛債権であっても、それだけで契約の適法性や安全性が保証されるわけではありません。どの会社を利用する場合でも、契約書の内容を自分で読み、手数料や償還請求権の有無、支払い条件を確認する習慣は欠かさないほうがよいでしょう。ファクタリングと違法な資金提供との違いについては、正規のファクタリングと違法な資金提供の違いを解説した記事でも取り上げています。
よくある質問
| 質問 | 回答の目安 |
|---|---|
| 個人事業主やフリーランスでも利用できる? | 公式サイトでは法人・個人事業主の両方を対象としており、売掛先への支払元が個人名義でなければ申込み対象になるとされている |
| 3社間ファクタリングは利用できる? | 取り扱っているのは2社間ファクタリングのみで、3社間には対応していないとされている |
| 創業したばかりでも申込みできる? | 設立年数や事業歴を問わないとする紹介があるが、最終的な可否は売掛先の信用力や請求書の内容による個別審査の結果次第です |
| 複数の請求書をまとめて売却できる? | 公式サイト上に複数債権の一括買取に関する明記は見当たらず、申込み時に相談する必要があります |
| 他社で断られた場合でも申込める? | 同社では申込みごとに個別審査を行うとされ、過去に他社の審査結果が今回の判断に影響しないという説明があります |
2社間ファクタリングを比較したい方の5社
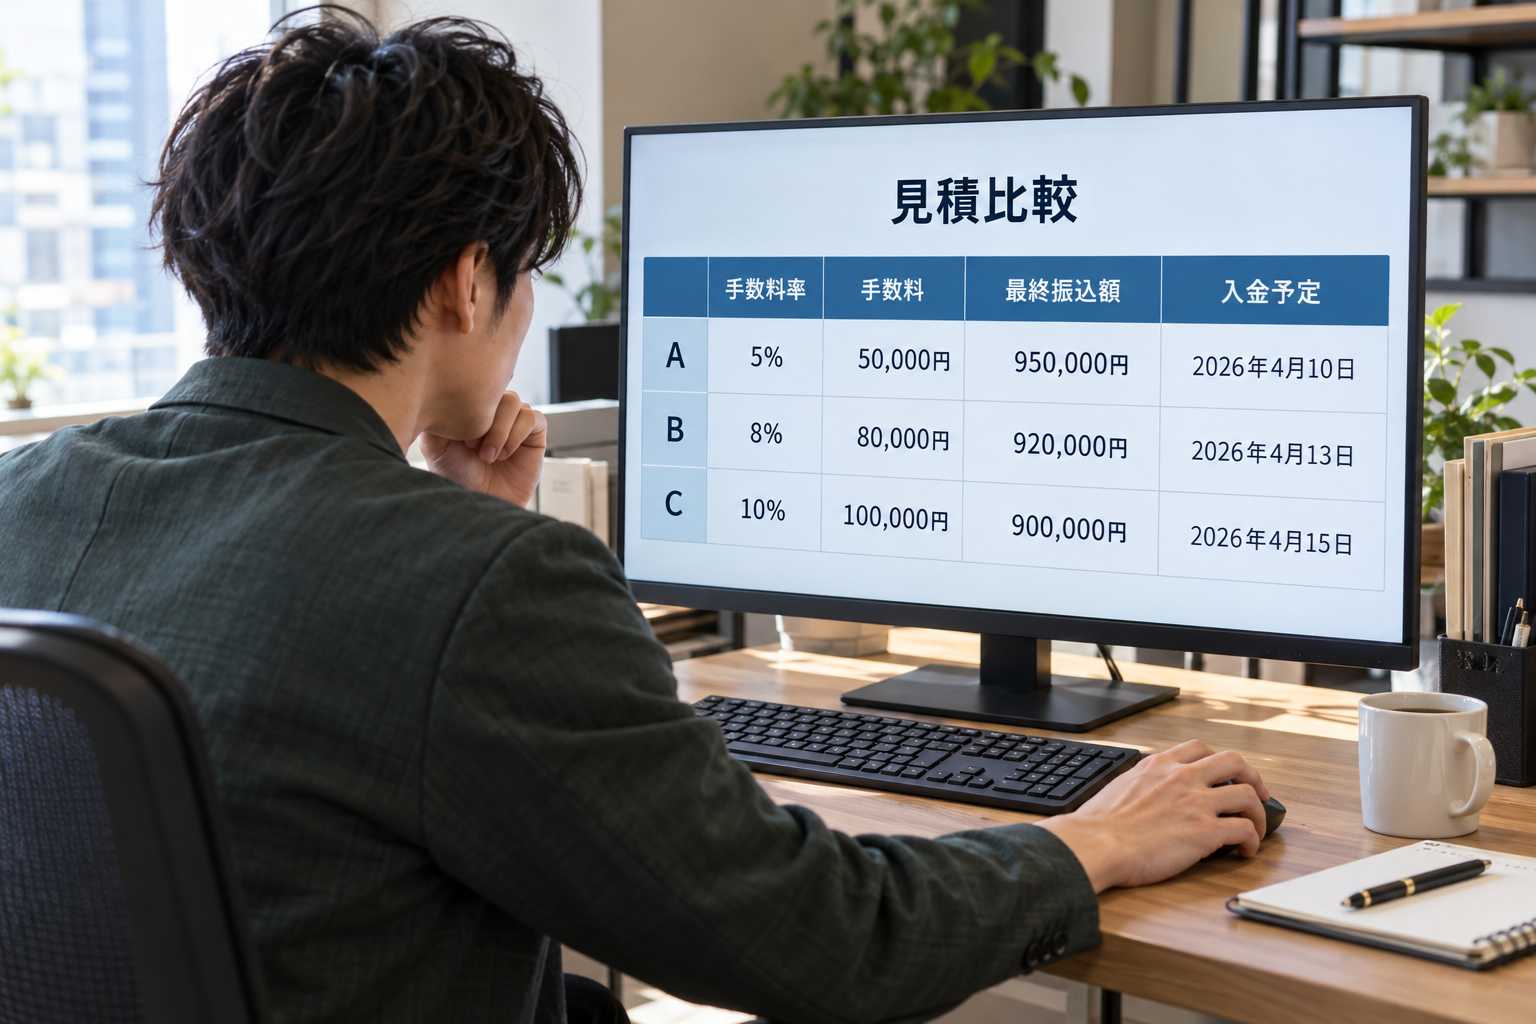
日本資金支援センターを検討する際は、同じ請求書条件で2〜3社へ無料見積もりを依頼すると、手数料を差し引いた受取額と入金予定日を比べやすくなります。次の5社も候補に加え、必要書類や契約条件を確認しましょう。
PR:以下には広告リンクを含みます。審査結果、手数料、入金時期は申込内容によって異なります。契約前に見積書と契約書をご確認ください。
| 会社名 | 比較ポイント | CTA |
|---|---|---|
| ビートレーディング | 利用実績を重視して相談先を選びたい方の比較候補です。必要書類と最終受取額を確認しましょう。 | 無料見積もりを確認 |
| QuQuMo | オンラインで手続きを進めたい方に向いています。提示された手数料と入金予定日を比較しましょう。 | 無料見積もりを確認 |
| アクセルファクター | 法人・個人事業主のどちらも相談できます。希望額と入金希望日を伝えて条件を確認しましょう。 | 無料見積もりを確認 |
| PAYTODAY | オンライン型サービスを比較したい方の候補です。審査後の最終的な入金条件を確認しましょう。 | 無料見積もりを確認 |
| 日本中小企業金融サポート機構 | 一般社団法人が運営するサービスです。契約方式、必要書類、総費用を比較しましょう。 | 無料見積もりを確認 |
無料見積もりで比較する4項目
- 手数料と振込手数料を含む総費用
- 手数料差引後の最終受取額
- 必要書類がそろってからの入金予定日
- 償還請求権の有無と支払条件
下限手数料だけで判断せず、同じ請求書条件で各社の見積もりを比較してください。受取額と入金日の両方に納得できる会社を選ぶことが重要です。
まとめ
日本資金支援センターは、公式サイトで2社間ファクタリング、手数料2%〜、買取上限500万円、必要書類3点、オンライン手続きを案内しています。実際の手数料や入金日は個別審査で決まります。見積書と契約書で最終受取額、手数料以外の費用、買戻し・償還請求の有無、通知・登記、入金後の支払手順を確認し、他社と同じ請求書条件で比較してください。