
PAYTODAY ファクタリングの評判・特徴|累計350億円と5社比較
PAYTODAY(ペイトディ)は、AI審査とオンライン完結により、売掛金の早期資金化を目指せるファクタリングサービスです。売上はあるものの入金まで時間があり、給与や仕入れ代金の支払いが迫っている法人・個人事業主に向いています。本記事では、仕組みや特徴、手取り額の目安、契約前の注意点を整理し、おすすめ5社を比較します。
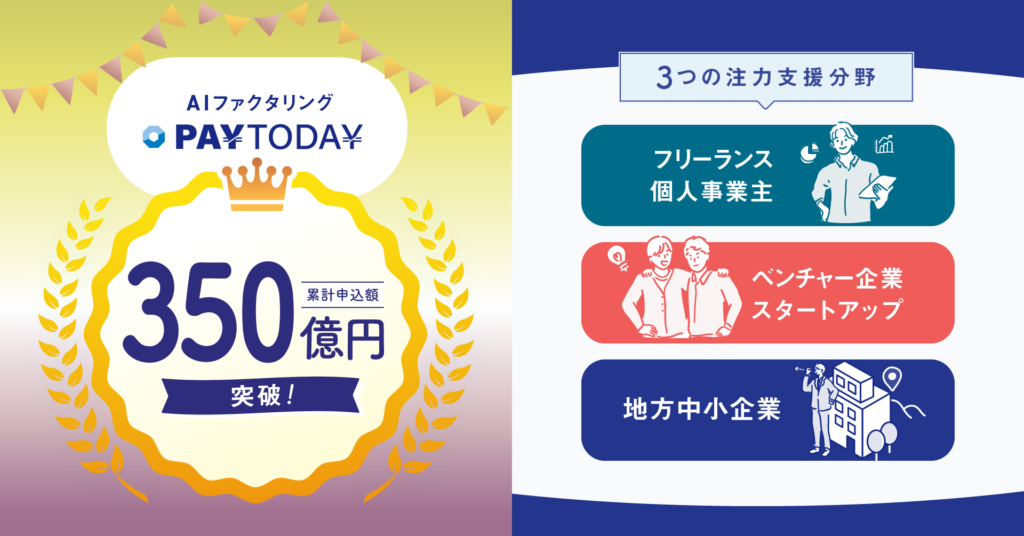
PAYTODAYを運営するDual Life Partners株式会社は、2026年9月15日、累計買取申込金額が350億円を突破したと発表しました(出典:PR TIMESの公式発表)。この記事では、公開情報と実務上の比較ポイントをもとに、PAYTODAY ファクタリングの特徴、手取り額、注意点をわかりやすく解説します。
PR:本記事には広告リンクを含む場合があります。掲載順や広告の有無だけで契約先を決めず、各社の見積書、契約書、公式案内をご確認ください。手数料、審査結果、入金時期は申込内容によって異なります。
この記事でわかること
| 項目 | 内容 |
|---|---|
| 対象読者 | 売掛金の入金遅れや一時的な資金不足に悩み、スピーディーな資金調達手段を探している経営者・個人事業主・フリーランス |
| 記事のテーマ | AIファクタリングサービス「PAYTODAY」の仕組み、350億円突破の理由、手取り額シミュレーション、注意点 |
| 参考にした情報 | PAYTODAY公式プレスリリース(PR TIMES)、金融庁「ファクタリングの利用に関する注意喚起」 |
そもそもファクタリングとはどんな仕組みか
本題に入る前に、ファクタリングの基本的な仕組みを整理しておきます。ファクタリングとは、事業者が保有する「入金待ちの請求書(売掛債権)」を専門の会社に買い取ってもらうことで、支払期日よりも前に手数料を差し引いた金額を現金化する仕組みです。そのため、銀行からの借入(融資)とは異なり、一般的には債権の売買として扱われます。ただし、会計・税務上の処理は契約内容や取引の実態によって異なるため、必要に応じて税理士などの専門家へ確認してください。
| 契約形態 | 関わる当事者 | 特徴 |
|---|---|---|
| 2社間ファクタリング | 利用者とファクタリング会社の2者 | 取引先への通知・承諾が原則不要で、手続きを進めやすい一方、3社間より手数料が高くなりやすい傾向がある |
| 3社間ファクタリング | 利用者・取引先・ファクタリング会社の3者 | 取引先の承諾が必要になる分、手数料を抑えやすい傾向がある |
PAYTODAYの累計買取申込金額が350億円を突破した理由
PAYTODAYは、2021年1月のサービス開始以来、多くの事業者から支持を集め、累計買取申込金額が350億円を突破しました(出典:PR TIMES配信のプレスリリース、2026年9月15日発表)。その背景には、資金繰りに直面する現代のビジネススタイルに合わせた、次のような強みがあるとされています。
| 350億円突破を支えたポイント | 具体的な内容 |
|---|---|
| 1. 銀行融資を待つ間の「つなぎ資金」としての利用拡大 | 銀行融資の審査結果が出るまでに時間がかかる中、今月の支払いに間に合わせるための「つなぎ資金」として活用されている |
| 2. AI×人による審査とオンライン完結によるスピード | AIを活用した審査と、オンライン完結の手続きにより、スピーディーな即日振込を実現している |
| 3. 法人だけでなく、個人事業主・フリーランスにも広がる利用 | 企業だけでなく、小規模で活動する個人事業主やフリーランスからの相談・利用が増えており、幅広い層の資金繰りを支えている |
また、同社は2023年に将来の売上を基準に資金調達を行う「RBF by PAYTODAY」もあわせて展開しており、請求書単位のファクタリングに加えて、資金調達の選択肢を広げています(出典:PR TIMES配信のプレスリリース)。
つなぎ資金として利用される背景
特に1点目の「つなぎ資金」としての利用は、業種や事業規模を問わず多くの経営者に共感されやすいポイントです。銀行融資は、審査に時間がかかる分、金利水準が低く中長期の資金調達に向いている一方、「今月中にどうしても支払いを済ませたい」というタイミングには間に合わないことがあります。PAYTODAYのようなオンライン完結型のAIファクタリングは、こうした融資の審査期間中の一時的な資金ショートを埋める、いわば「つなぎ役」として活用されているケースが増えているとされています。
2点目の「AI×人による審査とオンライン完結によるスピード」も見逃せないポイントです。具体的には、来店や対面での面談を必要とせず、スマートフォンやパソコンから必要書類をアップロードするだけで審査が進むため、忙しい経営者でも隙間時間に手続きを完了させやすくなります。AIによる一次的な確認と、担当者による最終的な審査を組み合わせることで、スピードと一定の審査精度の両立を図っているとされています。また3点目の個人事業主・フリーランスへの広がりについては、法人に比べて銀行融資のハードルが高くなりやすい個人事業主にとって、売掛先の信用力を基準に審査するファクタリングが、資金調達の選択肢を広げる手段として受け入れられてきたことも大きいと考えられます。
PAYTODAYと銀行融資、それぞれどんな場面に向いているか
まず、資金調達の方法として、ファクタリングと銀行融資のどちらが適しているかは、資金が必要なタイミングや目的によって異なります。
| 比較項目 | PAYTODAYなどのファクタリング | 銀行融資 |
|---|---|---|
| 法的性質 | 原則として債権の売買(借入ではない) | 借入(負債として計上される) |
| 審査対象 | 主に売掛先(取引先)の信用力 | 主に利用者自身の信用力・事業実績 |
| 資金化までの日数 | 条件が整えば即日での対応も可能とされる | 審査や契約手続きに一定の期間を要する |
| 向いている場面 | 今月中など、短期的な支払いに間に合わせたい場合 | 設備投資や事業拡大など、中長期の資金計画を立てたい場合 |
また、どちらか一方だけを選ぶ必要はなく、銀行融資の審査を進めながら、その間の資金繰りをファクタリングで一時的に補う、という併用の仕方も検討材料の一つになります。
PAYTODAYの主な特徴とメリット
| 項目 | 内容 |
|---|---|
| 手数料の目安 | 手数料は審査結果や売掛金の内容によって異なります。公式サイトの見積もりで、手数料を差し引いた受取額を確認してください |
| 手続きの方法 | インターネットを通じたオンライン完結型(来店不要・面談不要) |
| 対象者 | 法人および個人事業主・フリーランス |
| 主な強み | スピーディーな審査、AIと人を組み合わせた審査、オンライン完結、法人・個人事業主への対応 |
資金化の手取り額シミュレーション(請求書100万円の場合)
たとえば、請求書が100万円だった場合を例に、手数料別の手取り額の目安を示します。
| 項目 | 手数料2%の場合 | 手数料5%の場合 | 手数料10%の場合 |
|---|---|---|---|
| 請求書(売掛金)の額 | 1,000,000円 | 1,000,000円 | 1,000,000円 |
| ファクタリング手数料 | 20,000円 | 50,000円 | 100,000円 |
| 手元に残る金額(目安) | 980,000円 | 950,000円 | 900,000円 |
※実際の条件は審査結果や案件の内容により個別に異なるため、必ず事前の見積もりで確認してください。
おすすめファクタリング会社5社を比較
ファクタリング会社は、手数料だけでなく、必要書類、入金までの目安、個人事業主への対応も比較することが大切です。まずは2〜3社で見積もりを取り、最終的な受取額と契約条件を確認してください。
| 会社名 | 比較ポイント | CTA |
|---|---|---|
| PAYTODAY | AI審査・オンライン完結。法人から個人事業主まで、急ぎの資金化を相談しやすいサービスです。 | 無料見積もりを確認 |
| QuQuMo | オンラインで手続きを進めたい方に適しています。必要書類と入金条件を見積もりで確認できます。 | 無料見積もりを確認 |
| MSFJ | 法人・個人事業主向けのプランを比較したい方に適しています。手数料を含む受取額を確認しましょう。 | 無料見積もりを確認 |
| ラボル | フリーランス・個人事業主が少額の請求書を資金化したい場合に比較しやすいサービスです。 | 無料見積もりを確認 |
| フリーナンス | フリーランス向けの請求書買取や付帯サービスも確認したい方に向いています。 | 無料見積もりを確認 |
同じ請求書でも、審査結果や手数料は会社によって異なります。申込みを1社に絞り込む前に、見積書の総費用、振込予定日、契約後の入金方法を比較してください。
契約前に確認しておきたい注意点、金融庁も呼びかけている
ファクタリングは、正しく利用すれば資金繰りの選択肢を広げる便利な手段になります。一方で金融庁は、ファクタリングを装いながら実質的に高金利の貸付けを行う悪質な業者について注意を呼びかけています(出典:金融庁「ファクタリングの利用に関する注意喚起」)。
| 注意点・チェック項目 | 具体的な確認方法 |
|---|---|
| 契約内容の実質確認 | 契約書に「債権譲渡」と記載されていても、実質的な借入になっていないか確認する |
| 手数料や諸費用の明細 | 手数料以外に追加の事務手数料や不明瞭な費用が発生しないか見積書を見る |
| 会社の実在・信頼性 | 運営会社の情報や所在地が明確に記載されているか確認する |
| 契約書の控えの受領 | 口頭説明だけで済ませず、電子契約を含む契約書の控えを必ず受け取る |
こうした情報は、利用者を過度に怖がらせるためのものではなく、安全な業者を選ぶための判断材料です。契約前に気になる点は遠慮なく問い合わせることが大切です。
特に2社間ファクタリングでは、会社によって手数料体系や必要書類、審査にかかる日数が異なるため、1社だけで即断せず、複数社から見積もりを取り寄せたうえで比較検討することが、結果的に納得感のある資金調達につながりやすくなります。見積書に記載された手数料以外の費用の有無や、入金までの具体的なスケジュールについても、契約前に書面で確認しておくと安心です。
ファクタリング以外の選択肢もあわせて知っておく
ファクタリングは「短期的な入金タイムラグの穴埋め」に適した手段です。設備投資や事業拡大など中長期の資金調達には、日本政策金融公庫の融資制度や民間金融機関のビジネスローンなど、他の選択肢との比較検討もおすすめします。
| 選択肢 | 内容 |
|---|---|
| 日本政策金融公庫の融資制度 | 中小企業・個人事業主向けの融資制度を利用し、運転資金や設備資金を確保する方法 |
| 信用保証協会の保証付き融資 | 民間金融機関からの借入に公的な保証を付けることで、融資を受けやすくする仕組み |
| 資金繰り表の定期的な見直し | 支払いと入金の予定を毎月の資金繰り表に反映させ、資金ショートの予兆を早めに把握する |
| ファクタリング | 保有している売掛金を早期に資金化する方法。借入ではなく債権の売買として扱われる点が特徴です |
申込みから入金までの一般的な流れ
会社によって手続きの一部は異なりますが、PAYTODAYのようなオンライン完結型AIファクタリングを利用する際の大まかな流れは、次のように共通している部分が多くあります。
| ステップ | 内容 |
|---|---|
| 1. 申込み・見積もり依頼 | 公式サイトのフォームから、請求書(売掛金)の内容を伝えて概算見積もりを依頼する |
| 2. 必要書類の提出 | 請求書、通帳の写し、本人確認書類などをオンラインでアップロードする |
| 3. AI×人による審査 | 売掛先(取引先)の信用力を中心に、AIと担当者による審査が行われ、買取可否と手数料の目安が案内されます |
| 4. 契約・入金 | 契約内容と手数料の内訳を確認して締結し、条件が整えば即日での振込に対応します |
見積もり提示の段階で条件に納得できない場合は、契約を急がず、他社の見積もりと比較してから判断しても遅くはありません。
よくある質問(FAQ)
| 質問 | 回答 |
|---|---|
| 個人事業主でもPAYTODAYは利用できますか? | 利用できます。公式サイトでは、法人に加えて個人事業主・フリーランスも申込対象と案内されています。 |
| 審査から入金まではどのくらいかかりますか? | オンライン完結とAI審査の導入により、条件が整えば即日での振込に対応しています。 |
| 取引先にファクタリングの利用が知られますか? | 2社間ファクタリングでは、原則として売掛先の承諾は不要です。ただし、通知の扱いは契約条件や売掛金の回収状況によって異なるため、契約前に確認してください。 |
| 土日や夜間でも申し込みはできますか? | 申込み自体は24時間可能ですが、審査や実際の振込対応時間は会社の営業時間やシステムに準じるため、事前に確認が必要です。 |
| 一度にまとめて複数の請求書を申し込むことはできますか? | 会社によって対応は異なるため、複数の請求書をまとめて資金化したい場合は、その旨を申込み時に伝えて確認してください。 |
| PAYTODAYの累計実績が大きいことは、安全性の証明になりますか? | 累計買取申込金額の大きさは、多くの事業者に利用されてきた実績の一つの目安にはなりますが、それ自体が安全性を保証するものではありません。契約内容や手数料の明細は、実績の大きさにかかわらず自分の目で確認することが大切です。 |
| 見積もりだけを依頼して、契約しないことは可能ですか? | 一般的に、見積もり依頼の段階で契約が確定するわけではありません。提示された条件に納得できない場合は、他社の見積もりと比較してから判断しても問題ないとされています。 |
まとめ
売上はあるのに手元の現金が足りない、というもどかしさは、規模の小さい会社や個人事業主にとって決して他人事ではありません。PAYTODAYは、AI×人による審査とオンライン完結の仕組みにより、こうした一時的な資金ショートに素早く対応できる選択肢の一つとして、累計買取申込金額350億円という実績を積み上げてきました。手数料の水準や手取り額は案件ごとに異なるため、まずは見積もりを取り、契約内容を自分の目で確認したうえで、資金繰りの選択肢の一つとして検討してください。
関連記事
