
償還請求権(リコース)なしの意味とは?ノンリコースが選ばれる理由
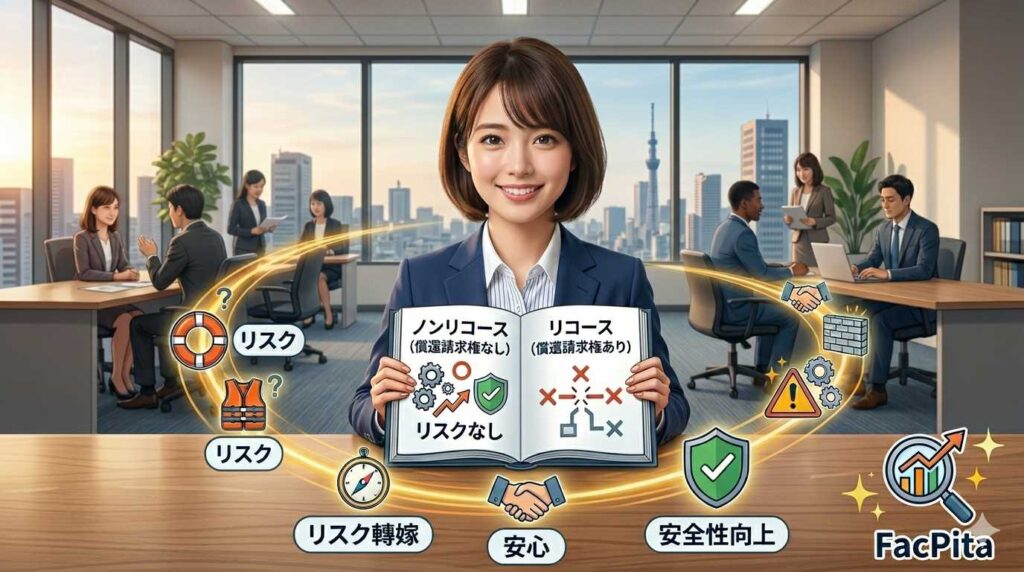
ファクタリングの契約書を確認していると、必ずと言っていいほど目にするのが「償還請求権(しょうかんせいきゅうけん)」という言葉です。
「リコース」「ノンリコース」とも呼ばれるこの権利の有無は、売掛先が支払えなくなった場合の責任範囲に関わります。この記事では、償還請求権なし(ノンリコース)の意味、選ばれる理由、契約前の確認点をわかりやすく解説します。
1. 償還請求権(リコース)の基本的な意味
償還請求権とは、一言で言えば「売掛金が回収不能になった際、ファクタリング会社が利用者に対して代金の返還を求めることができる権利」のことです。
償還請求権「あり(リコース)」
売掛先が倒産して支払いが行われなかった場合、利用者がその金額をファクタリング会社に返済しなければなりません。これは「お金を借りている(融資)」状態に近く、利用者にリスクが残ります。
償還請求権「なし(ノンリコース)」
売掛先の信用不安によって売掛金が回収できなくても、原則として利用者に買戻し義務を負わせない契約です。ただし、架空債権や二重譲渡など利用者側の契約違反がある場合の責任まで免除されるわけではありません。責任範囲は契約書で確認してください。
2. なぜ「ノンリコース」が選ばれるのか?3つの決定的な理由
多くの経営者がノンリコースのファクタリングを選択するのには、明確な理由があります。
① 売掛先の不払いリスクを移転しやすい
真正な債権譲渡で買戻し義務のない契約なら、売掛先の信用不安による不払いリスクは原則としてファクタリング会社へ移ります。保証契約とは仕組みが異なるため、免責や表明保証の範囲も確認が必要です。
② 借入とは異なる資金調達として扱われる
ファクタリングは一般に売掛債権の売買ですが、名称ではなく契約の実態で判断されます。利用者が回収不能リスクを実質的に負うなど、経済的に貸付けと同様なら貸金業に該当する可能性があります。会計処理も契約内容で異なるため、税理士・公認会計士へ確認しましょう。
③ 銀行融資への影響を抑えられる
真正な債権譲渡として処理できる場合は、借入金を増やさずに入金時期を早められることがあります。ただし、財務指標や融資審査への影響は契約内容・会計処理・金融機関の判断によって異なります。
3. 悪質な「リコースあり」契約に注意!
「ファクタリング」という名称でも、利用者に売掛債権の買戻しや自己資金での支払いを求めるなど、実質が貸付けとなる契約には注意が必要です。
金融庁は、債権譲渡を装いながら実質的に貸付けを行う事業者に注意を促しています。貸付けに該当する取引を無登録で業として行えば、貸金業法に抵触するおそれがあります。契約書では、買戻し義務、償還請求権、表明保証、追加費用、債権譲渡登記の有無を確認してください。
4. ノンリコース契約を確実に結ぶためのステップ
審査と契約確認をスムーズに進めるためのポイントを紹介します。
- 売掛先のランクを意識する: リスクを業者が負う以上、売掛先の信用度が低いと手数料が跳ね上がるか、リコースなしでの契約を断られることがあります。
- 実績のある大手比較サイトを利用する: 複数社の公式情報を確認し、同一条件で見積もりを比較します。比較サイトの掲載だけで安全性を断定せず、運営会社、契約条件、相談窓口も確認してください。
- 契約前の確認メールを残す: 「今回の契約はノンリコース(償還請求権なし)で間違いないか」をメール等で明文化しておくと、後のトラブル防止になります。
ノンリコース契約を相談しやすいファクタリング会社5選
【広告】以下は、公式サイトでサービス内容を確認できる比較候補です。審査結果、手数料、入金時期、契約条件は申込内容によって異なります。最終的な振込額と責任範囲を契約前に確認してください。
| サービス | 比較しやすいポイント | 公式情報 |
|---|---|---|
| ビートレーディング | 担当者に契約方式や必要書類を相談したい | 相談条件を見る |
| 日本中小企業金融サポート機構 | 資金繰り全般も含めて相談したい | 無料相談の条件を見る |
| QuQuMo | オンラインで契約条件を確認したい | 申込条件を見る |
| ペイトナー | 少額請求書を持つ個人事業主・フリーランス | 利用条件を見る |
| PAYTODAY | オンライン手続きと入金予定日を確認したい | 調達条件を見る |
目的に合う2社以上へ同じ条件で相談
最短時間だけで決めず、請求書額、売掛先、希望日をそろえて問い合わせると比較しやすくなります。次のボタンから対象債権や必要書類を確認できます。
契約前に同一条件で比較する4項目
- 責任範囲:買戻し義務、償還請求権、表明保証の範囲
- 最終振込額:手数料と諸費用をすべて差し引いた金額
- 入金予定日:必要書類提出後、いつ着金する見込みか
- 契約手続き:2社間・3社間、債権譲渡登記、売掛先への通知
まとめ:ノンリコースは責任範囲の確認が重要
ノンリコースのファクタリングでは、売掛先の信用不安による不払いリスクを原則として切り離せます。ただし、契約違反時の責任や表明保証までなくなるわけではありません。複数社の見積もりと契約書を比べて判断しましょう。
基礎から確認したい方は「ファクタリングとは」、費用を比べたい方は「ファクタリング手数料の相場」、急ぎの場合は「即日ファクタリングの注意点」も参考にしてください。
