
小売業のファクタリング会社5選|仕入れ資金を早める方法【2026年】
小売業のファクタリングは、法人向け商品の納品後に発生した売掛金を、支払期日前に資金化する方法です。季節商品の仕入れや大口注文で現金が先に必要なとき、入金待ちの請求書を活用できます。
ただし、店頭の現金売上や個人客への販売代金は、一般的な請求書ファクタリングの対象になりません。手数料が商品の粗利益を上回らないか、最終振込額はいくらかも確認が必要です。
本記事では、小売業のファクタリング会社5社を比較し、対象債権、手数料、必要書類、契約前の注意点を解説します。仕入れ資金を急ぐ場合でも、条件の異なる2~3社から見積りを取り、自社に合う契約先を選びましょう。
PR:本記事には広告リンクが含まれます。掲載順や広告の有無だけで契約先を決めず、各社の見積書、契約書、公式案内をご確認ください。手数料、審査結果、入金時期は申込内容によって異なります。
| この記事でわかること | 内容の概要 |
| 小売業の資金ギャップ | 先払い仕入れと後払い売掛金の時間差が発生する理由 |
| 店頭売上と請求書の区別 | カード売上と法人向け請求書ファクタリングの違い |
| 比較候補5選 | バイオン、アウル経済、PAYTODAY、QuQuMo、ビートレーディング |
| 資金調達時の判断基準 | 粗利益率と手数料のバランス、金融庁の注意喚起 |
小売業で仕入れと入金の時期がずれる理由
小売業では、商品を販売する前に仕入代金を支払う必要があります。商品が売れる時期や代金を回収する時期よりも、先に現金が出ていく点が資金繰りの特徴です。
とくに、次のような取引では支出と入金の間隔が長くなることがあります。
| 場面 | 先に発生する支出 | 売上代金の回収 |
| シーズン商品の仕入れ | 展示会後の発注代金、内金 | 店頭販売後に順次回収 |
| 催事・イベントへの出店 | 在庫、出店料、運搬費 | 開催中・開催後に回収 |
| 法人向けのまとめ注文 | 商品仕入れ、加工費、配送費 | 納品後30~60日など |
| 百貨店・商業施設への出店 | 商品、スタッフ、販売管理費 | 契約で定められた精算日 |
| クレジットカード販売 | 商品仕入れ | 決済会社所定の日に入金 |
小売業の資金の流れを簡単に表すと、次のようになります。
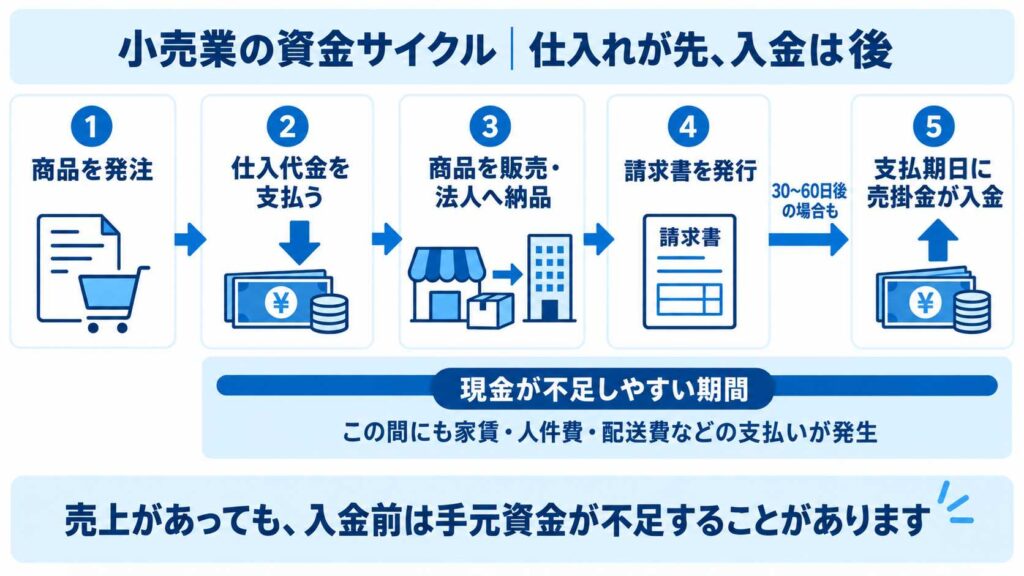
「仕入代金の支払い」から「売掛金の入金」までの間は、家賃、人件費、配送費なども支払わなければなりません。そのため、利益が出ていても、一時的に現預金が不足する場合があります。
店頭売上と法人向け売掛金は分けて考える
通常の請求書ファクタリングで主に対象となるのは、事業者間取引で発生した売掛債権です。
たとえば、小売店が企業から制服100着の注文を受け、納品後に請求書を発行した場合、その請求書に基づく売掛債権が買取対象になり得ます。
一方、次の売上は同じように扱われるとは限りません。
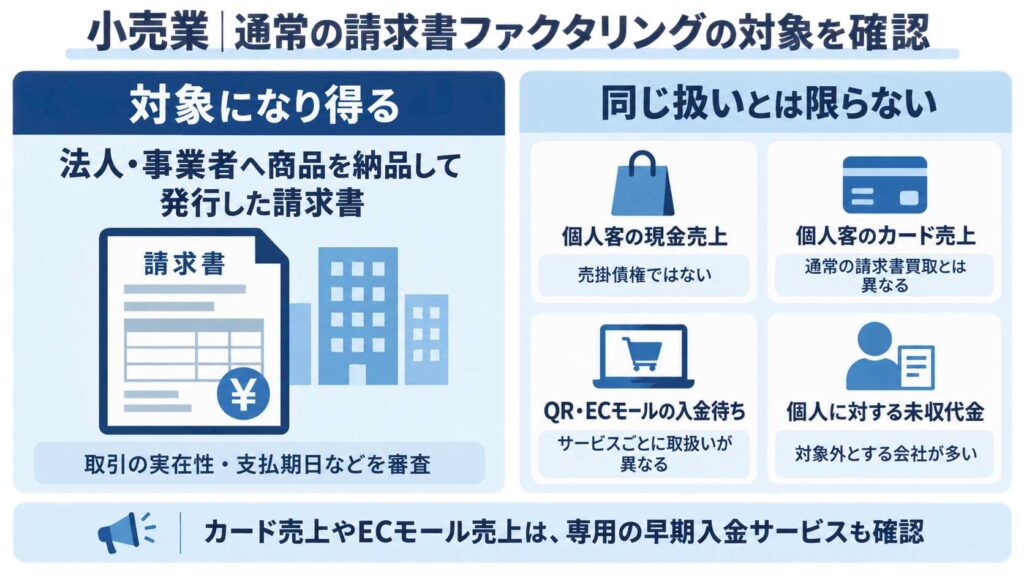
| 売上の種類 | 通常の請求書ファクタリング |
| 法人へ商品を納品して発行した請求書 | 対象になり得る |
| 個人客の現金売上 | 売掛債権ではないため対象外 |
| 個人客へのクレジットカード売上 | 通常の請求書買取とは異なる |
| QRコード決済の入金待ち | 決済事業者との契約による |
| ECモールからの売上入金 | サービスごとに取扱いが異なる |
| 個人に対する未収代金 | 対象外とする会社が多い |
カード売上、ECモール売上、診療報酬などには、専用の早期入金サービスが用意されている場合があります。通常の請求書ファクタリングと混同せず、対象債権を事前に確認しましょう。
小売業で利用するファクタリングの仕組み
ファクタリングとは、事業者が保有する売掛債権をファクタリング会社へ売却し、支払期日より前に資金化する取引です。
金融庁は、一般的なファクタリングについて、事業者が保有する売掛債権などを一定の手数料を差し引いて買い取るサービスであり、法的には債権の売買に当たると説明しています。
銀行融資のような金銭の借入れとは契約の性質が異なります。ただし、会計処理や財務諸表への影響は契約内容によって判断する必要があるため、具体的な仕訳は税理士や会計担当者へ確認してください。
2者間ファクタリングと3者間ファクタリングの違い
事業者向けファクタリングには、主に2者間と3者間があります。
| 比較項目 | 2者間ファクタリング | 3者間ファクタリング |
| 契約関係 | 利用者とファクタリング会社 | 利用者、売掛先、ファクタリング会社 |
| 売掛先の承諾 | 原則として不要なサービスが多い | 通常は必要 |
| 売掛先への通知 | 原則として行わないサービスが多い | 通知・承諾を伴う |
| 手続き | 比較的進めやすい | 売掛先との調整が必要 |
| 手数料 | 3者間より高くなる傾向 | 2者間より低くなる傾向 |
| 売掛金の支払先 | 利用者が回収後に送金する方式など | 売掛先から会社へ直接支払う方式など |
実際の契約条件は会社によって異なります。2者間であっても、債権譲渡登記や売掛先への確認が必要になる場合があるため、契約前に確認してください。
小売業がファクタリング会社を比較するポイント
小売業者がファクタリング会社を選ぶときは、広告に表示された下限手数料だけでなく、自社の取引内容に対応しているかを確認する必要があります。
法人向けの請求書が対象になるか
法人や事業者へ商品を納品した請求書であっても、すべての売掛債権が買い取られるわけではありません。
売掛先が個人である債権、支払期日を過ぎた債権、取引の実態を確認できない債権などは対象外になる可能性があります。
個人事業主も申し込めるか
小売店には、法人だけでなく個人事業主として運営されている店舗も多くあります。
ファクタリング会社によっては法人限定です。個人事業主が申し込む場合は、申込者の事業形態だけでなく、売掛先が法人であることを条件としているかも確認しましょう。
買取可能額の下限を確認する
法人向けの注文が数十万円規模の場合、買取下限額が高い会社では利用できません。
たとえば、買取下限が30万円の会社に20万円の請求書を申し込んでも、原則として対象外になります。複数の請求書をまとめて申し込めるかどうかも確認してください。
最終振込額を比較する
比較すべき金額は、売掛金の額面でも下限手数料でもありません。手数料や追加費用をすべて差し引いた最終振込額です。
見積書では、次の費用を確認しましょう。
| 費用項目 | 確認内容 |
| 買取手数料 | 適用される料率と金額 |
| 振込手数料 | 利用者負担か会社負担か |
| 事務手数料 | 別途請求されるか |
| 登記費用 | 債権譲渡登記が必要か |
| 司法書士費用 | 登記時に発生するか |
| 出張費 | 訪問契約で発生するか |
| 印紙・郵送費 | 書面契約の場合に必要か |
入金時期を具体的に確認する
「最短即日」などの表示は、すべての申込みに適用される保証ではありません。
書類提出の時刻、審査内容、追加資料、面談、契約時間、銀行側の振込処理によって入金日は変わります。
「自社の書類を今日提出した場合、いつ振り込まれる予定か」と具体的に確認しましょう。
小売業のファクタリング会社おすすめ5選
小売業のファクタリングでは、法人向け請求書への対応、買取可能額、オンライン手続きの可否を比較することが大切です。以下の5社は特徴が異なるため、同じ請求書で見積りを取り、手数料を差し引いた最終振込額を比べてください。
| 会社名 | 比較項目 | CTA |
|---|---|---|
| バイオン | AI審査を採用したオンライン完結型。店舗を離れず手続きを進めたい法人・個人事業主の比較候補です。 | AI査定の条件を確認 |
| アウル経済 | 原則2者間で、手数料の目安は1~10%程度。既存の見積りと比較したい場合に向いています。 | 手数料の見積りを依頼 |
| PAYTODAY | 手数料1~9.5%、オンライン完結。法人・個人事業主・フリーランスが申し込めます。 | オンライン審査へ進む |
| QuQuMo | 2者間契約に対応し、スマホやパソコンで手続きが完結。少額から相談したい場合の候補です。 | 最短2時間の見積りへ |
| ビートレーディング | 2者間・3者間の両方に対応。オンライン手続きと担当者への相談を比較できます。 | 無料相談・見積りへ |
表示されている下限手数料や最短入金時間は、すべての申込みに適用される保証ではありません。売掛先、請求金額、提出書類、申込時刻によって条件は変わるため、契約前に見積書の総費用と振込予定日を確認してください。
売掛金300万円を売却した場合の手取り額
法人向け商品の納品で発生した300万円の売掛債権を売却する場合、手数料率によって手取り額は次のように変わります。

※上記は、買取対象額を売掛債権の額面と同額とし、手数料以外の費用がない場合の単純計算です。
実際には、全額が買取対象にならない場合や、振込手数料、登記費用、事務手数料などが発生する場合があります。契約前には「口座へ実際に振り込まれる金額」を確認してください。
仕入れ資金にファクタリングを使う前の判断基準
ファクタリングを利用すれば入金時期を早められますが、手数料の分だけ最終的に受け取れる金額は減ります。
そのため、「利用できるか」だけでなく、「利用後に資金繰りが改善するか」を確認する必要があります。
粗利益の範囲内で費用を負担できるか
売掛金を早く受け取れても、手数料によって商品の粗利益が失われれば、事業全体の収益を圧迫します。
たとえば、粗利益率が10%程度の取引で10%を超える手数料を負担すると、その取引から得られる利益がほとんど残らない可能性があります。
売掛金の額だけでなく、粗利益、手数料、次の仕入れで見込める利益まで計算しましょう。
資金不足が一時的なものか確認する
法人向けの大口売掛金が翌月末に入金されるなど、資金不足の終了時期が明確なら、ファクタリングを短期的な選択肢として検討できます。
一方、毎月のように資金が不足している場合は、次の項目も見直す必要があります。
| 見直す項目 | 主な確認内容 |
| 在庫 | 売れ残りや過剰仕入れがないか |
| 粗利益率 | 値引きや仕入価格上昇を吸収できているか |
| 支払条件 | 仕入先と支払サイトを調整できないか |
| 請求条件 | 法人顧客へ前金や中間金を依頼できないか |
| 固定費 | 家賃、人件費、サブスクなどを見直せないか |
| 資金調達 | 融資、当座貸越、補助制度を利用できないか |
売却額を必要な範囲に抑える
一部買取に対応する会社であれば、売掛債権の全額ではなく、必要な金額だけを売却できる場合があります。
300万円の売掛金があっても、不足額が80万円であれば、必要以上に売却しないことで手数料負担を抑えられる可能性があります。
公的融資や支払条件の見直しとも比較する
資金調達方法はファクタリングだけではありません。必要日まで時間がある場合は、次の方法も比較しましょう。
| 方法 | 特徴 | 注意点 |
| 日本政策金融公庫の融資 | 設備・運転資金を相談できる | 審査と手続きに時間がかかる |
| 金融機関の融資・当座貸越 | 継続的な資金需要に対応しやすい | 返済と利息が発生する |
| 信用保証協会付き融資 | 中小企業が利用を検討できる | 保証料や審査がある |
| 仕入先との支払条件交渉 | 資金流出を遅らせられる可能性 | 取引関係への配慮が必要 |
| 法人顧客への前金依頼 | 先行仕入れの負担を抑えられる | 顧客の合意が必要 |
| 在庫の圧縮 | 現金化されない資産を減らせる | 欠品による販売機会損失に注意 |
| ファクタリング | 売掛債権の入金を早められる | 手数料で受取額が減る |
ファクタリングは、入金が確定している売掛債権と、直近の支払いとのずれを埋める選択肢です。長期的な赤字や恒常的な運転資金不足そのものを解消する仕組みではありません。
契約前に確認したい金融庁の注意喚起
金融庁は、ファクタリングを装いながら、実質的には高金利の貸付けを行う事業者が存在すると注意を呼びかけています。
契約書に「債権譲渡契約」「ノンリコース」と書かれているだけで、安全性が保証されるわけではありません。契約の名称だけでなく、実際の責任分担を確認してください。
売掛先が支払わない場合の責任
売掛先が支払わなかったときに、利用者が次の義務を負う契約には注意が必要です。
- 売掛債権を買い戻す
- 利用者の自己資金で穴埋めする
- 売掛先の倒産リスクを実質的に保証する
- 債権額を超える違約金を支払う
金融庁は、売掛先の不払いリスクがファクタリング会社へ実質的に移転しているかどうかを、取引全体から判断する必要があると説明しています。
ただし、請求書の偽造、架空取引、二重譲渡、申告内容の虚偽など、利用者側の契約違反まで免責されるわけではありません。
買取代金が著しく低くないか
債権額に比べて受け取れる金額が著しく低い場合は、金融庁も注意を促しています。
下限手数料だけを見ず、次の内容を書面で確認してください。
- 売掛債権の額面
- 実際の買取対象額
- 買取手数料
- 手数料以外の費用
- 最終振込額
- 売掛金回収後の送金額
- 契約違反時の違約金
- 買戻し義務の有無
運営会社を確認する
契約前には、運営会社の商号、所在地、代表者、固定電話番号、法人番号などを確認しましょう。
類似した会社名を使った広告やFAXが出回る場合もあります。広告に記載された連絡先へすぐに個人情報を送らず、公式サイトの会社情報と一致しているか確認してください。
小売業が申し込むときの5ステップ

2者間契約では、売掛先から代金を受け取った後、契約に従ってファクタリング会社へ送金する方式があります。受け取った売掛金を運転資金へ流用すると契約違反になる可能性があるため、分けて管理してください。
同じ売掛債権を複数社へ譲渡する二重譲渡も避けなければなりません。複数社へ見積りを依頼することはできますが、最終的な売買契約は選定した1社だけと締結します。
小売業のファクタリングに関するよくある質問
店頭のカード売上も通常のファクタリングで資金化できますか?
一般的な請求書ファクタリングは、法人や事業者に対する請求書払いの売掛債権を主な対象としています。
カード会社や決済代行会社からの入金待ち債権については、カード売上専用の早期入金サービスなど、別の仕組みが必要になる場合があります。利用中の決済会社とファクタリング会社の両方へ確認してください。
10万~30万円程度の請求書でも利用できますか?
少額債権に対応する会社もありますが、すべての会社で利用できるわけではありません。
買取下限額、最低手数料、固定費用によっては、少額利用の負担が大きくなることもあります。手数料率ではなく、最終振込額で比較してください。
開業したばかりの個人事業主でも利用できますか?
創業からの期間が短くても申し込める会社はあります。ただし、審査に通ることが保証されるわけではありません。
売掛先の信用力だけでなく、取引の実在性、入金履歴、支払期日、二重譲渡の有無、申込者の事業実態なども確認されます。
季節による売上変動は審査に影響しますか?
売上に季節変動があることだけで、必ず審査に落ちるとは限りません。
ただし、取引実績が不自然に変動している場合や、売掛債権の成立を資料で確認できない場合は、追加説明を求められる可能性があります。過去の通帳明細、発注書、納品書などを用意しておきましょう。
個人客に対するツケ払いも買い取ってもらえますか?
個人を売掛先とする債権は対象外とするファクタリング会社が多くあります。
この記事で扱うのは、主に法人や事業者との取引で発生した事業性の売掛債権です。消費者に対する未収代金とは区別してください。
まとめ|小売業では対象債権と仕入利益を確認して選ぶ
小売業では、商品の仕入れが先行する一方、法人向けの売掛金は納品から30日後や60日後に入金されることがあります。
この時間差を埋める方法として、事業者間取引で発生した売掛債権のファクタリングを検討できます。
今回の比較候補は、バイオン、アウル経済、PAYTODAY、QuQuMo、ビートレーディングの5社です。各社の申込条件は変わる場合があるため、上の比較表から最新情報を確認してください。
会社を選ぶ際は、手数料の下限だけではなく、対象者、買取下限、追加費用、入金予定日、買戻し義務を確認してください。
また、ファクタリングの手数料が商品の粗利益を上回らないか計算することも重要です。急いで1社に決めず、2~3社から同じ条件で見積りを取り、最終振込額と契約内容を比較しましょう。
ファクタリングだけに頼らず、融資、仕入先との支払条件、法人顧客からの前金、在庫の見直しなども組み合わせることで、仕入れと入金のずれに備えやすくなります。
関連記事
出典・確認先
- 金融庁「ファクタリングの利用に関する注意喚起」(公式ページ)
- 中小企業庁「中小企業向け資金繰り支援」(公式ページ)
- バイオン公式サイト
- アウル経済公式サイト
- PAYTODAY公式サイト
- QuQuMo公式サイト
- ビートレーディング公式サイト(情報確認日:2026年9月22日)
