
企業倒産が13年ぶり高水準|中小企業の資金繰り対策5選【2026年】
企業倒産が13年ぶりの高水準となるなか、中小企業には「利益」だけでなく、入出金のずれを早めに把握する資金繰り対策が必要です。本記事では、2026年度上半期の企業倒産データをもとに、物価高・人手不足・税金滞納が経営を圧迫する仕組みを解説します。さらに、売掛金の早期資金化、公的融資、支払い条件の見直しなど、今すぐ確認できる対策を具体的に紹介します。
PR:本記事には広告リンクを含みます。掲載順や広告の有無だけで契約先を決めず、各社の見積書、契約書、公式案内をご確認ください。手数料、対応金額、審査結果、入金時期は申込内容によって異なります。
この記事では、東京商工リサーチが2026年10月8日に発表した企業倒産データを読み解き、倒産が増える背景と資金繰りの改善策を整理します。ファクタリングを利用する場合の注意点と、比較検討の候補となる5社も確認できます。
この記事の結論
- 2026年度上半期(4〜9月)の全国企業倒産は5,373件で、前年同期比3.8%増、13年ぶりの高水準になったと東京商工リサーチが発表しました。
- 注目される関連倒産として、「物価高」は436件(前年同期比17.8%増)、「人手不足」は240件(同17.1%増、過去最多)、「税金滞納」は168件(同100.0%増)でした。これらはコスト増や納付負担などを通じ、資金繰りを圧迫する要因になり得ます。
- ファクタリングは資金繰りを見直す選択肢の一つであり、借入ではなく売掛金の売買として扱われる点が特徴ですが、万能の解決策ではなく、公的な融資・相談窓口とあわせて比較することが大切です。
この記事でわかること
| 項目 | 内容 |
|---|---|
| 対象読者 | 物価高・人手不足・取引先の支払い遅延などで資金繰りに不安を感じている中小企業・個人事業主の経営者 |
| 記事のテーマ | 2026年度上半期の全国企業倒産データの解説と、資金繰りを見直す選択肢としてのファクタリング |
| 比較する会社数 | 5社(ペイトナー、日本中小企業金融サポート機構、JBL、EasyFactor、PAYTODAY) |
| 参照した一次情報 | 東京商工リサーチ「2026年度上半期(4-9月)の全国企業倒産5,373件」(2026年10月8日発表) |
| 参照した公的情報 | 金融庁の公表資料 |
2026年度上半期の全国企業倒産、何が起きているのか
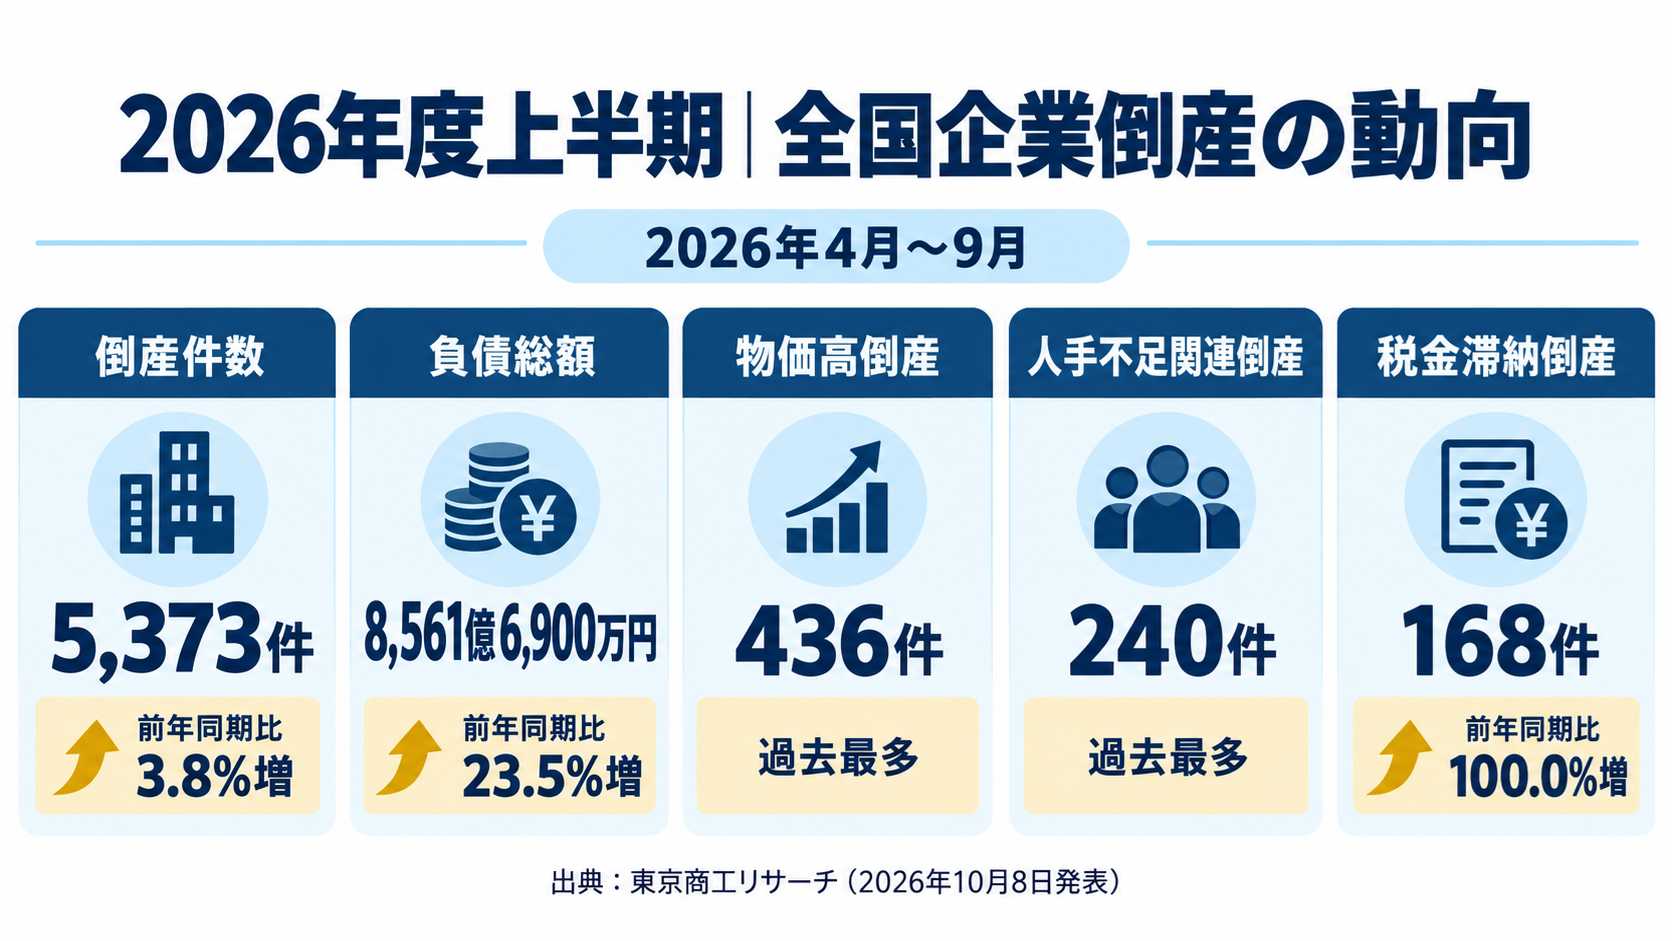
東京商工リサーチは2026年10月8日、2026年度上半期(2026年4月〜9月)の全国企業倒産(負債額1,000万円以上)が5,373件になったと発表しました。前年同期比3.8%増で、年度上半期では2013年度(5,505件)に次ぐ高水準です(出典:東京商工リサーチ「2026年度上半期(4-9月)の全国企業倒産5,373件」)。
| 項目 | 2026年度上半期(4〜9月)の数値 |
|---|---|
| 全国企業倒産件数 | 5,373件(前年同期比3.8%増) |
| 負債総額 | 8,561億6,900万円(前年同期比23.5%増) |
| 「物価高」倒産 | 436件(前年同期370件、約17.8%増) |
| 「人手不足」関連倒産 | 240件(前年同期205件、約17.1%増、過去最多) |
| 「税金滞納」倒産(社会保険料を含む) | 168件(前年同期比100.0%増) |
東京商工リサーチの発表では、「人手不足」関連倒産は過去最多の240件でした。このうち、人件費高騰が130件、従業員退職が67件で、いずれも過去最多です。「物価高」倒産は436件で、現在の円安下における最多を更新しました。これらは倒産全体の原因を網羅する数字ではありませんが、コスト増や人材確保の難しさが中小企業の経営を圧迫している状況を示しています。
なぜ「人手不足」「物価高」「税金滞納」が倒産の引き金になるのか
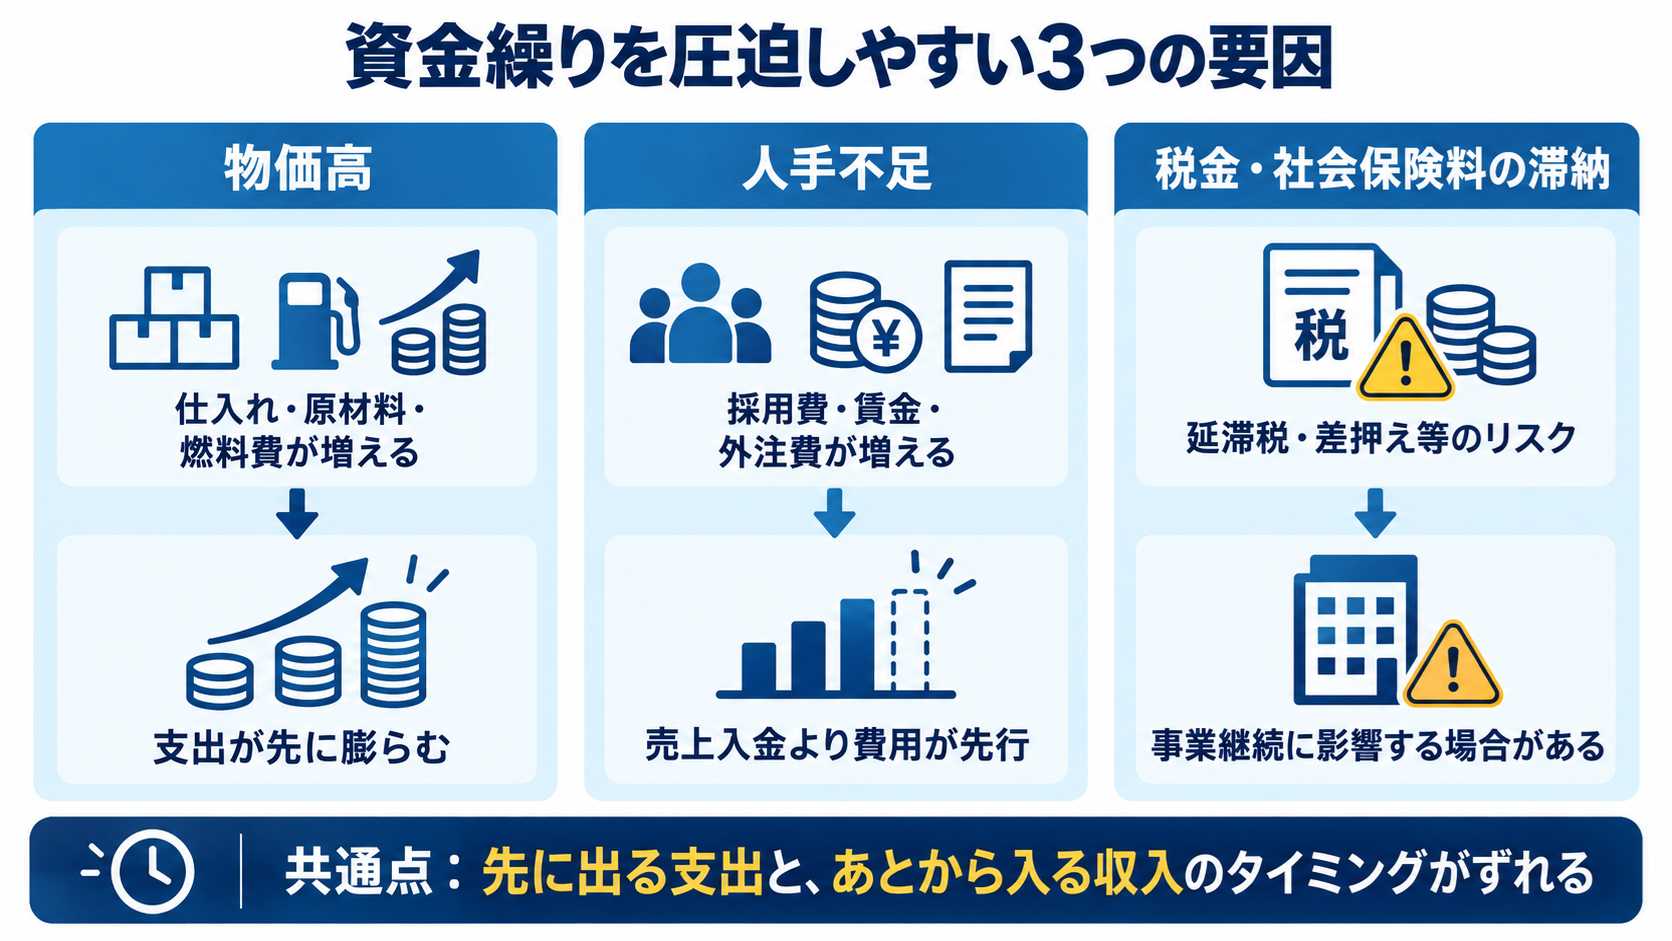
一見すると、「人手不足」で倒産するというのは不思議に思えるかもしれません。仕事の依頼があるのに、受ける人手がいません。それだけなら「断る」という選択肢で済むはずです。しかし実際には、採用活動の費用、時給や賃金を引き上げてでも人を確保しようとする動き、それでも人手が足りずに外注・応援に頼ることで発生する追加コストが先に出ていき、その分の代金が入ってくるのは後になる、というタイムラグが背景にあると考えられます。
「物価高」も同様の構造を持ちます。原材料費・仕入れ値・ガソリン代などが上がれば、先に支払う金額が増えます。価格交渉がうまくいかず、売上に見合うだけの値上げを取引先に認めてもらえない場合、先に出ていく金額と、あとから入ってくる金額の差が広がっていきます。
「税金滞納」倒産が前年同期比100%増というのは、特に見過ごせない数字です。税金や社会保険料の納付が遅れると、延滞税・延滞金が生じるほか、財産の差押えにつながる場合があります。支払いが難しい場合は放置せず、税務署・自治体・年金事務所などへ早めに相談することが重要です。
| 倒産の要因 | なぜ資金繰りと直結しやすいのか |
|---|---|
| 物価高 | 仕入れ・原材料・燃料費などの支出が先に増え、取引先への値上げ交渉が追いつかないと、先払いと後払いの差が広がる |
| 人手不足 | 採用費・賃金の引き上げ・外注費が先に発生し、仕事を受けた分の売上が入ってくるのはあとになる |
| 税金滞納 | 資金繰りが厳しいときに後回しにされやすいが、滞納が続くと延滞税や差押え等のリスクが生じ、事業継続が難しくなる場合がある |
いずれの要因にも共通しているのは、「仕事そのものはある(あるいは増えている)のに、先に出ていく支出と、あとから入ってくる収入のタイミングがずれている」という点です。この記事では、このずれを埋める選択肢のひとつとして、売掛金を早期に資金化するファクタリングという方法を紹介します。
そもそもファクタリングとはどんな仕組みか
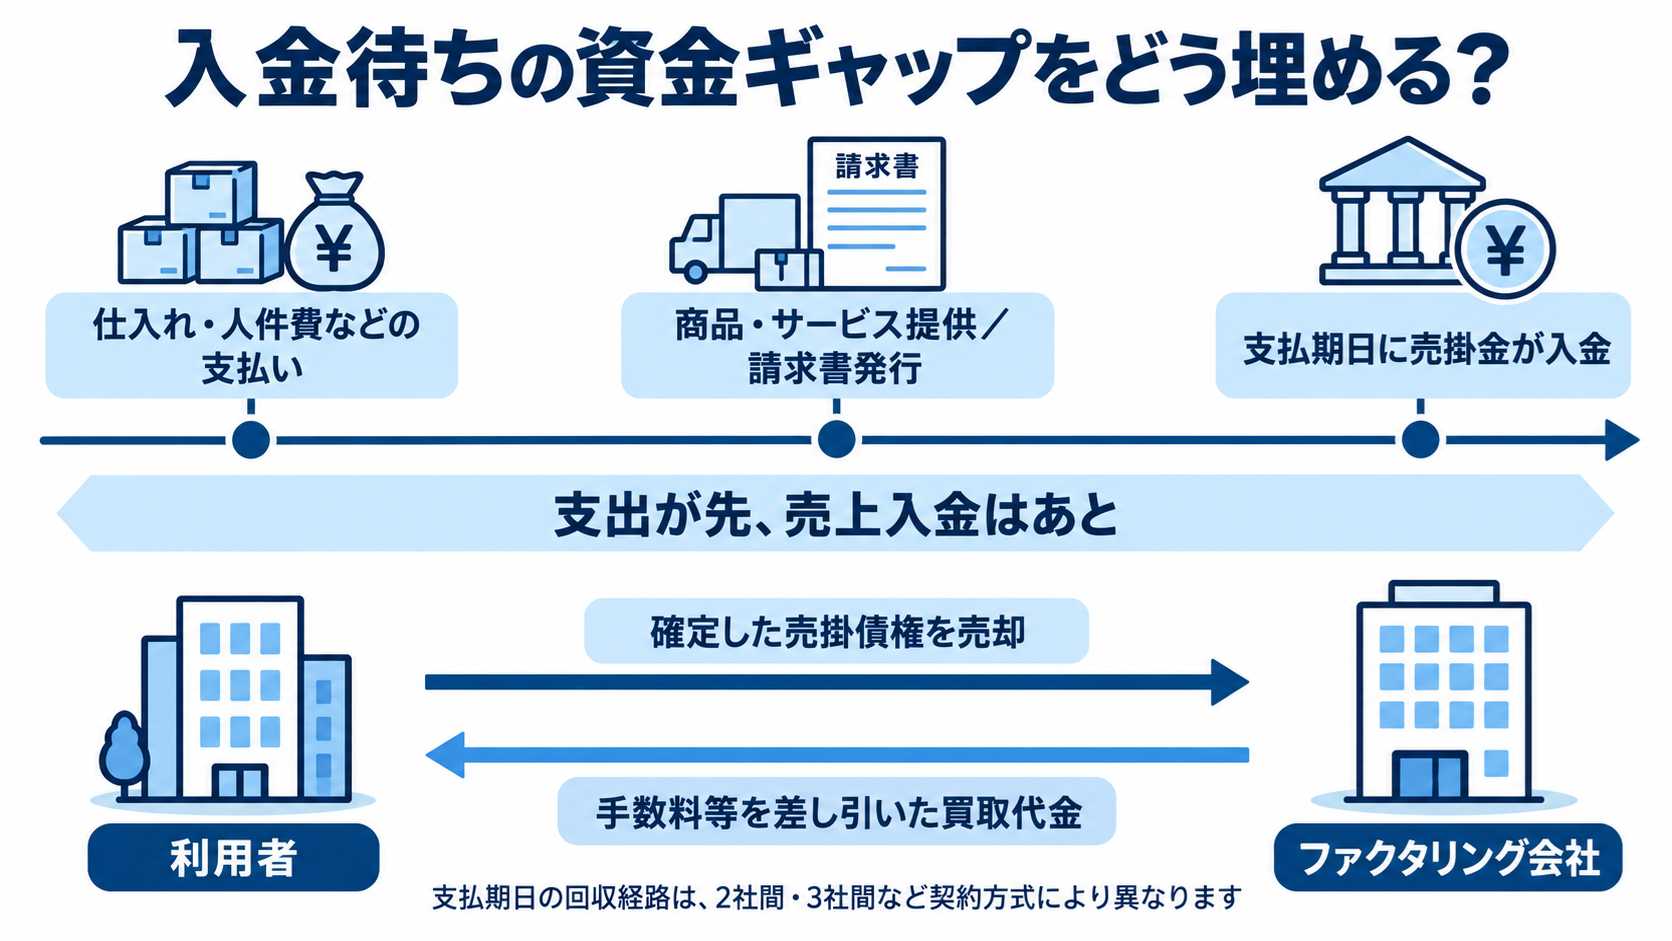
ファクタリングとは、事業者が保有する売掛金(取引先に対する請求書の金額)を、支払期日より前にファクタリング会社に買い取ってもらうことで資金化する仕組みです。融資とは異なり、原則として借入ではなく債権の売買として扱われる点が特徴とされています。
| 契約形態 | 関わる当事者 | 特徴 |
|---|---|---|
| 2社間ファクタリング | 利用者とファクタリング会社の2者 | 取引先に知られずに資金化しやすいとされる一方、手数料はやや高めになりやすい傾向があるとされる |
| 3社間ファクタリング | 利用者・取引先・ファクタリング会社の3者 | 取引先の承諾を得て進めるため、手数料を抑えやすい傾向があるとされる |
手取り額の計算例(請求書100万円・手数料5%の場合)
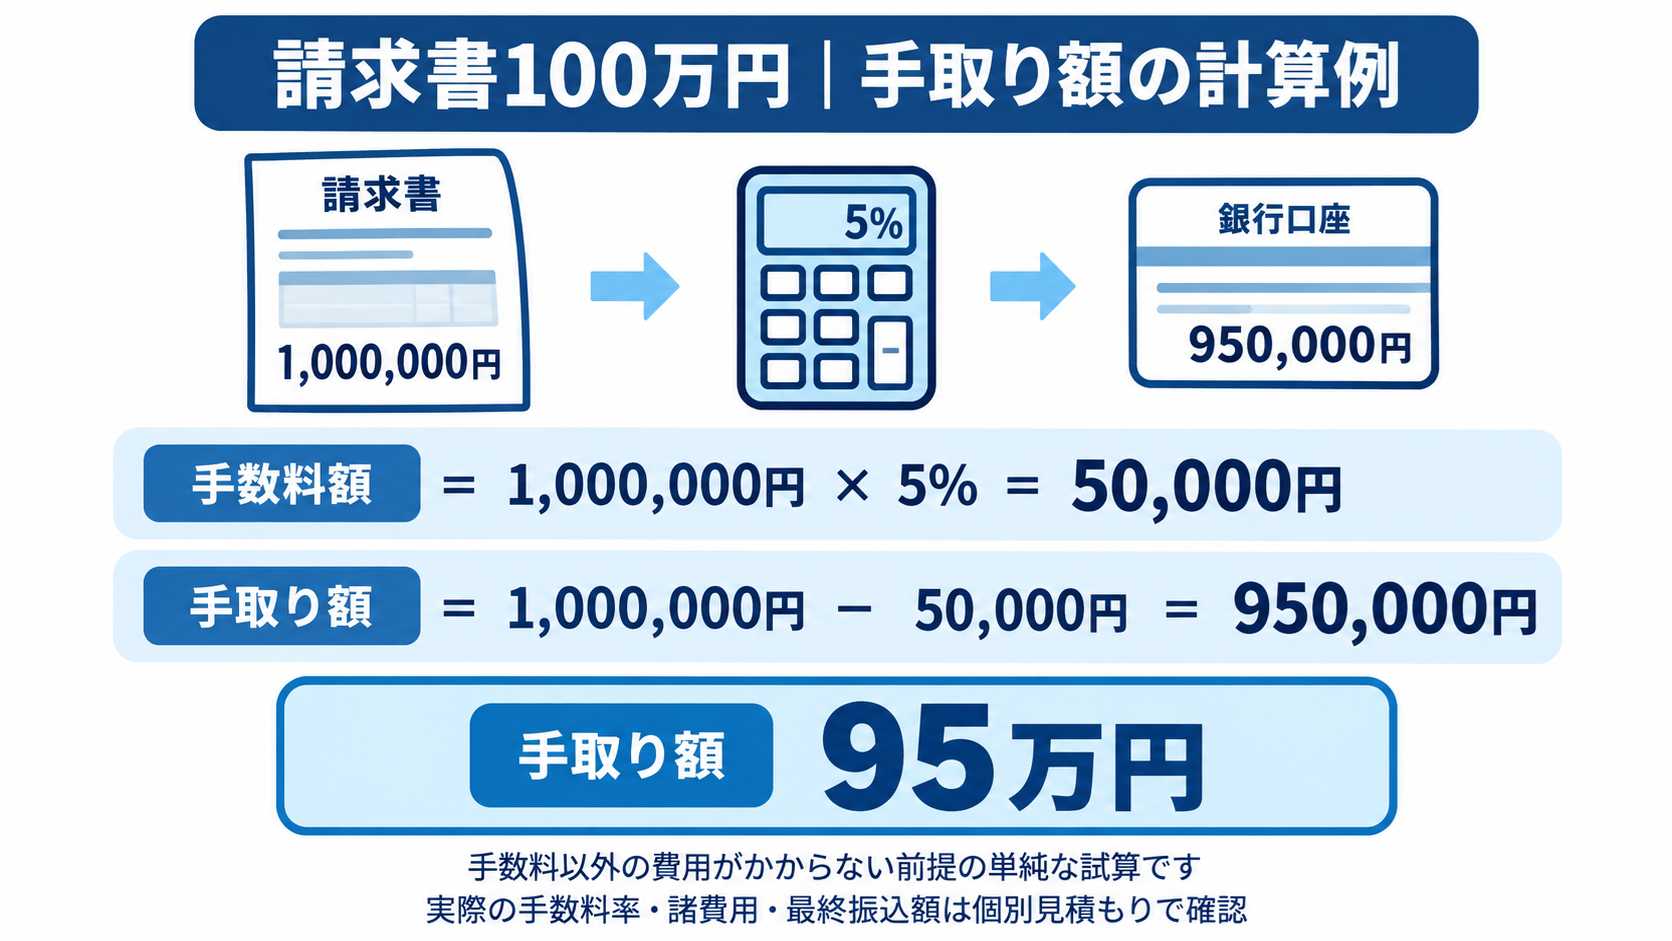
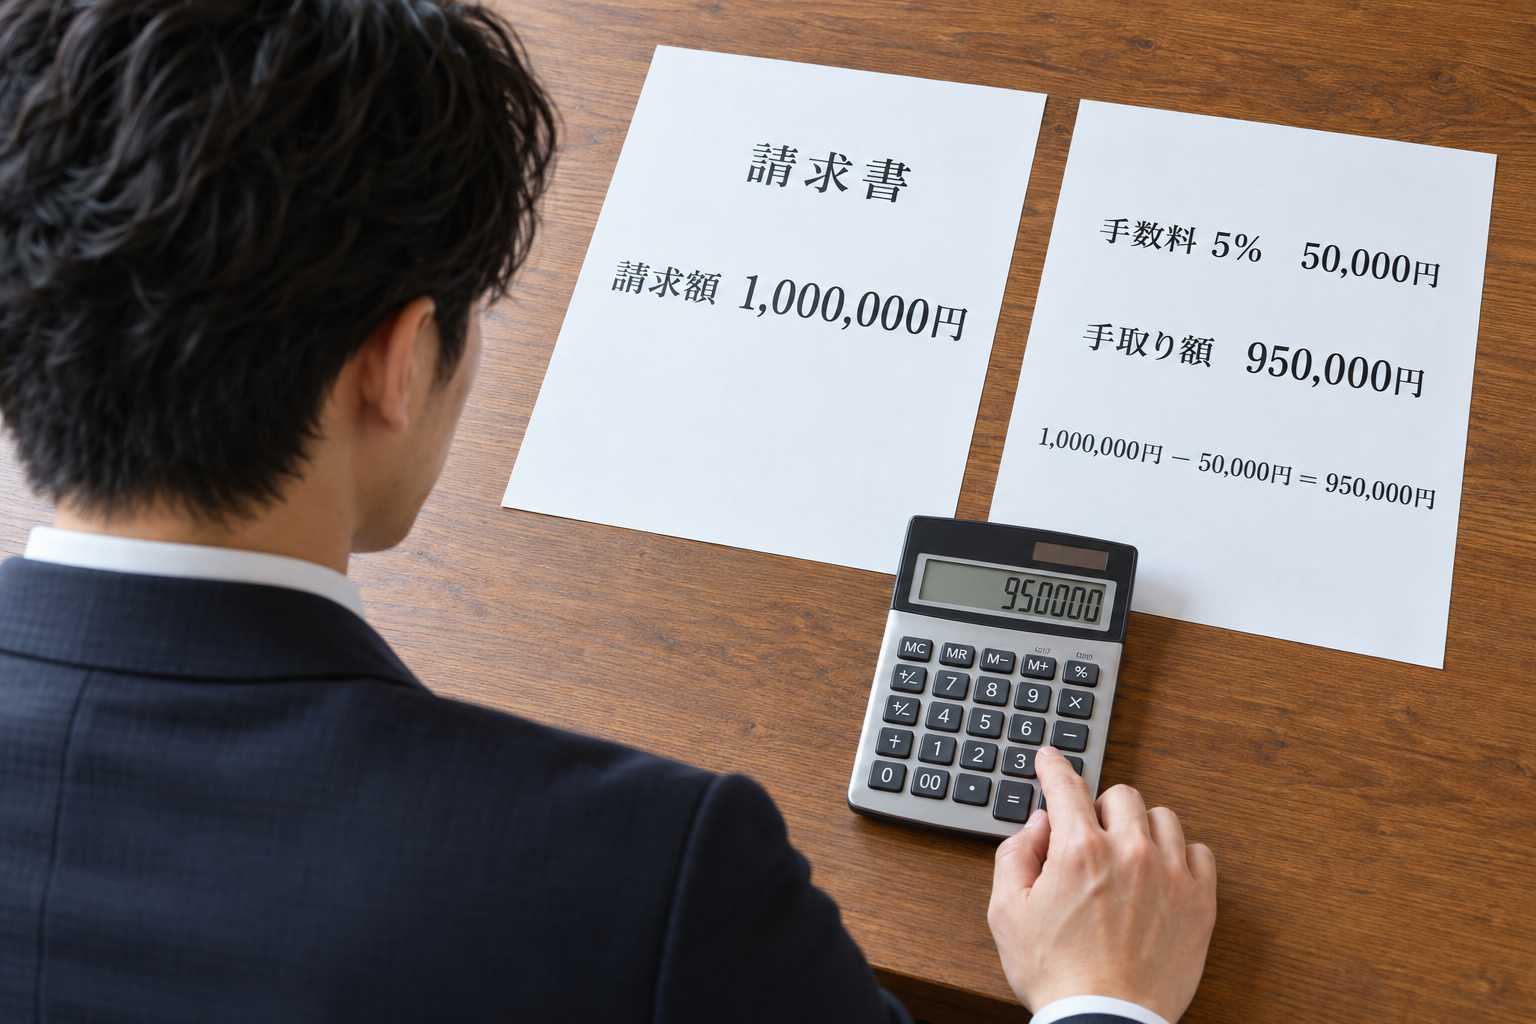
ファクタリングを利用すると、実際に手元に入る金額がどのくらいになるのか、簡単な例で確認しておきましょう。いずれも、手数料以外の費用(事務手数料等)がかからない前提の、単純化した計算例です。実際の手数料率・費用は会社や案件によって異なるため、必ず各社の見積もりで確認してください。
| 請求書の金額 | 手数料率 | 手数料額 | 手取り額(買取額) |
|---|---|---|---|
| 100万円 | 5% | 100万円 × 5% = 5万円 | 100万円 − 5万円 = 95万円 |
| 100万円 | 10% | 100万円 × 10% = 10万円 | 100万円 − 10万円 = 90万円 |
| 50万円 | 5% | 50万円 × 5% = 2.5万円 | 50万円 − 2.5万円 = 47.5万円 |
このように、手数料率が高くなるほど、手元に入る金額は小さくなります。複数社から見積もりを取り、手数料率だけでなく、手数料以外の費用の有無もあわせて比較することが大切です。
企業倒産に備えて比較したいファクタリング会社5選
企業倒産が増える局面では、売掛先の入金遅延や急な支出に備え、資金調達先を複数比較しておくことが大切です。ここでは、オンライン対応、相談のしやすさ、資金化までの流れを比較しやすい5社を厳選しました。まずは2〜3社から同じ条件で見積もりを取り、手数料の総額と契約条件を比べてください。
| 会社名 | 比較ポイント | CTA |
|---|---|---|
| ペイトナー | 個人事業主・フリーランス向けを中心とするオンライン型サービスです。利用可能額、手数料、振込手数料を確認しましょう。 | 利用条件を確認 |
| 日本中小企業金融サポート機構 | ファクタリングだけでなく、資金繰りや経営面も含めて相談先を探したい中小企業向けです。 | 公式サイトで相談 |
| JBL | 全国からオンラインで相談したい事業者向け。見積もり時は手数料以外の費用も含めた受取額を確認してください。 | 見積もりを確認 |
| EasyFactor | オンライン契約に対応するサービスです。Zoom面談の流れ、必要書類、手数料を事前に確認しましょう。 | オンライン相談を確認 |
| PAYTODAY | オンライン完結を重視する法人・個人事業主向け。面談方法や審査に必要な書類を事前に確認できます。 | 無料見積もりへ |
※掲載内容は契約や審査結果を保証するものではありません。手数料、入金時期、必要書類は申込内容によって異なります。必ず各社の公式案内と契約書をご確認ください。
契約前に確認しておきたい注意点、金融庁も呼びかけている
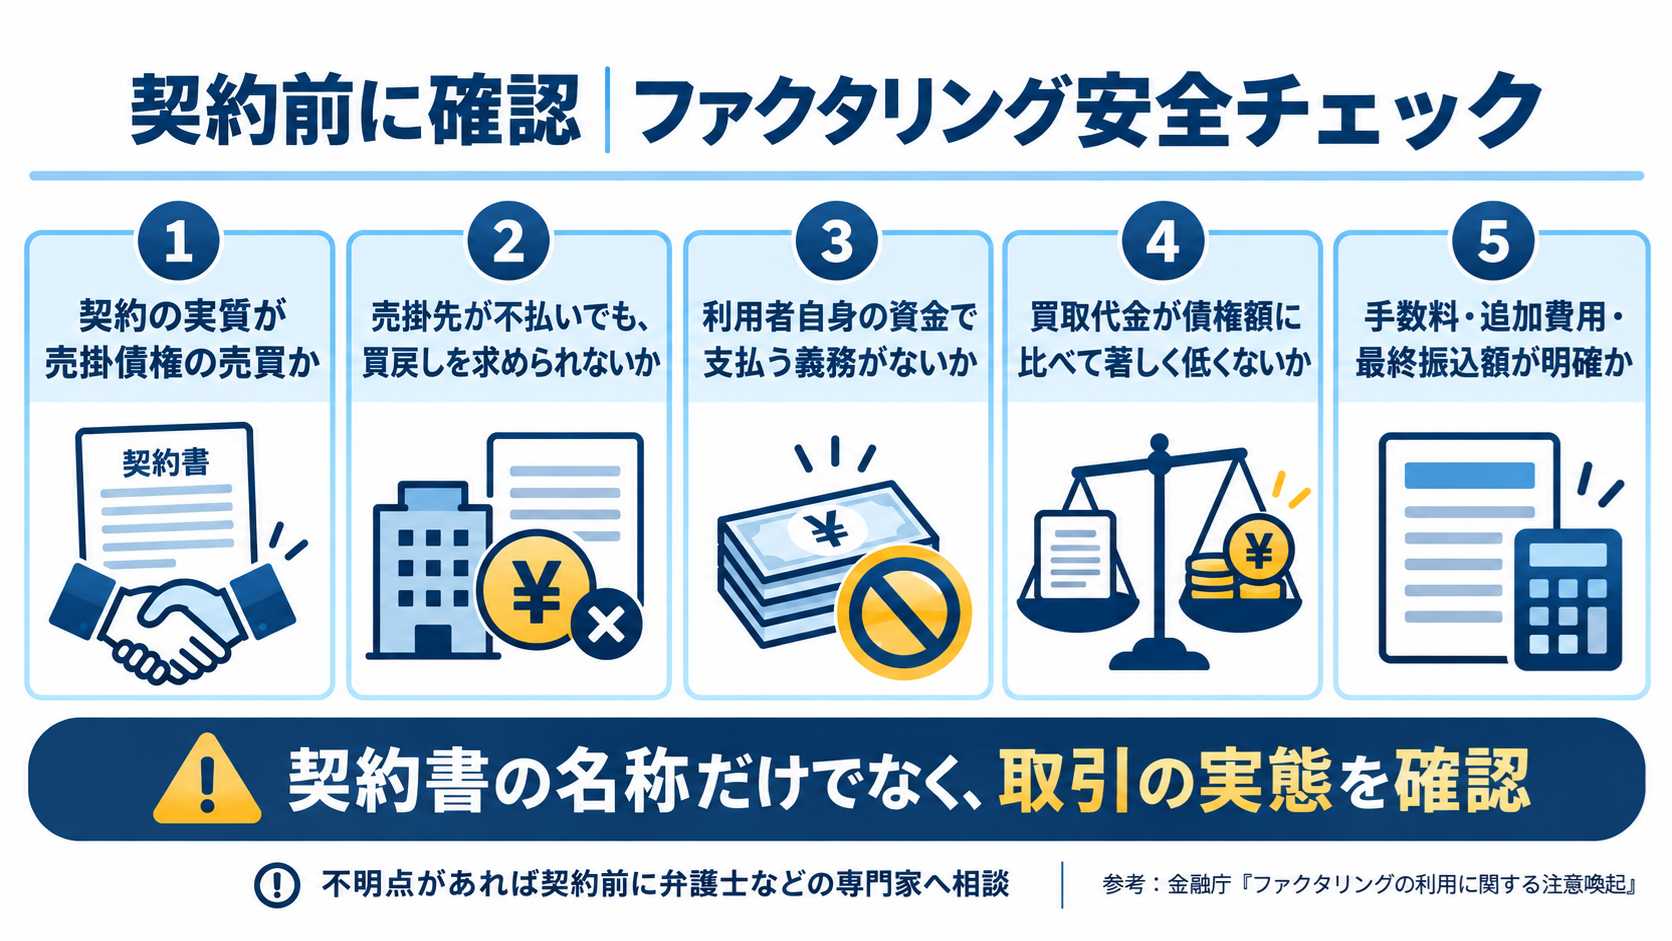
ファクタリングは、正しく利用すれば売掛金の入金を早め、資金繰りの選択肢を広げる手段になります。一方で金融庁は、実質的に返済義務を負わせるなど、貸付(融資)と変わらない契約を「ファクタリング」と称して行う業者について、公式サイトで注意を呼びかけています(出典:金融庁「ファクタリングの利用に関する注意喚起」)。
| 注意点 | 具体的な確認方法 |
|---|---|
| 買取金額の水準 | 買い取ってもらう金額が、売掛金の額に比べて不自然に低い場合は注意が必要とされている |
| 契約内容の実質 | 契約書には「債権譲渡」と書かれていても、実質的に貸し付けと同じような仕組み(買い戻す義務があるなど)になっている場合、貸金業に該当する可能性があるとされている |
| 給与を対象にした取引 | 給与を対象にした、いわゆる給与ファクタリングは、実質的に貸金業に該当するとされており、年率換算で手数料が非常に高くなるケースが報告されている |
| 税金・社会保険料の滞納がある場合 | 滞納自体が解消されるわけではないため、ファクタリングで得た資金をどう使うか、税務署・年金事務所等への相談とあわせて計画することが大切 |
なお、この記事はファクタリングの利用を一方的に勧めるものではありません。今の資金繰りに大きな問題を感じていない場合は、無理に契約する必要はありません。倒産のニュースを見て不安になったからといって、焦って契約することは避けてください。
複数の選択肢を比較したい場合は、ファクピタの比較ページで、手数料や契約形態の違いを確認してから検討することをおすすめします。
申込み前のチェックリスト
ファクタリングを検討する前に、次の点を整理しておくと、相談や見積もり依頼がスムーズになります。
| チェック項目 | 確認する内容 |
|---|---|
| 資金が必要な時期 | いつまでに、どの程度の資金が必要かを整理する |
| 対象にしたい売掛金 | どの取引先に対する、いくらの請求書を対象にしたいかを整理する |
| 取引先に知られてよいか | 取引先の承諾を得て進める3社間と、知られずに進めやすい2社間のどちらが向いているかを考える |
| 税金・社会保険料の滞納状況 | 滞納がある場合は、その事実を正直に伝えられる準備をしておく(会社によって対応可否が異なる) |
| 必要書類の準備 | 請求書、通帳のコピー、本人確認書類など、求められる書類を事前に確認する |
| 複数社への見積もり依頼 | 1社だけで判断せず、複数社に同じ条件で見積もりを依頼し、比較する |
ファクタリング以外にも知っておきたい選択肢
資金繰りを見直す方法は、ファクタリングだけではありません。倒産を避けるための選択肢として、次のようなものも知っておきましょう。
| 選択肢 | 内容 |
|---|---|
| 日本政策金融公庫や信用保証協会の制度融資 | 借入によって運転資金を確保する方法。金利負担が生じる一方、まとまった資金を長期で調達しやすい |
| 早期経営改善計画策定支援(Vアップ事業) | 中小企業庁の支援策で、認定経営革新等支援機関の支援を受けて経営改善計画等を策定し、伴走支援を受ける際の費用の一部を補助する制度。対象・補助上限などの最新条件は中小企業庁の案内で確認する |
| 税務署・年金事務所への相談 | 税金・社会保険料の滞納がある場合、納付の猶予や分割納付について早めに相談することで、差押え等のリスクを減らせる可能性がある |
| 取引先との支払い条件の見直し | 支払いサイト(支払い条件)について、取引先と相談し、無理のない範囲で調整する方法もある |
| ファクタリング | 保有している売掛金を早期に資金化する方法。借入ではなく債権の売買として扱われる点が特徴とされる |
一つの方法に絞り込まず、自社の状況に合った方法を組み合わせて考えることが大切です。
申込みから入金までの一般的な流れ
会社によって細かい違いはありますが、事業者がファクタリングを利用する際の大まかな流れは、次のように共通している部分が多いです。
| ステップ | 内容 |
|---|---|
| 1. 申込み・見積もり依頼 | 公式サイトのフォームや電話から、売掛金の内容を伝えて概算見積もりを依頼する |
| 2. 必要書類の提出 | 請求書、通帳の写し、本人確認書類などを提出する |
| 3. 審査・見積もり提示 | 売掛先(取引先)の信用力を中心に、買取可否と手数料の目安が案内される |
| 4. 契約・入金 | 契約内容と手数料の内訳を確認して締結し、指定口座に買取代金が振り込まれる |
よくある質問
Q1. 企業倒産が増えているというのは、自分の会社にも関係がありますか?
A. 直接の因果関係があるとは限りませんが、東京商工リサーチのデータが示す「物価高」「人手不足」「税金滞納」という要因は、多くの中小企業に共通しうるものです。今の資金繰りの状況を一度整理してみることは、無駄にはなりません。
Q2. 税金を滞納していても、ファクタリングは利用できますか?
A. 税金や社会保険料を滞納している場合の対応は、会社ごとに異なります。申込み前に滞納状況を正直に伝え、受付可能か確認してください。ファクタリングを利用しても滞納自体は解消されないため、税務署や年金事務所への相談もあわせて検討することが大切です。
Q3. ファクタリングと融資は何が違いますか?
A. ファクタリングは、保有する売掛金(請求権)を売却して資金化する方法で、原則として借入ではありません。融資は金融機関等からお金を借りる方法で、金利が発生し、返済の義務を負います。どちらが向いているかは、資金が必要な理由や返済・資金計画によって異なります。
Q4. 人手不足を理由に倒産することがあるのはなぜですか?
A. 仕事の依頼があっても人手が確保できず事業を続けられなくなるケースや、人手を確保するための採用費・賃金上昇分の支出が先に発生し、資金繰りが苦しくなるケースなどが考えられます。東京商工リサーチの発表では、人手不足関連倒産のうち一部が人件費の高騰を直接の要因とすると報じられています。
Q5. 手数料が極端に安い会社は信頼できますか?
A. 手数料の安さだけで判断せず、契約内容(償還請求権の有無や手数料以外の費用)もあわせて確認することが大切です。不自然に好条件をうたう場合は、特に注意して契約内容を確認してください。
Q6. 複数社に見積もりを依頼してもよいですか?
A. 可能です。同じ売掛金を複数社に二重に譲渡することは避ける必要がありますが、見積もりの段階で複数社を比較することは、条件を把握するうえで有効な方法です。
まとめ
「企業倒産、13年ぶりの高水準」というニュースの見出しは、他人事のように見えて、実は多くの中小企業に共通する資金繰りの課題を映し出しています。物価高、人手不足、税金滞納——これらはいずれも、「仕事はあるのに、先に出ていく支出と、あとから入ってくる収入のタイミングがずれる」という同じ構造を持っています。今回紹介したペイトナー、日本中小企業金融サポート機構、JBL、EasyFactor、PAYTODAYは、それぞれ特徴の異なるサービスです。ファクタリングは資金繰りを見直す選択肢の一つに過ぎませんが、制度融資や公的な相談窓口とあわせて、自社に合った方法を比較しながら、無理のない資金繰りにつなげてください。
まずは現状を整理したい方は、ファクピタの見積もり依頼ページから、複数社にまとめて相談してみることをおすすめします。
